ASML이 수주를 안 알려준 분기, 1년 넘게 뒤 매출이 될 계약부채는 2.6배 됐다
ASML은 2026년부터 분기 수주(bookings)를 발표하지 않는다. 마지막으로 공개한 2025년 4분기 수주는 132억 유로였다. 시장 예상의 두 배를 넘긴 사상 최대치였다. 10월 14일 나온 3분기 실적 발표문에는 수주 금액이 없다. 올해 주문 흐름이 "분기마다 계속…
이 글에서 다루는 것
ASML은 2026년부터 분기 수주(bookings)를 발표하지 않는다. 마지막으로 공개한 2025년 4분기 수주는 132억 유로였다. 시장 예상의 두 배를 넘긴 사상 최대치였다. 10월 14일 나온 3분기 실적 발표문에는 수주 금액이 없다. 올해 주문 흐름이 “분기마다 계속 커지고 있다”는 문장만 있다. 금액은 같은 날 SEC에 낸 재무제표의 부채 쪽에 있다. 1년 넘게 지나야 매출로 넘어가는 비유동 계약부채가 6월 말 35.7억 유로에서 9월 말 93.0억 유로가 됐다. 한 분기 만에 2.6배다.
영업현금흐름 118억 유로 중 70억은 손익 밖에서 들어왔다
3분기 순이익은 49.6억 유로다. 이 가운데 5.1억 유로는 지분투자를 다시 평가해 생긴 이익이라 현금이 들어온 게 아니다. 그런데 영업현금흐름은 118.0억 유로로 순이익의 두 배를 넘었다. 이 차이를 만든 건 현금흐름표의 ‘자산·부채 변동’ 한 줄이다. 이 줄에서만 70.1억 유로가 들어왔다.
자산 쪽은 오히려 현금을 깎았다. 매출채권이 72.5억에서 92.5억 유로로 20억 늘었고 재고도 조금 늘었다. 그러니 70억은 부채가 늘어서 생긴 돈이다. 같은 분기 늘어난 부채 중 가장 큰 줄이 비유동 계약부채 57.3억 유로이고, 유동부채 합계는 27.5억 유로 늘었다. 장비가 나가기 전에 고객 돈이 먼저 들어온 분기였다.
그 돈이 어디 있는지도 보인다. 현금과 단기투자는 75.8억에서 127.4억 유로로 늘었다. 같은 분기에 자사주 매입 40.7억, 배당 7.2억, 차입 상환 10.0억 유로를 쓰고도 남은 금액이다.
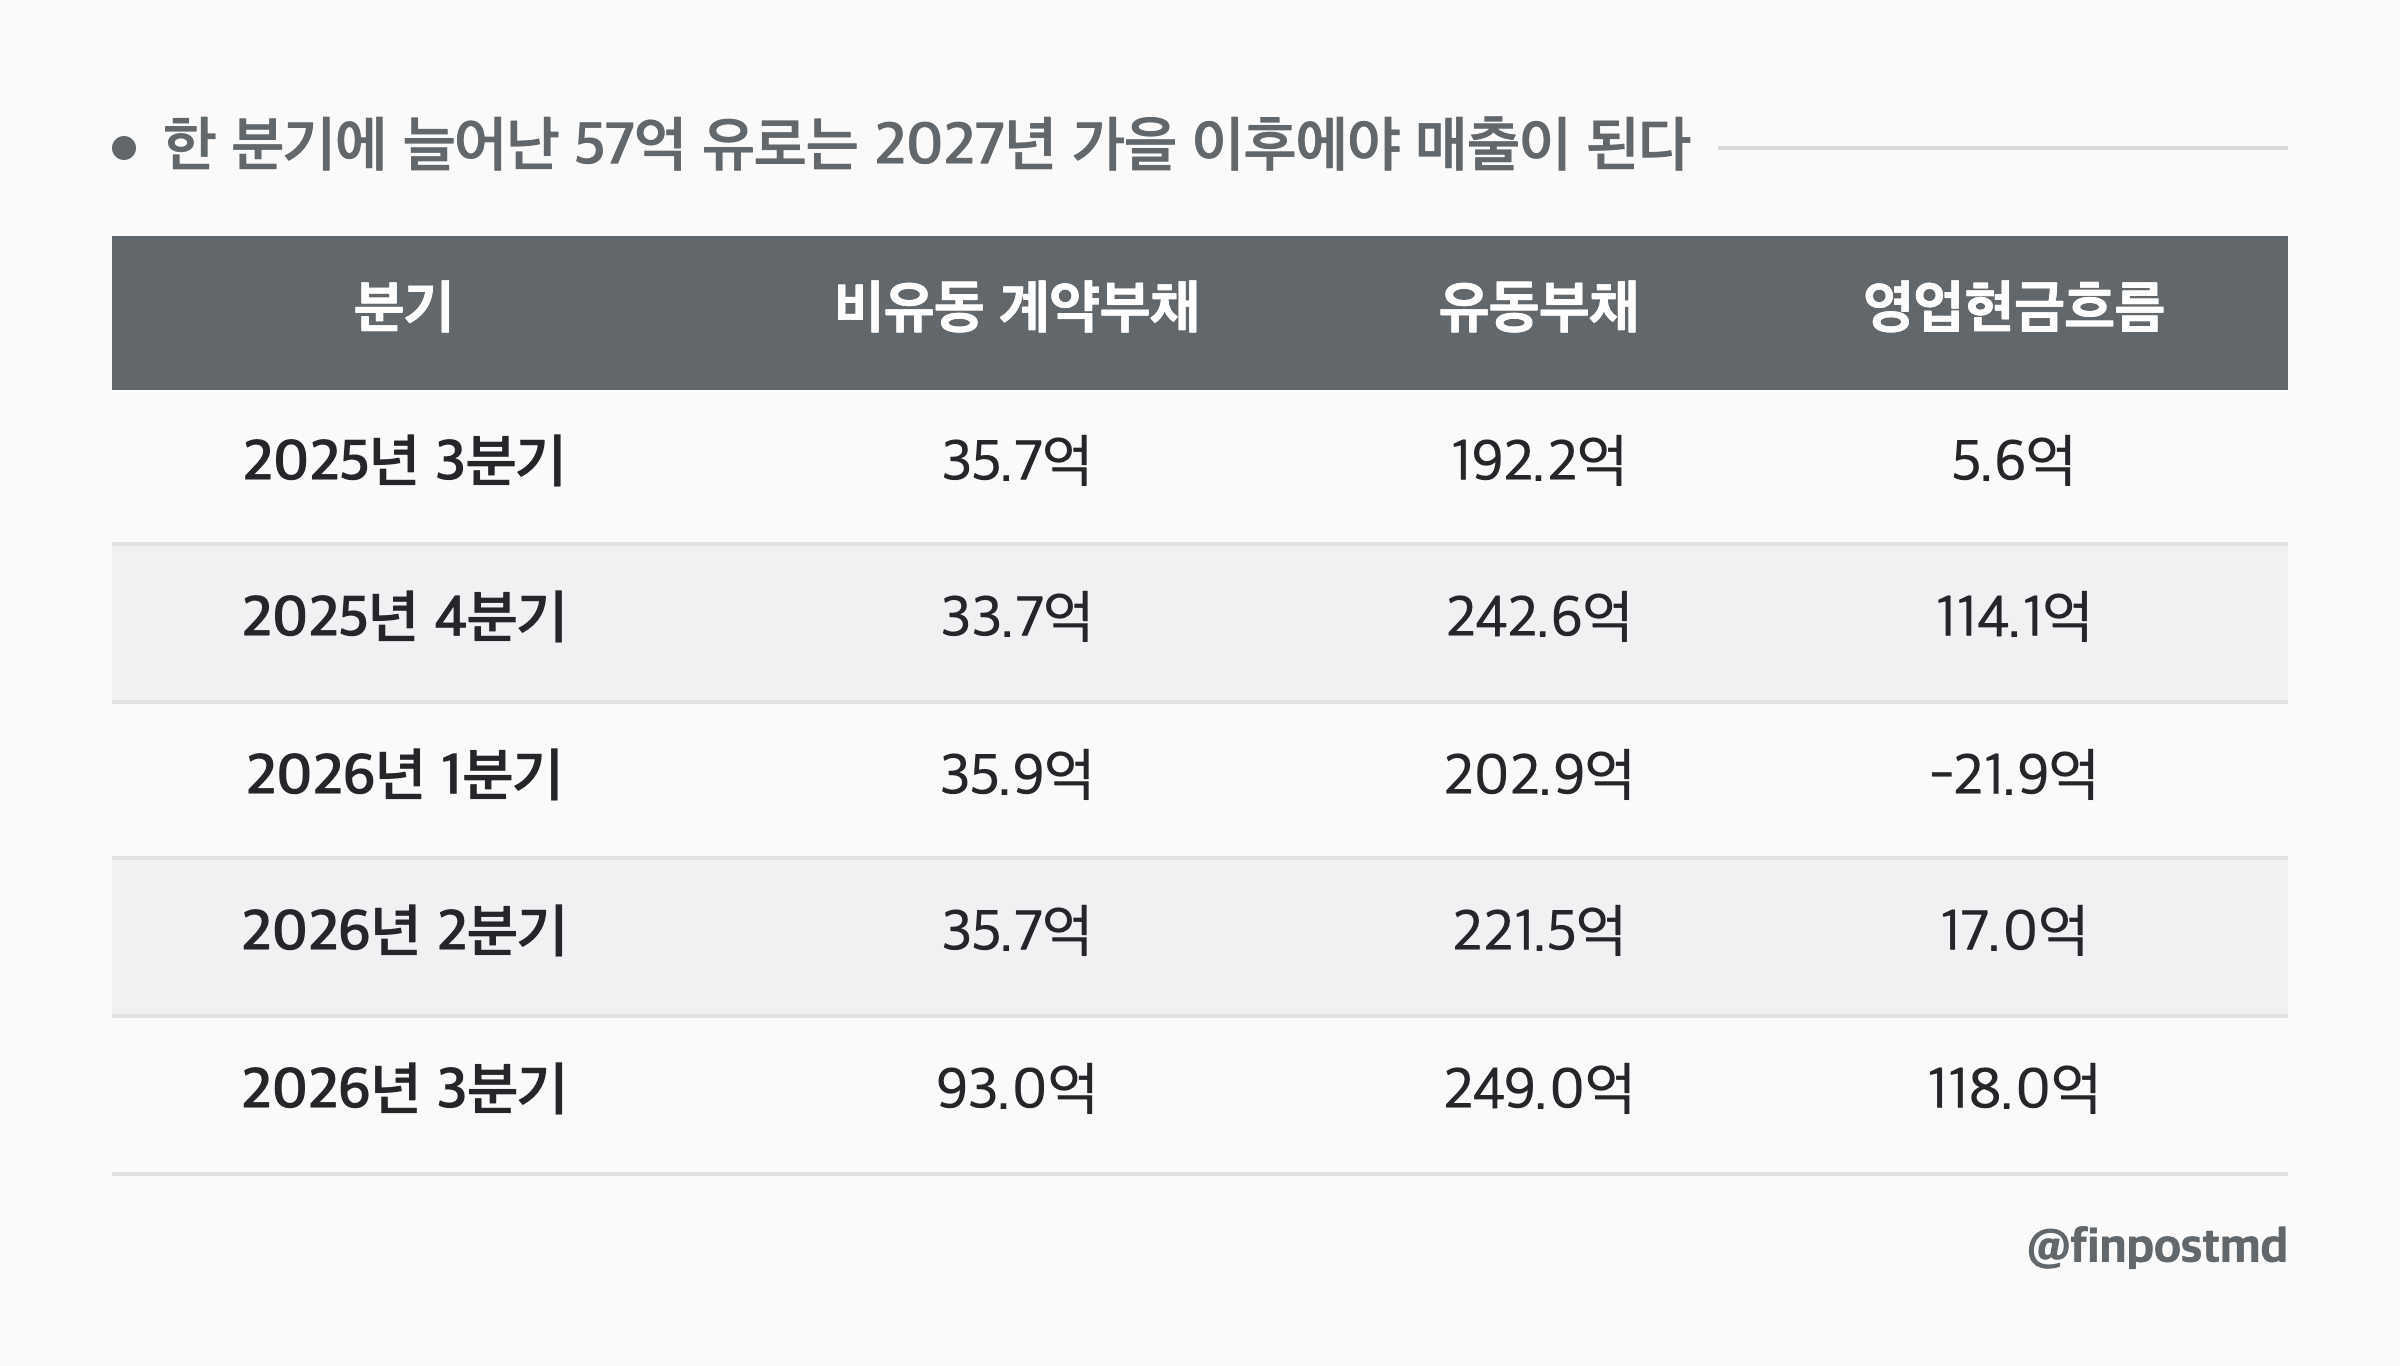
한 분기에 늘어난 57억 유로는 2027년 가을 이후에야 매출이 된다
계약부채는 고객에게 받았거나 청구한 돈 가운데 아직 매출로 잡지 못한 몫이다. 재무상태표는 이를 12개월 안에 매출로 넘어갈 몫(유동)과 그 뒤의 몫(비유동)으로 나눈다. 기준일이 9월 27일이니 비유동 93억 유로는 2027년 9월 말 이후에야 매출이 되는 돈이다. ASML은 유동 계약부채를 따로 보여주지 않고 유동부채 합계에 넣는다. 유동부채에는 계약부채 말고 다른 항목도 섞여 있다.
비교할 분기는 수주 132억 유로가 찍혔던 2025년 4분기다. 그때도 영업현금흐름이 114.1억 유로였다. 다만 비유동 계약부채는 35.7억에서 33.7억 유로로 줄었다. 늘어난 건 유동부채(192.2억에서 242.6억 유로)였다.
| 분기 | 비유동 계약부채 | 유동부채 | 영업현금흐름 |
|---|---|---|---|
| 2025년 3분기 | 35.7억 | 192.2억 | 5.6억 |
| 2025년 4분기 | 33.7억 | 242.6억 | 114.1억 |
| 2026년 1분기 | 35.9억 | 202.9억 | -21.9억 |
| 2026년 2분기 | 35.7억 | 221.5억 | 17.0억 |
| 2026년 3분기 | 93.0억 | 249.0억 | 118.0억 |
단위는 억 유로다. 부채는 분기말 잔액, 영업현금흐름은 분기 합계다. 2025년 4분기에 큰돈이 들어올 때는 유동부채가 늘었다. 이번에는 1년 넘게 뒤에 매출이 될 비유동 계약부채가 늘었다. 고객이 돈을 내고 먼 납기 자리를 잡기 시작한 것으로 읽힌다.
같은 날 ASML CEO는 현재 계획한 2027년과 2028년 공급으로는 고객 수요를 다 채우지 못한다고 했다. 일부 고객이 2029년, 심지어 2030년 물량을 주문하고 싶어 한다는 말도 덧붙였다. 계약부채가 늘어난 시점과 이 발언은 맞물린다. 다만 57억 유로가 어느 고객의 어떤 장비 몫인지, High NA처럼 청구 일정이 긴 특정 계약이 한꺼번에 잡힌 것인지는 공시에 없다. 여기까지는 내 읽기다.
메모리 장비 매출은 9개월 만에 작년 1년치를 넘었다
ASML 실적 자료의 용도별 매출을 보면 2026년 1~3분기 메모리용 장비 매출은 103억 유로다. 2025년 연간 84억 유로, 2024년 86억 유로를 이미 넘었다. 로직은 같은 기간 110억 유로로 작년 연간 161억 유로에 아직 못 미친다.
3분기 시스템 매출은 83.7억 유로이고 그중 메모리가 46%다. 2분기(49%)보다 비중은 낮아졌다. 하지만 비중에 시스템 매출을 곱해 보면 금액은 약 32억에서 38.5억 유로로 늘었다. 지역별 출하에서는 한국만 반대로 움직였다. 아래 금액은 ASML이 발표한 비중에 시스템 매출을 곱한 내 추정이라 반올림 오차가 있다.
| 출하 지역 | 2분기 비중 | 3분기 비중 | 금액 변화(추정) |
|---|---|---|---|
| 대만 | 30% | 32% | 20억에서 27억 유로 |
| 한국 | 43% | 31% | 28억에서 26억 유로 |
| 중국 | 14% | 23% | 9억에서 19억 유로 |
| 미국 | 9% | 13% | 6억에서 11억 유로 |
메모리 금액은 늘었는데 한국 출하 금액은 줄었다. 다만 ASML은 지역과 용도를 교차해 나누지 않는다. 늘어난 메모리 장비가 어느 지역으로 갔는지는 이 숫자로 알 수 없다. 한국 비중 12%p 하락을 삼성전자·SK하이닉스 투자 둔화로 읽기에도 한 분기뿐이라 이르다. 장비 한 대 값이 커서 인도 시점이 조금만 밀려도 분기 비중이 크게 흔들린다.
회사 전체로 보면 3분기에 크게 늘어난 건 액침 DUV(심자외선 노광 장비, ArFi)였다. 판매 대수가 23대에서 40대로 늘었고, EUV(극자외선 노광 장비)는 16대에서 17대였다. 매출 비중으로는 ArFi가 29%에서 39%로 올랐고 EUV는 57%에서 49%로 내려갔다. 중국은 EUV를 살 수 없으니 중국 출하 증가분은 EUV가 아닌 장비에서 나왔다.
4분기 가이던스 142억~152억 유로는 공장이 낼 수 있는 숫자다
연간 매출 가이던스 440억450억 유로에서 13분기 누적 297.6억 유로를 빼면 4분기는 142억152억 유로다. 회사가 따로 낸 4분기 가이던스와 같다. 여기서 서비스·업그레이드인 설치 기반 관리 매출 약 37억 유로를 빼면 장비 매출은 105억115억 유로다. 3분기 83.7억 유로보다 2537% 많다. 연간 장비 매출로는 2025년 327억 유로보다 3538% 많아지는 셈이다.
3분기에 판 노광 장비는 121대(새 장비 113대, 중고 8대)로 1년 전 72대의 1.7배다. ASML은 2027년 저NA EUV와 액침 DUV 생산능력을 2026년보다 30% 늘릴 계획이다. 2028년에 둘 다 30%를 더 늘리는 방안은 검토하고 있다. 그래도 현재 계획한 공급으로는 2027~2028년 수요를 다 채우지 못한다는 게 회사 설명이다.
공급이 다 팔린 회사의 분기 매출은 고객이 얼마나 원하는지보다 ASML이 몇 대를 만들어 내보낼 수 있는지를 보여준다. 수주 공시가 없어진 지금 수요는 계약부채에서 읽어야 한다. 매출총이익률은 57.5%로 2분기 54.0%에서 3.5%p 올랐다. 발표문은 생산성 업그레이드 수요가 계속 강했던 것을 이유로 들었다.
비유동 계약부채 93억 유로가 4분기에 어디로 가는지
이 읽기를 다음 실적에서 맞춰 볼 곳은 다섯 줄이다.
- 4분기 재무상태표의 비유동 계약부채: 93.0억 유로가 유지되는지, 더 늘어나는지, 유동부채 쪽으로 넘어가는지 본다.
- 4분기 현금흐름표의 ‘자산·부채 변동’: 3분기 70.1억 유로가 일회성이었는지 본다.
- ASML이 수주 대신 공개하겠다고 한 백로그 금액.
- 4분기 지역별 시스템 매출의 한국 비중: 3분기 31%가 2분기 43% 쪽으로 돌아가는지 본다.
- 2028년 추가 30% 증설 검토 결과. 2027년 6월 10일에는 자본시장의 날이 잡혀 있다.
https://www.sec.gov/Archives/edgar/data/0000937966/000162828026065813/pressreleasefinancialresul.htm
확인한 자료
- 3분기 매출 116.6억 유로, 매출총이익률 57.5%, 4분기 가이던스 142~152억, 2027·2028 공급 부족, 2029·2030 주문 ↗
- 6-K 재무제표·프레젠테이션 이미지: 비유동 계약부채 3,570.3→9,300.6백만 유로, 영업현금흐름 11,797.6, 용도별·지역별 매출 ↗
- ASML이 2026년부터 분기 수주 공시를 중단하고 백로그만 제공한다고 밝힘 ↗
- 2025년 4분기 수주 132억 유로(예상 63.2억), 마지막 분기 수주 공시 ↗
- 3분기 잉여현금흐름 114억 유로, 2027·2028 30% 증설로도 부족, 고객이 2030년까지 주문 희망 ↗
핀포스트 · 공시와 기술 문서를 읽고 정리합니다.