엔비디아 넘은 마이크론 이익률 80.7%, 2018년 57%는 1년 뒤 7%였다
AI 반도체 공급망에서 매출 1달러당 가장 많이 남기는 회사가 엔비디아가 아니게 됐다. 마이크론이 9월 3일에 끝난 분기에 낸 영업이익률은 80.7%, SK하이닉스의 2분기는 76.3%였다. 엔비디아가 가장 최근 발표한 7월 26일 마감 분기는 66.2%였다. 범용품이라던 메모리가…
AI 반도체 공급망에서 매출 1달러당 가장 많이 남기는 회사가 엔비디아가 아니게 됐다. 마이크론이 9월 3일에 끝난 분기에 낸 영업이익률은 80.7%, SK하이닉스의 2분기는 76.3%였다. 엔비디아가 가장 최근 발표한 7월 26일 마감 분기는 66.2%였다. 범용품이라던 메모리가 독점이라던 GPU보다 더 남기고 있다.
숫자보다 중요한 건 이 마진이 무엇으로 만들어졌느냐다. 기술 격차에서 나온 마진은 오래가고, 값에서 나온 마진은 값을 따라 움직인다. 다섯 회사의 최근 분기를 나란히 놓고 메모리의 80%가 어느 쪽인지 따져 봤다.
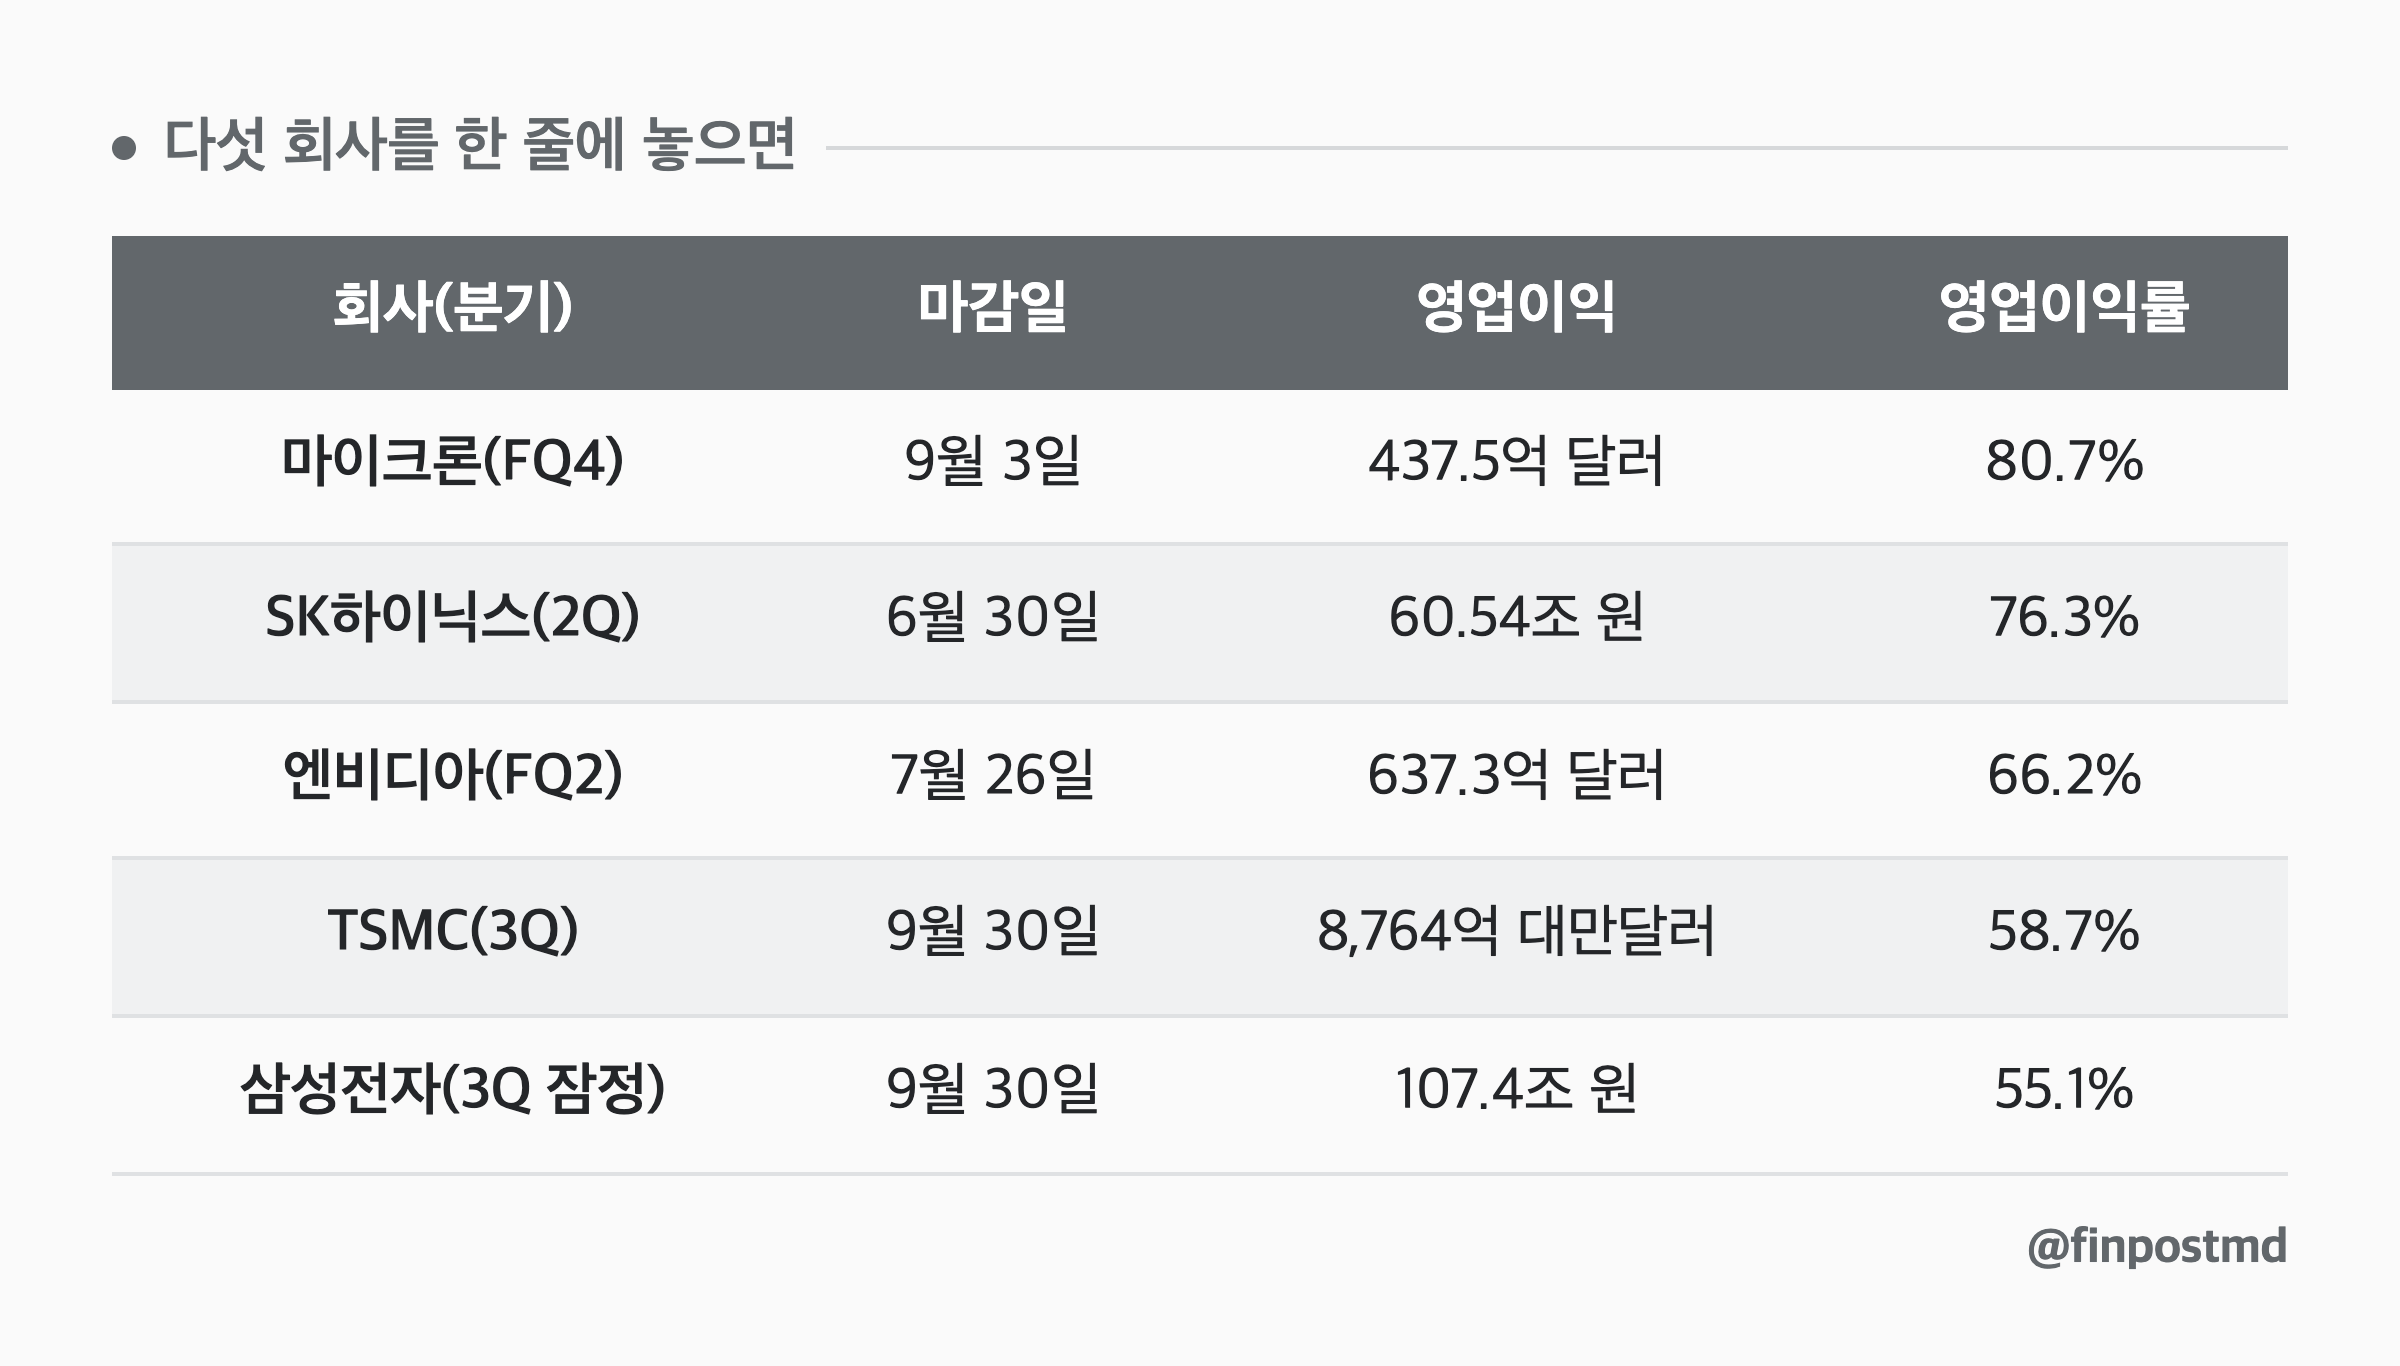
다섯 회사를 한 줄에 놓으면
각 회사가 발표한 가장 최근 분기다. 회계 분기가 달라 기간이 한두 달씩 어긋난다는 점은 감안하고 봐야 한다.
| 회사(분기) | 마감일 | 영업이익 | 영업이익률 |
|---|---|---|---|
| 마이크론(FQ4) | 9월 3일 | 437.5억 달러 | 80.7% |
| SK하이닉스(2Q) | 6월 30일 | 60.54조 원 | 76.3% |
| 엔비디아(FQ2) | 7월 26일 | 637.3억 달러 | 66.2% |
| TSMC(3Q) | 9월 30일 | 8,764억 대만달러 | 58.7% |
| 삼성전자(3Q 잠정) | 9월 30일 | 107.4조 원 | 55.1% |
마이크론과 SK하이닉스는 회사 전체가 사실상 메모리다. 삼성전자는 스마트폰·가전(DX)과 파운드리가 섞여 있어 회사 전체 이익률이 55%로 내려온다. 증권가는 삼성 메모리 사업만의 3분기 영업이익을 110조 원 안팎으로 추정한다. 회사 전체 이익보다 큰 숫자다. DX 부문이 1조~2조 원대 적자를 냈을 것으로 보기 때문이다. 부문별 확정치는 10월 29일에 나온다.
80%는 값에서 나왔다
마이크론 숫자를 1년 전과 나란히 놓으면 마진의 성분이 보인다. 2025년 같은 분기 매출은 113.2억 달러, 매출총이익률은 44.7%였다. 올해는 매출 542.3억 달러에 매출총이익률 86.8%다.
매출에서 매출총이익을 빼면 그 분기에 판 제품을 만드는 데 든 원가가 남는다. 1년 전 약 62.6억 달러, 올해 약 71.8억 달러다(내 계산, 1년 전 값은 반올림된 이익률로 역산했다). 매출이 429억 달러 늘어나는 동안 원가는 9억 달러, 15%쯤 늘었다.
이 숫자만으로 출하량이 얼마나 늘었는지는 알 수 없다. 공정이 바뀌면 비트당 원가가 내려가니 원가 15% 증가가 출하 15% 증가를 뜻하지도 않는다. HBM(AI 칩 옆에 붙는 고대역폭 메모리)처럼 비싼 제품 비중이 커진 효과도 섞여 있다. 그래도 매출이 4.8배가 되는 동안 원가가 15% 늘었다면, 늘어난 매출의 대부분은 값에서 왔다고 보는 게 자연스럽다.
SK하이닉스도 같은 그림이다. 회사는 2분기 D램 평균 판매가격이 직전 분기보다 약 30%, 낸드는 50%대 중반 올랐다고 밝혔다. 석 달 사이 값이 이만큼 오르면 원가가 크게 변하지 않는 회사의 이익률은 따라 올라갈 수밖에 없다.
값에서 나온 마진이 나쁘다는 얘기는 아니다. 값이 꺾이면 마진도 같이 꺾인다는 얘기다.
엔비디아 마진은 오히려 올랐다
메모리 값이 이렇게 올랐으면 메모리를 사는 쪽 마진이 깎였어야 할 것 같다. 엔비디아는 HBM을 사서 GPU에 얹는 회사다. 그런데 엔비디아의 매출총이익률은 1년 전 72.4%에서 직전 분기 74.9%, 최근 분기 75.0%로 올라갔다. 영업이익은 1년 새 284억 달러에서 637억 달러로 늘었다.
공급망의 두 단계가 동시에 마진을 올렸다면 청구서는 그 아래로 내려간 것이다. GPU 서버를 사는 클라우드 회사와 AI 연구소들이 메모리 값과 엔비디아 마진을 함께 내고 있다. 지금까지는 그들이 낼 수 있었다.
움직임이 처음 나온 곳은 전망치다. 엔비디아는 8~10월 분기 매출총이익률을 74.0%로 제시했다. 위아래 0.5%포인트 범위이고, 직전 분기보다 1%포인트 낮다. 이 숫자 하나로 원인을 메모리 원가라고 단정할 수는 없다. 제품 구성이나 신제품 초기 원가 같은 다른 이유도 있을 수 있다. 다만 맨 아래 구매자가 다 받아주던 구간이 끝나면 그다음엔 메모리 회사와 엔비디아가 같은 파이를 나눠야 한다. 그때부터는 누가 더 버티느냐의 싸움이다.
2018년에도 57%가 있었다
메모리 이익률이 50%를 넘은 건 처음이 아니다. SK하이닉스는 2018년 3분기 매출 11조 4,168억 원, 영업이익 6조 4,724억 원으로 영업이익률 57%를 기록했다. 그 실적과 함께 나온 회사 전망은 D램 공급 부족이 풀리고 수요 불확실성이 커진다고 하면서도 이렇게 덧붙였다.
AI서버와 엣지컴퓨팅 등 고용량 메모리를 요구하는 신규 기술의 도입에 따라 중장기적인 서버 수요 성장세는 변하지 않을 것
중장기 전망은 맞았다. 8년 뒤 AI 서버가 실제로 메모리 수요를 끌고 있다. 그런데 마진은 그 수요를 기다려 주지 않았다. 1년 뒤인 2019년 3분기 SK하이닉스 매출은 6조 8,388억 원, 영업이익은 4,726억 원으로 영업이익률 7%였다. 그 분기 D램 평균 판매가격은 직전 분기보다 16% 내렸다.
수요 이야기가 맞아도 값이 내리면 57%가 1년 만에 7%가 된다. 값에서 나온 마진은 그렇게 움직인다.
이번에 다른 점, 같은 점
다른 점은 계약이다. SK하이닉스는 2분기 실적 발표에서 고객 10곳과 3~5년짜리 장기 공급 계약을 맺었고, 구매 약정을 묶어 두는 보증금도 받았다고 밝혔다. 다만 가격 조건은 공개하지 않았다. 물량은 묶여 있어도 가격이 시황을 따라 다시 정해지는 구조라면 마진을 지켜주는 힘은 생각보다 작을 수 있다.
같은 점은 마진의 성분이다. 지금의 80%는 원가를 낮춰서 생긴 게 아니라 값이 올라서 생겼다. 내가 보기에 엔비디아의 66%는 칩에 소프트웨어와 시스템 설계를 묶어 파는 제품값이고, 메모리의 80%는 공급이 수요를 못 따라가는 동안 붙는 희소성 값이다.
시장은 같은 1달러 이익이라도 몇 년 동안 나오느냐를 다르게 친다고 나는 본다. SK하이닉스가 사상 최대 영업이익을 발표한 7월 29일에도 주가는 9.61% 내렸다.
다음에 볼 숫자
방향이 바뀌는 신호는 메모리 마진과 엔비디아 마진을 같이 봐야 잡힌다. 하나만 보면 값이 오르는 건지 구매자가 버티는 건지 구분이 안 된다. 내가 쓰는 기준은 이렇다.
| 메모리 마진 | 엔비디아 마진 | 읽는 법 |
|---|---|---|
| 오름 | 내림 | 메모리가 엔비디아 몫을 가져가는 중 |
| 내림 | 유지 | 메모리 값이 먼저 꺾이는 2018년형 |
| 내림 | 내림 | 맨 아래 구매자가 청구서를 거부 |
첫 숫자는 이미 나와 있다. 마이크론은 9~11월 분기 매출을 615억 달러(위아래 15억 달러)로 제시하면서 매출총이익률은 약 85.95%로 잡았다. 직전 두 분기 84.6%, 86.8%로 올라가던 숫자가 0.85%포인트 내려가는 전망이다. 엔비디아도 1%포인트 낮춰 잡았다. 표로 보면 둘 다 살짝 내려가는 칸에 걸쳐 있다. 다만 둘 다 1%포인트 안팎의 작은 폭이라 어느 칸이라고 부르기엔 이르다.
10월 29일 삼성전자 확정 실적에서는 부문별 이익이 처음 숫자로 나온다. 메모리 110조 원 추정이 맞는지, DX 적자가 얼마인지 가늠할 수 있다. TSMC는 1012월 분기 영업이익률을 56.558.5%로 제시해 3분기 58.7%보다 낮게 잡았다. 마이크론, 엔비디아, TSMC 세 회사가 모두 다음 분기 이익률을 이번보다 낮게 제시한 셈이다.
메모리의 80%는 이번 사이클이 만든 숫자이고 업종의 새 기본값으로 보기는 어렵다. 그래서 남은 질문은 80%가 언제 내려오느냐보다, 내려올 때 2018년처럼 1년 만에 무너지느냐 장기 계약 덕에 계단처럼 내려오느냐다. 그 실마리는 다음 두 분기 마이크론과 엔비디아의 매출총이익률이 서로 어느 방향으로 가는지에서 먼저 보일 것이다.
https://www.sec.gov/Archives/edgar/data/0000723125/000072312526000018/a2026q4ex991-pressrelease.htm
확인한 자료
- 마이크론 FQ4 매출 542.3억 달러, 매출총이익률 86.8%, 영업이익률 80.7%, FQ1 매출총이익률 전망 약 85.95% ↗
- 엔비디아 FQ2 영업이익 637.3억 달러, 매출총이익률 75.0%(1년 전 72.4%), FQ3 전망 74.0% ↗
- TSMC 3분기 영업이익 8,764억 대만달러, 영업이익률 58.7%, 4분기 전망 56.5~58.5% ↗
- SK하이닉스 2분기 영업이익 60.54조·매출 79.32조, 주가 9.61% 하락, D램 ASP 약 30% 상승, 장기계약 10곳 ↗
- 삼성전자 3분기 잠정 영업이익 107.4조 원(803억 달러), 메모리 이익 추정 약 110조, DX 적자 추정 ↗
- SK하이닉스 2018년 3분기 영업이익 6조4724억 원, 영업이익률 57%, AI서버 언급 전망 ↗
- SK하이닉스 2019년 3분기 영업이익 4,726억 원, 영업이익률 7%, D램 ASP 16% 하락 ↗
핀포스트 · 공시와 기술 문서를 읽고 정리합니다.