마이크론 값이 반토막 나도 마진율 73%, 이익은 58% 줄어든다
마이크론이 9월 30일 낸 회계 4분기 매출총이익률은 GAAP 기준 86.8%다. 매출 542.3억 달러에 매출원가는 71.8억 달러다. 원가와 출하량은 그대로 두고 판매가격만 절반으로 깎아 계산해 보면 매출총이익률은 73.5%가 남는다. 그런데 같은 계산에서 매출총이익은 470억…
이 글에서 다루는 것
마이크론이 9월 30일 낸 회계 4분기 매출총이익률은 GAAP 기준 86.8%다. 매출 542.3억 달러에 매출원가는 71.8억 달러다. 원가와 출하량은 그대로 두고 판매가격만 절반으로 깎아 계산해 보면 매출총이익률은 73.5%가 남는다. 그런데 같은 계산에서 매출총이익은 470억 달러에서 199억 달러로 58% 줄어든다.
지난 두 번의 메모리 꼭지에서는 매출이 빠지자 마진율도 크게 무너졌다. 이번에는 원가가 매출의 13%뿐이라 값이 빠져도 마진율이 덜 움직인다. 마진율보다 이익 금액이 훨씬 크게 줄어드는 구조다.
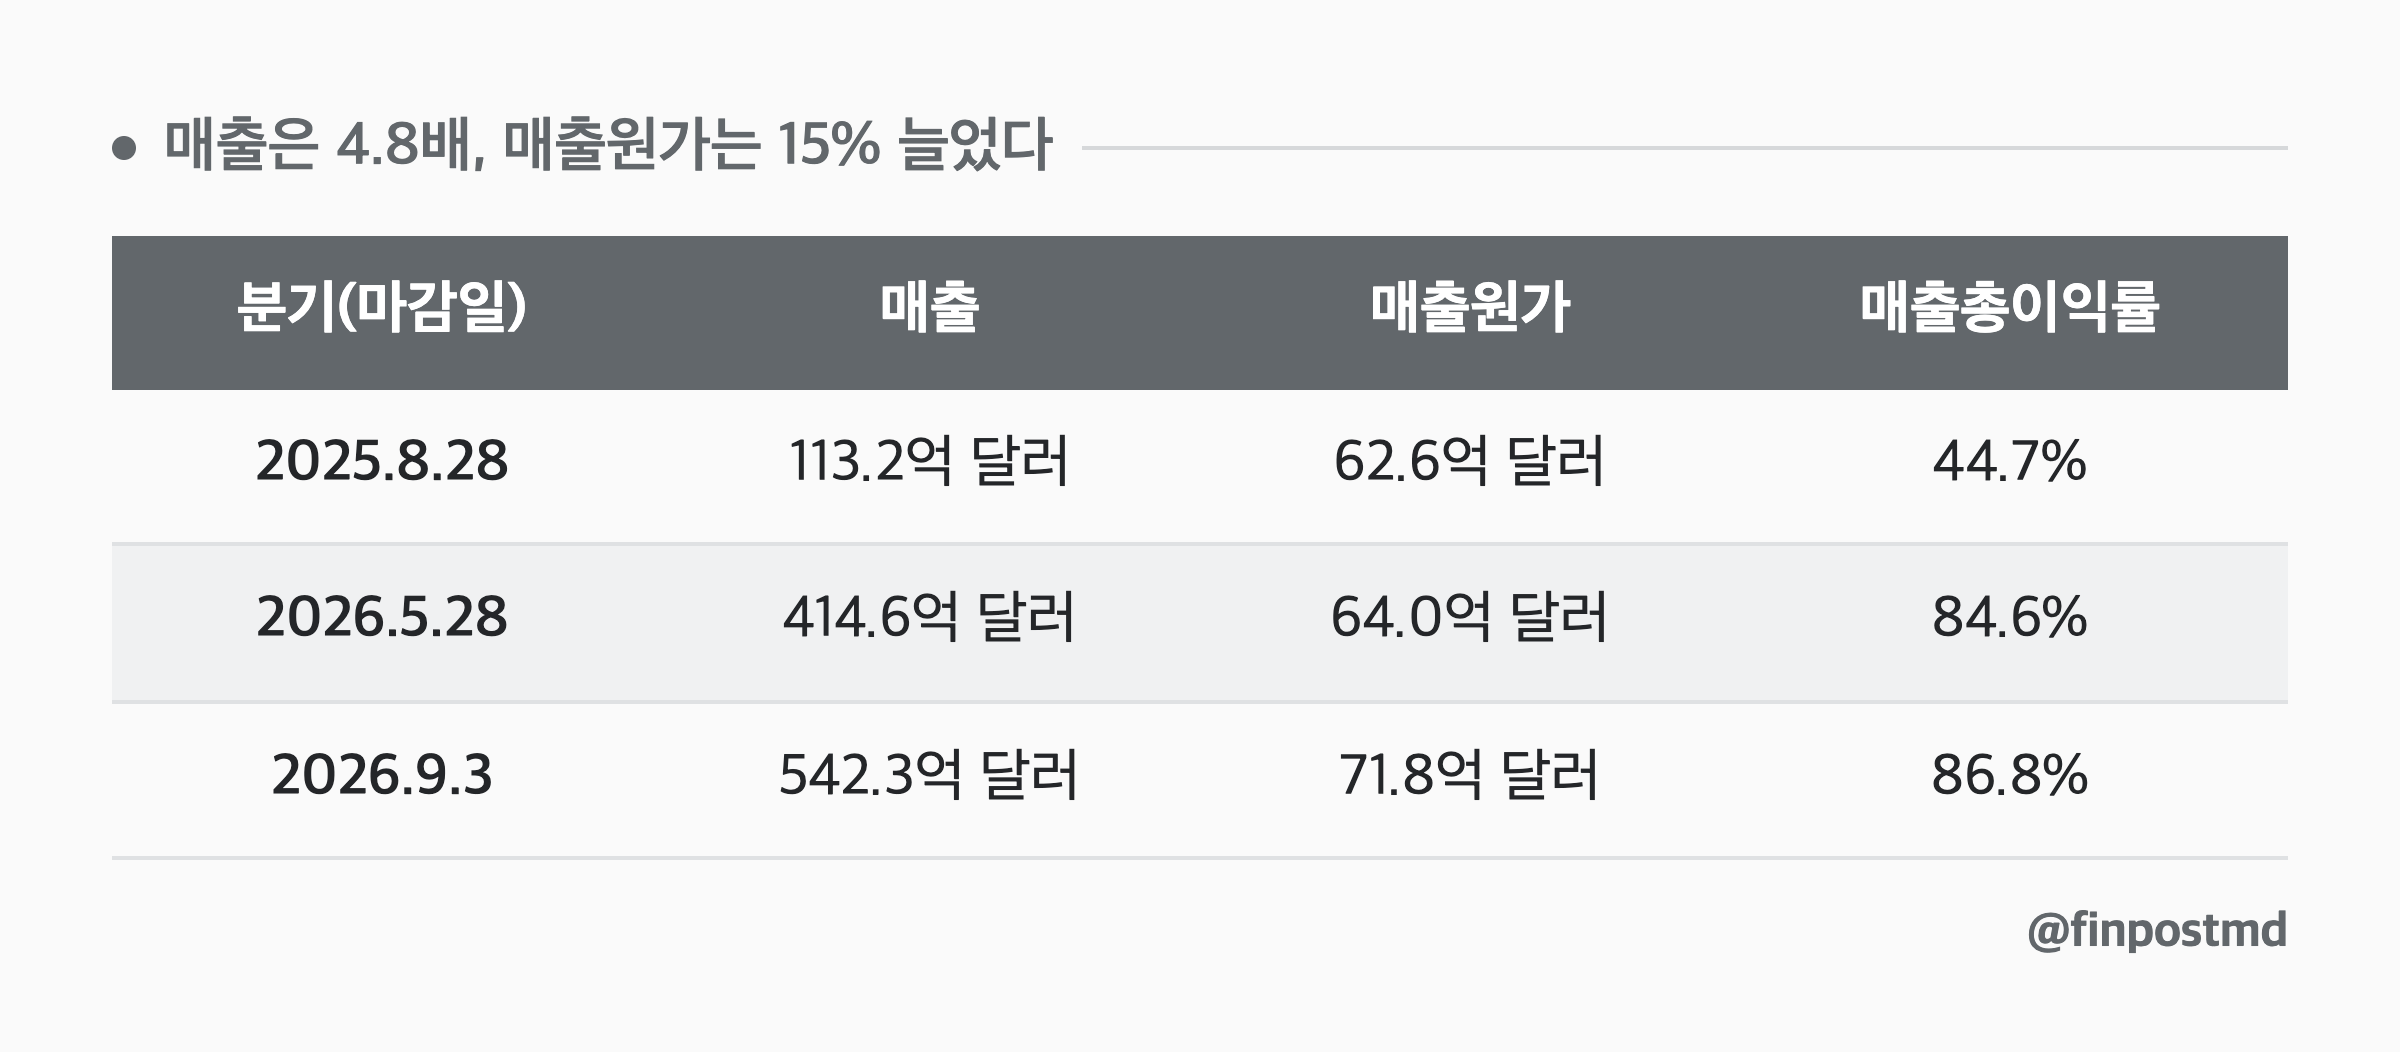
매출은 4.8배, 매출원가는 15% 늘었다
마이크론 회계 4분기는 9월 3일에 끝났다. 1년 전 같은 분기(2025년 8월 28일 마감)와 놓고 보면 매출은 113.2억 달러에서 542.3억 달러로 4.8배가 됐고, 매출원가는 62.6억 달러에서 71.8억 달러로 15% 늘었다. 매출총이익은 50.5억 달러에서 470.5억 달러로 9배가 넘는다.
이번 분기는 14주짜리였다. 2026 회계연도가 53주라 남는 한 주가 4분기에 붙었고, 그래서 직전 분기 대비 31% 늘어난 매출에는 한 주치가 더 들어 있다. 일주일 평균으로 환산하면 1년 전보다 매출은 4.45배, 원가는 6.5% 늘었다(내 계산).
| 분기(마감일) | 매출 | 매출원가 | 매출총이익률 |
|---|---|---|---|
| 2025.8.28 | 113.2억 달러 | 62.6억 달러 | 44.7% |
| 2026.5.28 | 414.6억 달러 | 64.0억 달러 | 84.6% |
| 2026.9.3 | 542.3억 달러 | 71.8억 달러 | 86.8% |
회사는 10-K에서 연간 기준으로 이 차이를 설명했다. D램 매출은 252% 늘었는데 평균판매가격이 약 180% 올랐고 비트 출하는 20%대 중반 늘었다. 낸드는 매출 274% 증가에 가격이 약 200%, 비트가 20%대 중반이다. 마진 개선 이유도 첫 줄이 판매가격 상승이고 제조원가 절감은 그 뒤에 붙어 있다. 분기 원가 자체는 늘었으니 이번 마진 개선은 대부분 가격이 만든 숫자다.
2018년 꼭지는 61%, 2022년 꼭지는 47%였다
2018년 8월 30일에 끝난 회계 4분기, 마이크론은 매출 84.4억 달러에 매출총이익률 61.0%를 냈다. 다섯 분기 뒤인 2019년 11월 28일 마감 분기에는 매출이 51.4억 달러로 39% 빠졌고 마진은 26.6%였다. 그사이 매출원가는 32.9억 달러에서 37.8억 달러로 오히려 늘었다.
2022년도 모양이 같다. 6월 2일 마감 분기 매출 86.4억 달러, 마진 46.7%에서 세 분기 뒤인 2023년 3월 2일 마감 분기에는 매출 36.9억 달러, 마진 -32.7%가 됐다. 이 분기 매출원가 49.0억 달러에는 재고 평가손 14.3억 달러가 들어 있다. 재고는 원가와 시장에서 받을 수 있는 값 중 낮은 쪽으로 장부에 올리는데, 값이 원가 밑으로 내려가자 그 차액이 원가로 잡혔다.
| 분기(마감일) | 매출 | 매출원가 | 매출총이익률 |
|---|---|---|---|
| 2018.8.30 | 84.4억 달러 | 32.9억 달러 | 61.0% |
| 2019.11.28 | 51.4억 달러 | 37.8억 달러 | 26.6% |
| 2022.6.2 | 86.4억 달러 | 46.1억 달러 | 46.7% |
| 2023.3.2 | 36.9억 달러 | 49.0억 달러 | -32.7% |
| 2026.9.3 | 542.3억 달러 | 71.8억 달러 | 86.8% |
두 번 다 원가는 내려오지 않았고 매출만 빠졌다. 원가가 매출에서 차지한 몫은 2018년 꼭지 39%, 2022년 꼭지 53%였다. 지금은 13%다. 같은 폭으로 값이 빠져도 이번에는 마진율이 훨씬 덜 움직인다는 뜻이다.
값이 반토막 나면 마진율은 73.5%, 이익은 58% 준다
아래 표는 이번 분기 매출원가 71.8억 달러와 출하량을 고정하고 모든 제품 값이 같은 비율로 빠진다고 가정한 내 계산이다. 예측이 아니라 민감도다.
| 가격 변화 | 매출 | 매출총이익 | 매출총이익률 |
|---|---|---|---|
| 지금 | 542억 달러 | 470억 달러 | 86.8% |
| -30% | 380억 달러 | 308억 달러 | 81.1% |
| -50% | 271억 달러 | 199억 달러 | 73.5% |
| -70% | 163억 달러 | 91억 달러 | 55.9% |
값이 30% 빠져도 마진율은 6%p밖에 안 내려가는데, 매출총이익은 163억 달러가 사라진다. 70%가 빠지면 마진율은 55.9%로 2018년 꼭지(61.0%)에 가깝지만 이익은 81% 줄어 있다. 이 계산에서 매출이 원가 밑으로 내려가려면 값이 86.8% 넘게 빠져야 한다. 마진율만 보면 이익이 반 넘게 줄어도 70%대가 유지된다.
원가가 고정이라는 가정은 이미 흔들리고 있다. 마이크론은 회계 1분기(12월 초 마감) 가이던스로 매출 615억 달러, GAAP 매출총이익률 85.95%를 냈다. 매출 중간값으로 역산하면 매출원가는 약 86억 달러다. 13주 분기라 일주일 평균으로 바꾸면 이번 분기보다 30% 많다(내 계산).
산자이 메로트라 CEO는 콜에서 4분기 HBM 매출이 회사 전체보다 빨리 늘었다고 했다. 2027년 HBM 물량 대부분은 전년보다 크게 오른 값에 계약을 마쳤고, 그래서 범용 D램과의 마진 격차가 좁혀진다고도 했다. 격차를 좁힌다는 건 지금 HBM 마진이 범용 D램보다 낮다는 뜻이다(내 해석). 격차가 남아 있는 동안 HBM 비중이 커지면 원가율은 올라간다.
2030년까지 매출의 26% 남짓에 가격 틀이 있다
메로트라는 9월 30일 콜에서 지금까지 고객과 장기 공급계약(SCA) 26건을 맺었고, 이 계약이 2030년까지 매출의 35% 넘게 차지할 것으로 추정한다고 했다. 그중 4분의 3은 가격 틀이 미리 정해져 있고, 그 대부분은 바닥값과 천장값이 있는 밴드다. 나머지 4분의 1은 시장가로 주기적으로 다시 정한다. 35%의 4분의 3이면 2030년까지 매출의 26% 남짓이다(내 계산).
To date, we have signed 26 SCAs, which we currently estimate to be over 35% of our revenue through 2030.
고객이 건 재무 약정은 320억 달러이고 대부분 현금 예치금이다. 10-K 재무상태표에서는 비유동 고객 계약부채가 128.95억 달러로 잡혔다. 1년 전엔 1.42억 달러였다. 회사는 예치금 거의 전부를 2029~2031년에 돌려줄 예정이라고 적었다. 매출이 아니라 갚을 돈이다.
위 민감도 표는 모든 매출의 값이 같이 빠진다고 가정했다. 실제로는 26% 남짓 가운데 밴드가 걸린 계약은 바닥값 아래로 내려가지 않는다. 바닥값이 얼마인지는 공개되지 않았다. 천장값도 있으니 값이 더 오를 때 이 몫은 덜 오른다. 나머지 70%대 매출은 여전히 시장가를 탄다. 장기계약은 사이클을 없앤 게 아니라 매출 4분의 1쯤의 가격 진폭을 줄이는 장치다.
재고일수 141일, 2019년 바닥 때보다 길다
9월 3일 재고는 103.7억 달러다. 석 달 전 85.7억 달러에서 18억 달러, 21% 늘었다. 재고를 분기 매출원가로 나눠 재고일수를 내면 141일이다(98일 분기 기준, 내 계산). 같은 식으로 2018년 8월 꼭지는 100일, 2022년 6월 꼭지는 111일, 2019년 11월 바닥은 119일이었다. 지금 재고일수가 과거 바닥 때보다 길다.
이 숫자만으로 재고가 쌓였다고 단정하기는 어렵다. 늘어난 18억 달러가 출하를 기다리는 완제품인지 공정 중인 재공품인지에 따라 읽기가 갈린다.
내년 설비투자 500억 달러, 새 클린룸은 2028년 말부터
마이크론의 2026 회계연도 순 설비투자는 273.7억 달러로 매출의 20.5%다. 2018 회계연도에는 82.0억 달러로 매출 303.9억 달러의 27.0%였다. 매출 대비 투자 강도는 지난 꼭지보다 낮다.
절대액은 다르다. 회사는 회계 1분기 약 115억 달러, 상반기 약 250억 달러를 쓰고 하반기는 더 쓴다고 했다. 하반기가 상반기보다 많으면 연간 500억 달러를 넘는다(내 계산). 메로트라는 늘어나는 돈의 대부분이 건물 공사비이고, 대부분 2028년 말 이후 클린룸을 앞당기는 데 쓴다고 했다.
새 공장 일정은 이렇다. 싱가포르 HBM 패키징은 2027년 초, 아이다호 ID1과 대만 퉁뤄는 2027년 중반, 아이다호 ID2와 일본 D램 증설은 2028년 말, 싱가포르 낸드는 2028년 하반기, 뉴욕 첫 공장은 2030년에 첫 웨이퍼가 나온다. 회사는 새 공장 생산이 첫 출하 뒤 몇 분기 지나야 의미 있는 규모가 된다고 덧붙였다. 메로트라는 2027·2028 회계연도 수급이 2026년보다 훨씬 빡빡할 것으로 봤다.
감가상각은 이미 오르고 있다. 2026 회계연도 감가상각비는 95.0억 달러로 1년 전 83.5억 달러보다 14% 많다. 500억 달러짜리 투자가 감가상각으로 원가에 들어오는 시점과 새 클린룸 물량이 나오는 시점은 2028년 말 근처에서 겹친다. 새 물량이 값을 누르고 감가상각이 원가를 올리는 일이 같이 올 수 있는 구간이 거기다(내 해석).
그 전에 확인할 줄은 이렇다.
- 12월 회계 1분기 실적: GAAP 매출총이익률이 가이던스 85.95%에 맞는지, 매출원가가 역산값 86억 달러에서 얼마나 벗어나는지
- 같은 10-Q 재무상태표: 비유동 고객 계약부채 128.95억 달러가 더 늘었는지
- 같은 10-Q 재고 주석: 103.7억 달러 중 완제품과 재공품 비중
- 회계 2분기 이후 실적 발표: 하반기 설비투자 금액과 그중 장비 몫
https://www.sec.gov/Archives/edgar/data/0000723125/000072312526000018/a2026q4ex991-pressrelease.htm
확인한 자료
- FQ4 FY26 매출 542.3억, 원가 71.8억, GAAP GM 86.8%, 재고 103.7억, FQ1 가이던스 615억·85.95%, FY ↗
- FY26 D램 ASP 약 180%·비트 20%대 중반, 53주, 비유동 고객 계약부채 128.95억(전년 1.42억), 예치금 2029~2031 ↗
- SCA 26건·2030년까지 매출 35% 초과·4분의 3 가격 틀·바닥/천장 밴드·약정 320억, HBM 마진 격차 축소 발언, 공장 일정 ↗
- FY27 capex 1분기 약 115억·상반기 약 250억·하반기 더 높음, 증가분 대부분 건설·2028년 말 이후 클린룸 ↗
- FQ4 2018 매출 84.4억, 원가 32.9억, GM 61.0%, 재고 35.95억, FY18 순 capex 82.0억 ↗
- FQ1 2020 매출 51.4억, 원가 37.8억, GM 26.6%, 재고 49.4억 ↗
- FQ3 2022 매출 86.4억, 원가 46.1억, GM 46.7%, 재고 56.3억 ↗
- FQ2 2023 매출 36.9억, 원가 49.0억(재고 평가손 14.3억 포함), GM -32.7% ↗
- benzinga.com ↗
핀포스트 · 공시와 기술 문서를 읽고 정리합니다.