샌디스크 잉여현금흐름 70억 달러 중 19억은 고객이 미리 낸 돈이다
샌디스크가 7월 3일 끝난 분기에 낸 잉여현금흐름 70억 8,300만 달러에는 고객이 미리 낸 돈 19억 3,800만 달러가 섞여 있다. 그 일부는 계약이 끝나면 돌려줘야 하는 보증금이다. 분기마다 값을 다시 매기던 낸드에 최장 5년짜리 물량 계약과 금융 보증이 붙은 것이다. 이…
이 글에서 다루는 것
샌디스크가 7월 3일 끝난 분기에 낸 잉여현금흐름 70억 8,300만 달러에는 고객이 미리 낸 돈 19억 3,800만 달러가 섞여 있다. 그 일부는 계약이 끝나면 돌려줘야 하는 보증금이다. 분기마다 값을 다시 매기던 낸드에 최장 5년짜리 물량 계약과 금융 보증이 붙은 것이다. 이 계약은 2025년 여름 시작된 2026 회계연도부터 맺었고, 그동안 낸드값은 가파르게 올랐다. 값이 꺾일 때 계약이 버티는지는 아직 아무도 본 적이 없다.
잉여현금흐름 70억 달러에서 회사가 스스로 19억 달러를 뺐다
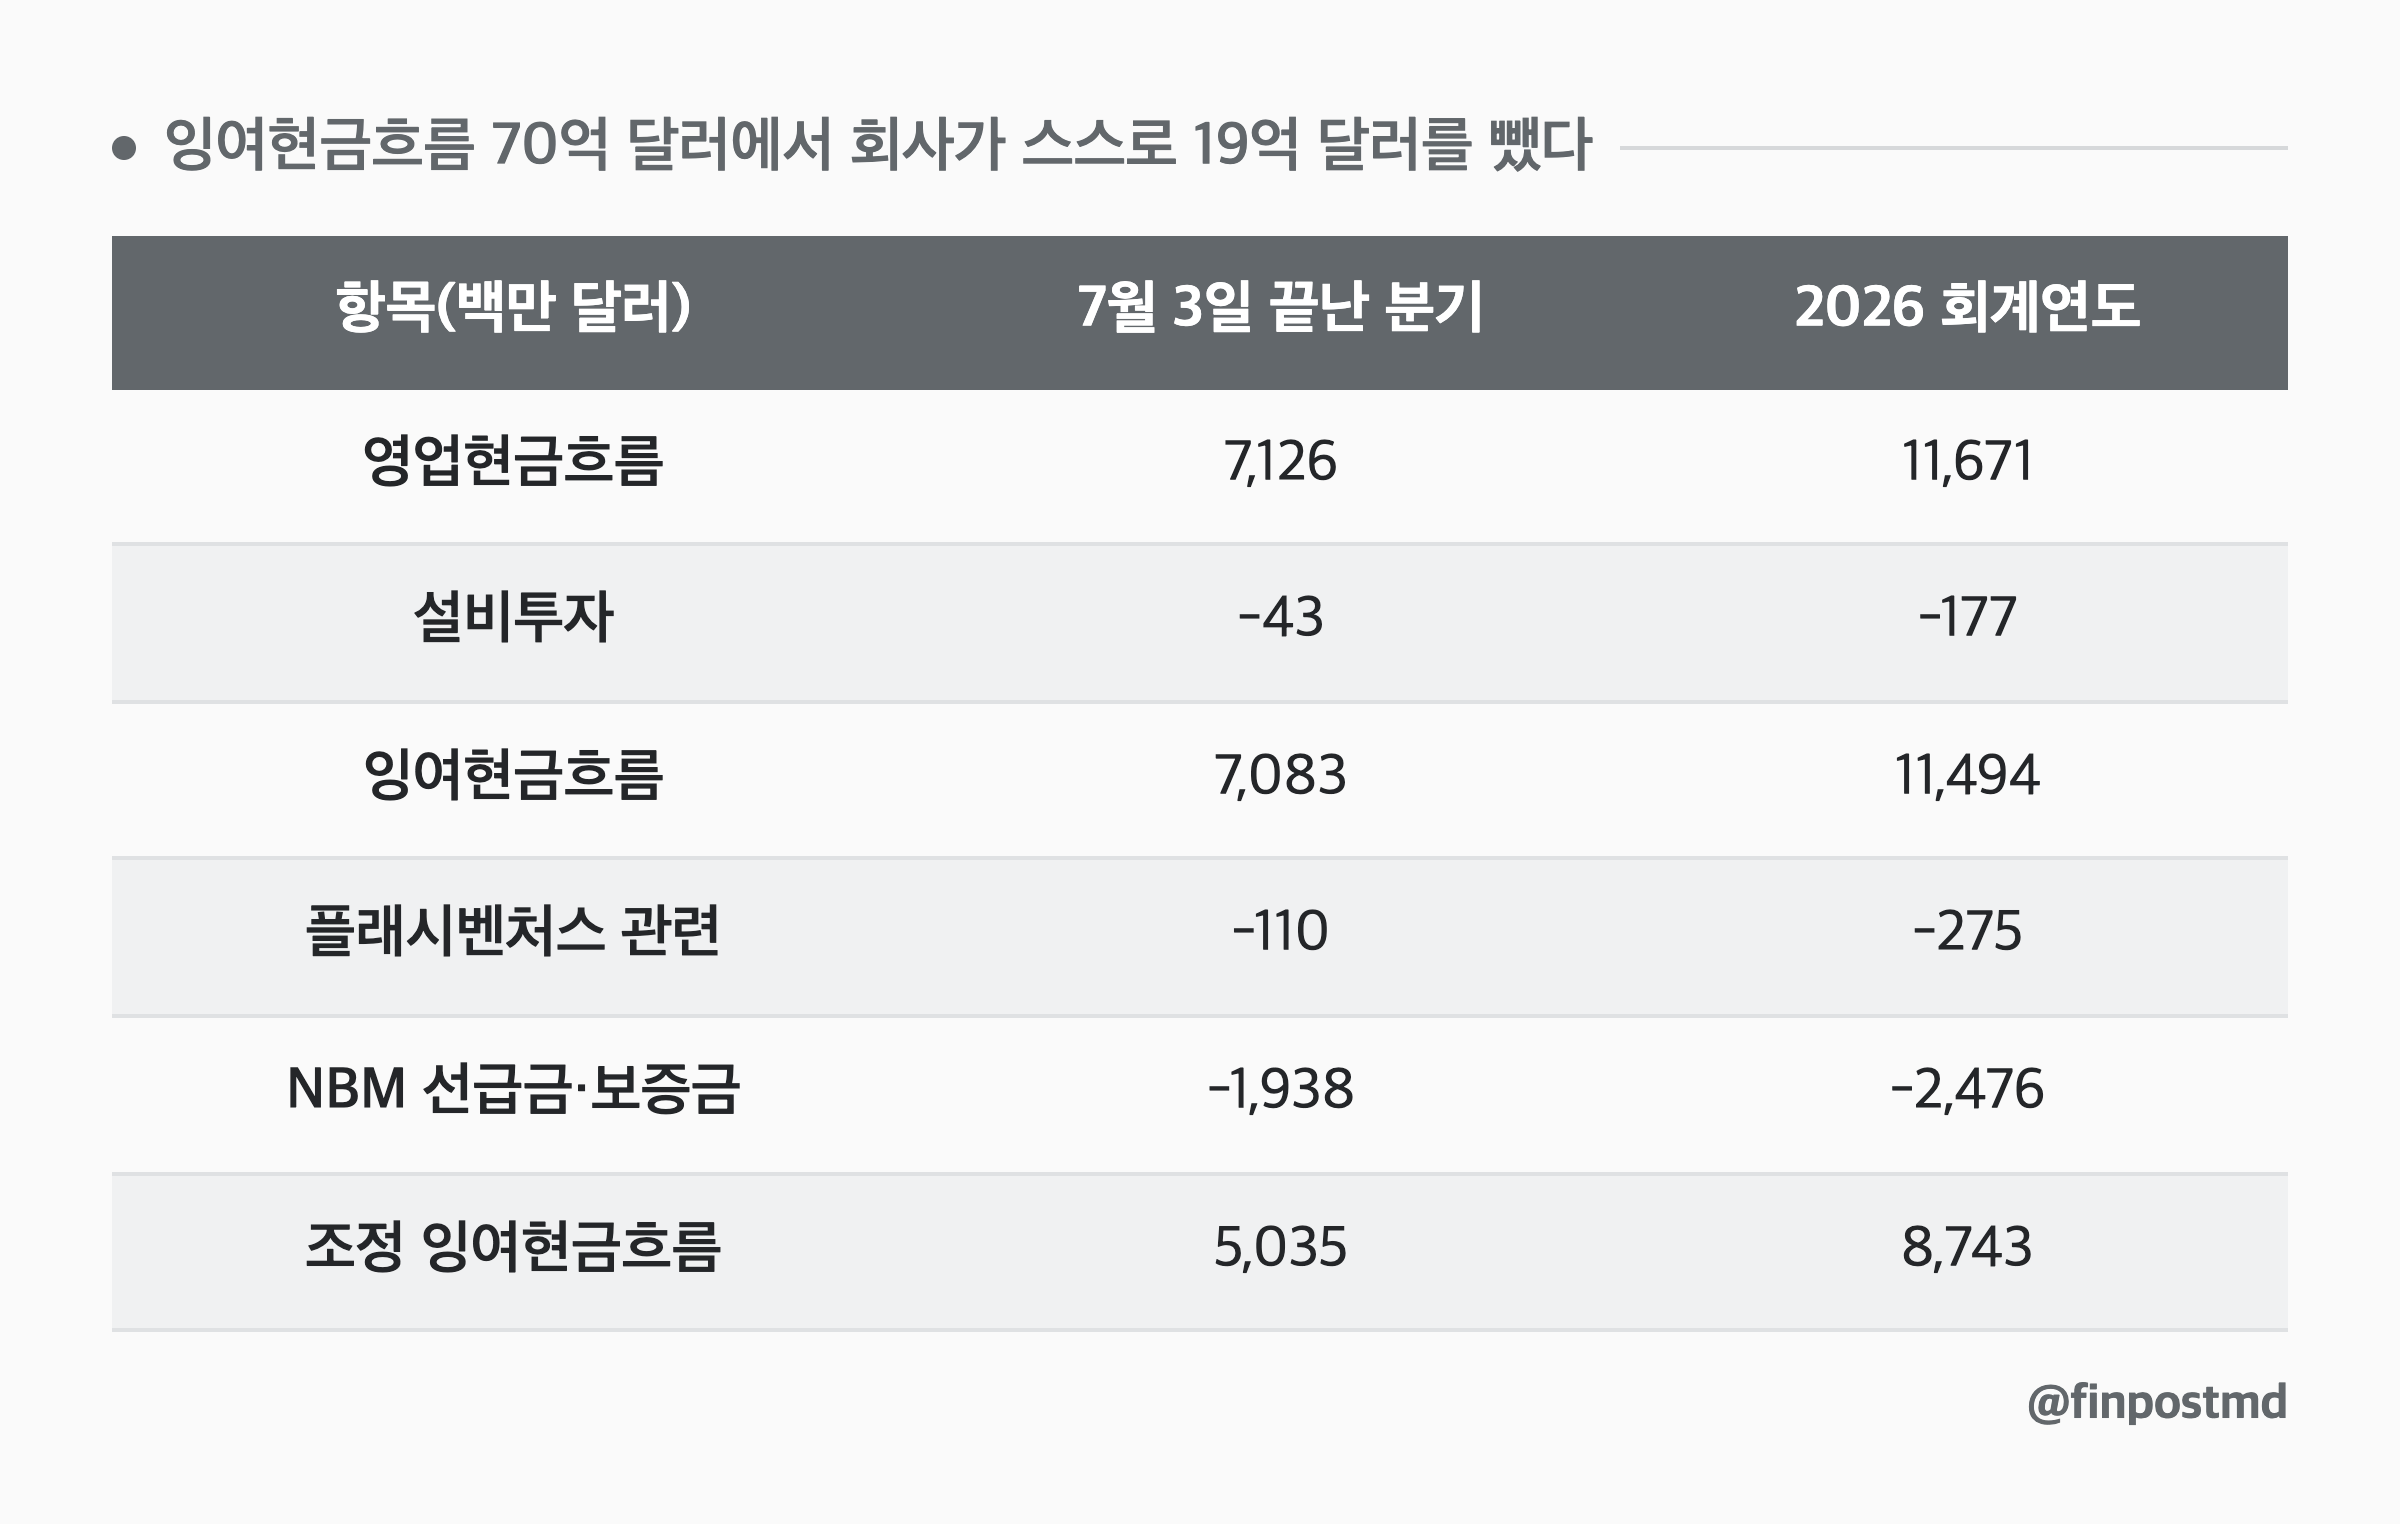
8월 5일 실적 자료의 현금흐름 표는 잉여현금흐름에서 끝나지 않는다. 영업현금흐름 71억 2,600만 달러에서 설비투자 4,300만 달러를 빼면 잉여현금흐름 70억 8,300만 달러가 나온다. 샌디스크는 그 아래에 조정 잉여현금흐름 줄을 따로 두고, 장기계약(회사 표현으로 NBM, New Business Model)에서 받은 선급금·보증금 19억 3,800만 달러와 플래시벤처스 관련 1억 1,000만 달러를 빼 50억 3,500만 달러를 적었다. 회사는 이 돈이 본업의 현금흐름을 보여주지 않는다고 설명했다.
| 항목(백만 달러) | 7월 3일 끝난 분기 | 2026 회계연도 |
|---|---|---|
| 영업현금흐름 | 7,126 | 11,671 |
| 설비투자 | -43 | -177 |
| 잉여현금흐름 | 7,083 | 11,494 |
| 플래시벤처스 관련 | -110 | -275 |
| NBM 선급금·보증금 | -1,938 | -2,476 |
| 조정 잉여현금흐름 | 5,035 | 8,743 |
들어온 돈의 성격은 대차대조표에서 갈린다. 고객이 물건을 받기 전에 낸 선수금(계약부채)은 1년 전 2,500만 달러에서 12억 4,200만 달러가 됐다. 환불부채는 1억 2,600만 달러에서 15억 달러로 늘었고, 10-K는 그 대부분이 계약 기간이 끝나면 돌려줘야 하는 NBM 보증금이라고 적었다. 15억 달러는 샌디스크가 맡아 둔 돈이지 번 돈이 아니다. 같은 분기 자사주 매입에 쓴 45억 2,400만 달러는 조정 잉여현금흐름 50억 3,500만 달러 안쪽이다.
계약 잔액 598억 달러, 1년 안에 매출이 되는 건 19%
8월 17일 제출한 10-K는 7월 3일 기준 남은 계약 의무에 배분된 거래가격을 598억 달러로 적었다. 587억 달러는 아직 청구 전이고 11억 달러는 선수금으로 들어와 있다. 이 잔액은 전부 NBM에서 나왔다. 앞으로 12개월 안에 매출로 잡힐 몫은 약 19%라고 했으니 114억 달러 정도다.
계약은 결산일 뒤에도 늘었다. 10-K는 결산일 이후 NBM 두 건을 더 맺었고 거래가격 합계가 313억 달러라고 적었다. 루이스 비소소 CFO는 8월에 이 계약이 8개 고객과 맺은 10건이라고 밝혔다. 최소 기대 매출은 939억 달러, 금융 보증은 165억 달러라고 했다. 939억 달러는 가격이 계약 하한에 머문다고 가정한 숫자다. 계약 기간은 최장 5년, 가중평균 4년 이상이다.
10-K는 NBM 가격이 고정분과 가변분으로 짜여 있다고 적었다. 값이 오르면 가변분이 따라가고 내리면 하한에서 멈추는 구조로 읽힌다. 그렇다면 이 계약이 줄이는 건 매출이 바닥 없이 꺼지는 위험이고, 이익률의 출렁임까지 없애 주지는 않는다.
분기 설비투자 4,300만 달러, 공장은 플래시벤처스에 있다
2026 회계연도 매출이 202억 달러인 회사의 그해 설비투자가 1억 7,700만 달러다. 낸드 웨이퍼를 어디서 만드는지는 10-K 관계사 주석에 있다. 샌디스크는 지금 웨이퍼 전부를 키옥시아와 세운 합작법인 플래시벤처스에서 사고, 지분은 샌디스크 49.9%, 키옥시아 50.1%다. 공장 건물은 키옥시아 것이고 장비는 플래시벤처스가 갖거나 빌린다. 플래시벤처스는 키옥시아 공장 생산능력의 약 80%를 차지한다. 웨이퍼는 두 회사가 대체로 50%씩 가져가고, 값은 원가에 작은 마진을 얹은 수준이다.
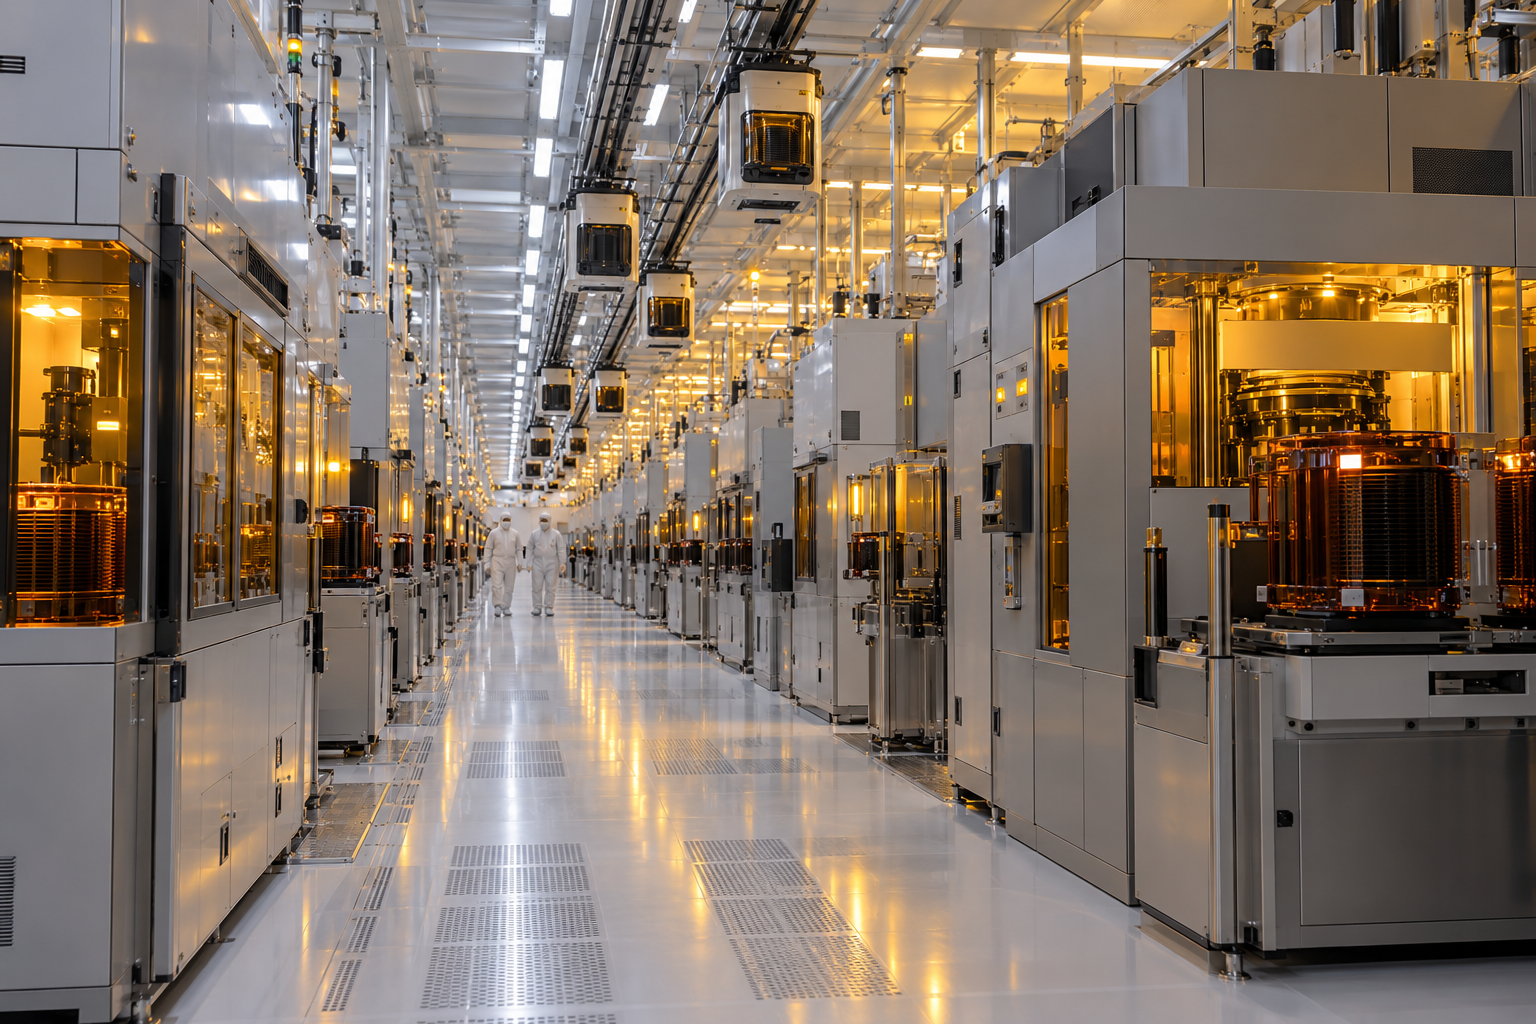
샌디스크 장부의 설비투자 줄이 작다고 공장 부담이 작은 건 아니다. 샌디스크는 웨이퍼를 얼마나 사든 플래시벤처스 고정비의 절반을 내야 한다. 합작법인이 자체 현금으로 못 메우는 설비투자는 49.9~50%를 대야 한다. 2026 회계연도에 플래시벤처스에 빌려준 돈은 4억 6,200만 달러였다. 10-K는 2027 회계연도에 새 공정 전환으로 투자가 늘어난다고 적었다.
증설 계획도 합작 안에서 나온다. 두 회사는 8월 말 2032년까지 5조 엔(310억 달러 이상)을 일본 낸드 생산에 쓰겠다고 했다. 오타 히로오 키옥시아 CEO는 투자액의 3분의 1 정도를 정부 보조금으로 기대한다고 했고, 두 회사는 일본 정부 지원이 이어진다는 전제를 달았다. 짓고 있는 Fab3는 2029 회계연도 생산이 목표다. 최장 5년인 지금 계약의 뒤쪽 기간은 이 공장이 돌기 시작하는 때와 겹친다.
데이터센터 매출 14배, 소비자 매출은 한 분기에 32% 줄었다
7월 3일 끝난 분기 매출 89억 6,500만 달러 중 데이터센터는 29억 7,700만 달러다. 1년 전 2억 1,300만 달러의 14배다. 전체 매출은 직전 분기보다 51% 늘었고, 회사는 그 증가분의 3분의 2가 가격, 3분의 1이 물량에서 왔다고 밝혔다. 같은 분기 소비자 매출은 8억 2,000만 달러에서 5억 5,600만 달러로 줄었다.
| 시장(억 달러) | 1년 전 분기 | 직전 분기 | 7월 3일 끝난 분기 |
|---|---|---|---|
| 데이터센터 | 2.13 | 14.67 | 29.77 |
| 엣지 | 11.03 | 36.63 | 54.32 |
| 소비자 | 5.85 | 8.20 | 5.56 |
| 합계 | 19.01 | 59.50 | 89.65 |
| 매출총이익률 | 26.2% | 78.4% | 84.6% |
10-K는 NBM 상대를 데이터센터와 엣지 고객이라고 적었다. 소비자 매출은 계약 밖에 있다. 장기계약 쪽으로 가는 건 키옥시아도 같다. 4~6월 분기 평균판매가격이 전 분기보다 약 70% 오르는 동안 비트 출하 증가는 한 자릿수 초반에 그쳤고, 2028년 주요 고객 물량의 50%를 장기계약으로 덮는 목표를 다시 확인했다.
트렌드포스는 9월 30일 4분기 낸드 계약가가 전 분기보다 15~20% 오른다고 내다봤다. 같은 전망에서 PC용 SSD는 오름폭이 묶이고 모듈 업체들은 낸드 웨이퍼 매입에 보수적으로 돌아섰다고 봤다. 계약 밖 가격이 먼저 흔들린다면, 샌디스크 장부에서 그걸 볼 줄은 소비자 매출이다.
보증이 손실을 다 메우지 못할 수 있다고 10-K가 적었다
10-K 위험 요인에는 계약의 한계가 그대로 적혀 있다. 고객이 구매 의무를 못 지키면 보증이 잃은 매출의 일부를 상쇄하도록 짰지만, 불이행이 계약 기간 중 언제 어떤 사정으로 생기느냐에 따라 다 메우지 못할 수 있다고 했다. 보증의 한 형태로 고객이 제3자 금융기관에 잡아 둔 담보는 7월 3일 기준 50억 달러다. 반대 방향의 제약도 있다. 계약 물량에 묶여 더 좋은 값을 주는 고객에게 물량을 돌리지 못할 수 있다고 회사가 직접 적었다.
최소 기대 매출 939억 달러에 보증 165억 달러면 18% 정도다(내 계산). 보증 크기가 계약 매출의 5분의 1이 안 된다. 다음 공시에서 볼 줄은 이렇다.
- 10월 29일(미국 시간) 장 마감 뒤 나오는 2027 회계연도 1분기 실적: 조정 잉여현금흐름 표의 NBM 선급금·보증금 줄, 대차대조표의 계약부채와 환불부채
- 같은 분기 10-Q 매출 주석: 남은 계약 잔액 598억 달러에 결산 뒤 맺은 313억 달러가 얼마나 더해졌는지, 12개월 내 인식 비율 19%가 바뀌는지
- 현금흐름표의 설비투자와 플래시벤처스 어음 발행 줄: 2027 회계연도 투자 증가가 어느 줄에 잡히는지
- 시장별 매출의 소비자 줄: 계약 밖 가격이 버티는지
https://www.sec.gov/Archives/edgar/data/0002023554/000162828026057406/sndk-20260703.htm https://www.sec.gov/Archives/edgar/data/0002023554/000162828026053346/sndkq4-26ex991xpressrelease.htm
확인한 자료
- 7/3 끝난 분기 매출 89.65억 달러, 매출총이익률 84.6%, FCF 70.83억·NBM 선급금·보증금 19.38억·조정 FCF 50.35 ↗
- CFO: NBM 10건·8개 고객, 하한 가격 기준 최소 939억 달러, 보증 165억, 최장 5년·가중평균 4년+ ↗
- 키옥시아·샌디스크 2032년까지 5조 엔 일본 낸드 투자, 보조금 3분의 1 기대, 정부 지원 전제, 요카이치 Fab3 2029 회계연도 생산 ↗
- 키옥시아 4~6월 ASP 약 +70% QoQ, 비트 출하 한 자릿수 초반 증가, 2028년 LTA 50% 목표 재확인 ↗
- 트렌드포스 4Q26 낸드 계약가 +15~20% QoQ, client SSD 오름폭 제한, 모듈 업체 웨이퍼 매입 보수적 ↗
- 샌디스크 2027 회계연도 1분기 실적 10/29 1:30pm PT 발표 ↗
- 남은 계약 의무 598억 달러(19% 12개월 내), 환불부채 15억=NBM 보증금, 담보 50억, 결산 후 NBM 313억, 플래시벤처스 지분 ↗
핀포스트 · 공시와 기술 문서를 읽고 정리합니다.