TSMC가 2027년을 조심하는 이유는 AI가 아니라 부품값이다
필라델피아 반도체지수는 10월 16일까지 8거래일 연속 내렸다. 2008년 이후 가장 긴 연속 하락이다. AI에 쏟는 돈이 회수되겠느냐는 의심이 유가·금리 부담과 겹쳤다. 그 하락이 한창이던 10월 15일, TSMC는 올해 매출 성장률 전망을 달러 기준 44%로 올렸고 C.C…
이 글에서 다루는 것
필라델피아 반도체지수는 10월 16일까지 8거래일 연속 내렸다. 2008년 이후 가장 긴 연속 하락이다. AI에 쏟는 돈이 회수되겠느냐는 의심이 유가·금리 부담과 겹쳤다. 그 하락이 한창이던 10월 15일, TSMC는 올해 매출 성장률 전망을 달러 기준 44%로 올렸고 C.C. 웨이 회장은 둔화 신호를 하나도 보지 못했다고 했다.
같은 통화에서 웨이 회장은 2027년 계획을 보수적으로 잡겠다고 했다. 이유로 든 건 AI가 아니었다. 부품값이 올라 소비자용 기기 수요가 눌린다는 것이었다. TSMC 장부가 가리키는 위험과 반도체지수가 가격에 넣는 위험은 서로 다른 곳에 있다.
4분기 매출 가이던스 533억 달러, 3분기보다 14% 많다
TSMC가 제시한 4분기 매출은 523억~543억 달러다. 중간값이 3분기보다 14%, 1년 전보다 58% 많다. 3분기 매출 467억 2천만 달러는 회사 가이던스 상단을 넘었고, AI 가속기와 서버 칩이 들어가는 HPC 매출이 전 분기보다 22% 늘어 전체의 68%를 차지했다. 재고일수는 87일에서 82일로 닷새 줄었다. 만든 웨이퍼가 창고에 쌓이지 않고 나갔다.
애널리스트가 AI 가속기 매출의 연평균 성장률 전망(이전에 50%대 후반으로 제시)을 다시 묻자 웨이 회장은 이렇게 답했다.
We did not see any sign of slowdown. Whether it is a high 50 CAGR, it does not matter. It probably will be higher.
둔화 신호가 없고, 50%대 후반보다 높아질 것이라는 말이다. 4분기 가이던스는 반도체지수가 내리던 바로 그 주에 나왔다. 연말까지 TSMC 매출 전망에는 지수가 걱정하는 둔화가 들어 있지 않다. 지수가 실제로 걸고 있는 건 2027년 이후 주문이고, 그 질문에 TSMC는 수요가 공급보다 크고 격차가 여전히 꽤 크다고 답했다.
영업현금 9,200억 대만달러로 설비투자 4,430억을 냈다
3분기 TSMC는 영업으로 약 9,200억 대만달러를 벌었고, 설비투자에 4,430억, 지난해 4분기분 배당에 1,560억 대만달러를 썼다. 설비투자를 내고 남은 영업현금은 약 4,770억 대만달러다(내 계산). 분기 말 현금과 유가증권은 4조 대만달러, 달러로 약 1,260억 달러다. 3분기 설비투자는 달러로 138억이었고, 올해 예산 600억~640억 달러는 그대로 뒀다.
AI 설비투자에 대한 의심은 주로 돈을 빌려 GPU를 사는 쪽을 향한다. 3분기 TSMC는 영업으로 번 돈의 절반이 안 되는 돈으로 공장을 지었다. 구매자 쪽 자금줄이 막혀도 TSMC 재무가 먼저 흔들리지는 않는다.
그렇다고 TSMC가 고객의 자금 사정을 모르는 척하는 것도 아니다. 수요를 어떻게 판단하느냐는 질문에 웨이 회장은 클라우드 업체 설비투자, 데이터센터 건설, 자금(financial), 전력, 다른 부품 공급까지 넣어 자체 판단을 한다고 답했다. 그걸 다 넣고 나온 결론이 수요 초과였고, 웬델 황 CFO는 2026~2028년 설비투자가 지난 3년보다 크게 많을 것이라고 했다. 웨이 회장 말로는 지금 짓고 있는 공장이 20곳 가까이 된다. 이 판단이 틀렸을 때 TSMC가 치를 대가는 당장의 매출이 아니라 2028년 무렵 남는 공장이다.
부품값이 오른 쪽은 스마트폰과 PC다
웨이 회장이 2027년을 보수적으로 보는 이유를 말한 원문은 이렇다.
consumer and price-sensitive end market segment are being challenged due to the impact of rising component prices and macroeconomic uncertainties
소비자용, 가격에 민감한 시장이 부품값 상승과 거시 불확실성으로 어려움을 겪고 있다는 뜻이다. 웨이 회장은 어느 부품인지는 말하지 않았다. 지금 값이 오르고 있는 부품으로는 메모리가 있다. 트렌드포스는 10월 15일 스마트폰 보고서에서 메모리 값 상승이 내년 스마트폰 생산을 누른다고 썼고, 10월 21일 D램 보고서에서는 PC D램 공급사들이 4분기 계약가 인상 폭을 공격적으로 넓히고 있다고 적었다.
TSMC 3분기 매출에서 스마트폰은 21%, IoT는 4%, 가전(DCE)은 1%다. 셋을 합치면 26%다(내 계산). 가전은 전 분기보다 12% 줄었다. 스마트폰은 10% 늘었지만, 하반기 신제품 칩이 나가는 계절 효과가 들어간 숫자다.
더 걸리는 건 2nm다. TSMC는 2nm 계열 연간 생산능력을 2027년에 두 배 넘게 늘린다고 했고, 그 근거로 스마트폰과 HPC 양쪽의 강한 수요를 들었다. 3분기 2nm는 웨이퍼 매출의 8%였다. 메모리 값이 오를수록 SK하이닉스·삼성전자·마이크론 이익은 늘고, 그 돈은 스마트폰·PC 제조사 원가에서 나온다. 제조사가 물량을 줄이거나 사양을 낮추면 TSMC가 내년 2nm 증설 근거로 든 두 다리 중 하나가 약해진다. 메모리를 든 사람과 TSMC를 든 사람이 같은 메모리 가격을 반대 방향에서 보고 있다.
해외 공장 희석은 2%에서 3~4%로 커진다
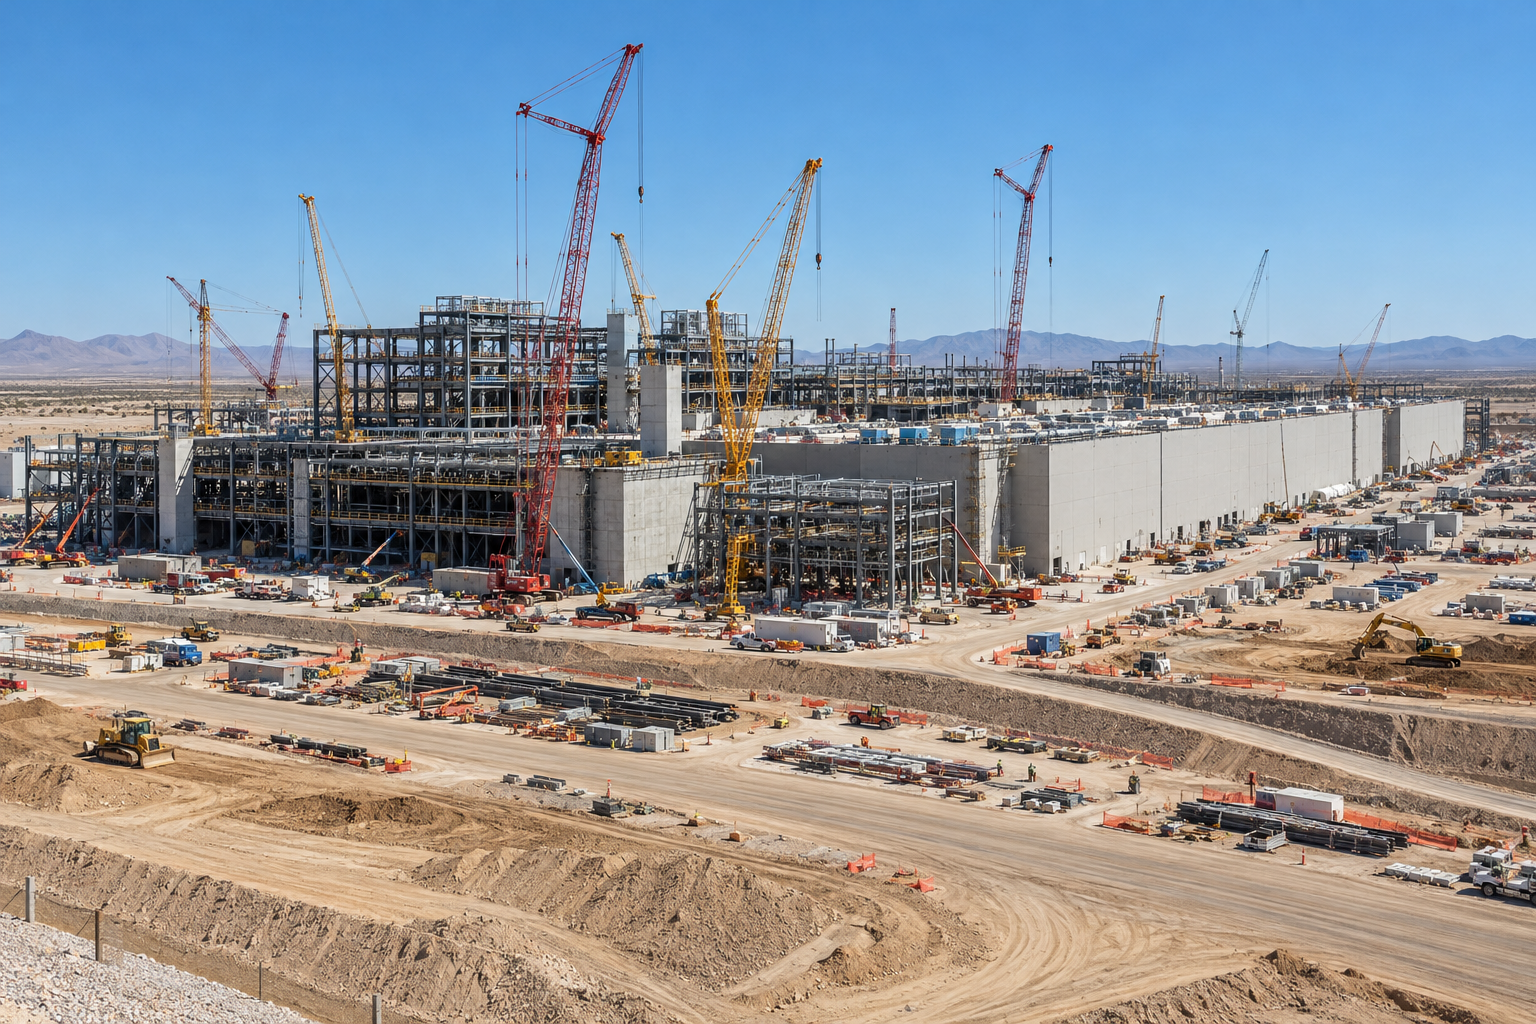
매출은 분기마다 크게 늘지만 1달러당 남는 이익은 줄고 있다.
| 항목 | 2분기 | 3분기 | 4분기 가이던스 |
|---|---|---|---|
| 매출(달러) | 약 402억 | 467억 | 523억~543억 |
| 매출총이익률 | 67.7% | 66.4% | 65~67% |
| 영업이익률 | 60.3% | 58.7% | 56.5~58.5% |
2분기 달러 매출은 3분기 전 분기 대비 증가율 16.2%로 역산했고, 2분기 이익률은 발표문 손익표로 계산했다(내 계산). 3분기 매출총이익률 1.3포인트 하락을 TSMC는 2nm 초기 램프업 희석으로 설명했다. 4분기에 중간값 기준 0.4포인트 더 내리는 이유로는 2nm의 가파른 램프업과 해외 공장을 함께 들었다.
황 CFO는 해외 공장의 매출총이익률 희석이 지금은 2%에 가깝고, 미국 공장이 더 돌아가면서 앞으로 몇 년간 3~4%로 커진다고 했다. 미국에서 만든 웨이퍼 한 장이 대만에서 만든 웨이퍼보다 이익을 덜 남긴다는 얘기를 회사가 숫자로 인정한 셈이다.
미국 공장은 더 늘어날 쪽이다. 웨이 회장은 미국 추가 증설을 두고 텍사스에 팀을 보내 평가 중이라고 했다. 공장을 지으려는 고객인 테라팹과도 얘기하고 있다고 이름을 짚었다. 테라팹은 머스크가 추진하는 칩 공장이다. 머스크는 테슬라와 스페이스X가 직접 짓고 운영한다고 해 왔고, TSMC 쪽은 자기 칩을 만드는 공장은 TSMC가 운영해야 한다는 조건을 걸었다. 운영권을 누가 갖느냐가 정리되지 않은 상태다.
가격 질문에 웨이 회장은 가격 전략이 시장, 기술, 위치에 따라 다르고, 미국처럼 생산 위치의 선택지를 주면 대만 생산분과는 조금 달라진다고 답했다. TSMC의 2027년 이익률은 미국산 웨이퍼에 얼마를 더 받아 내느냐에 걸려 있다. 3~4% 희석을 값으로 메우지 못하면 매출이 늘어도 이익은 그만큼 따라오지 않는다.
1월 4분기 실적 발표에서 확인할 줄
황 CFO는 2027년 이후 설비투자 숫자는 아직 이르다고 했다. 다음 발표에서 볼 줄은 정해져 있다.
- 2027년 설비투자 예산. 올해 600억~640억 달러보다 얼마나 늘리는지
- 2027년 매출총이익률 범위와 해외 공장 희석 폭이 3~4% 중 어디서 시작하는지
- 플랫폼별 매출에서 스마트폰 비중과 HPC의 전 분기 대비 증가율
- 1분기 매출 가이던스가 계절 감소 폭을 넘어 빠지는지
1월에 HPC 매출이 전 분기보다 줄고 2027년 설비투자 예산이 올해 수준을 밑돌면, TSMC 장부에 AI 위험이 아직 없다는 앞의 판단은 무너진다. 반대로 HPC가 계속 늘고 스마트폰 비중만 빠지면 TSMC 2027년의 변수는 메모리 값과 미국산 웨이퍼 가격 두 줄로 좁혀진다.
확인한 자료
- 3분기 매출 467.2억 달러, 이익률 66.4%/58.7%, 2nm 8%, 4분기 가이던스 523억~543억 달러 ↗
- 분기 손익표(2Q26·3Q26 매출·매출총이익·영업이익·세전·순이익)로 이익률·영업외 이익 계산 ↗
- 통화 전사: 2026 성장 44%, 둔화 신호 없음, 부품값 신중론, 영업현금 9,200억·설비투자 4,430억, 해외 희석 3~4%, 테라팹 ↗
- 반도체지수 10/16까지 8거래일 연속 하락, 2008년 이후 최장 ↗
- 메모리 값 상승이 내년 스마트폰 생산을 누름 ↗
- PC D램 공급사들이 4분기 계약가 인상 폭을 넓힘 ↗
- TSMC 테라팹 논의 확인, TSMC 운영 조건, 머스크의 테슬라·스페이스X 직접 운영 발언 ↗
핀포스트 · 공시와 기술 문서를 읽고 정리합니다.