메타 순현금 228억 달러가 9개월 만에 15억, 4분기 설비투자가 마이너스로 넘긴다
메타가 10월 21일 낸 3분기 실적에서 잉여현금흐름이 -21억 2천만 달러로 찍혔다. 매출은 26% 늘었고 영업현금도 1년 전보다 많았다. 문제는 같은 날 좁힌 연간 설비투자 가이던스다. 1,350억~1,450억 달러를 9월까지 쓴 돈과 맞춰 보면 4분기 한 분기에만…
이 글에서 다루는 것
메타가 10월 21일 낸 3분기 실적에서 잉여현금흐름이 -21억 2천만 달러로 찍혔다. 매출은 26% 늘었고 영업현금도 1년 전보다 많았다.
문제는 같은 날 좁힌 연간 설비투자 가이던스다. 1,350억1,450억 달러를 9월까지 쓴 돈과 맞춰 보면 4분기 한 분기에만 492억592억 달러가 남는다. 가이던스대로 쓰면 3분기 -21억은 올해 가장 작은 마이너스로 남는다.
영업현금 328억 달러, 설비투자 349억 달러
3분기 영업현금은 327억 9천만 달러다. 1년 전 300억 달러보다 늘었다.
같은 기간 설비투자는 194억 달러에서 349억 1천만 달러로 80% 불었다. 여기서 설비투자는 설비 구입에 금융리스 원금 상환을 더한 값으로, 메타가 잉여현금을 계산할 때 쓰는 기준이다.
광고는 제 몫을 했다. 광고 노출이 10%, 광고 단가가 14% 같이 올랐다. 잉여현금을 마이너스로 끌어내린 건 전부 지출 쪽이다.
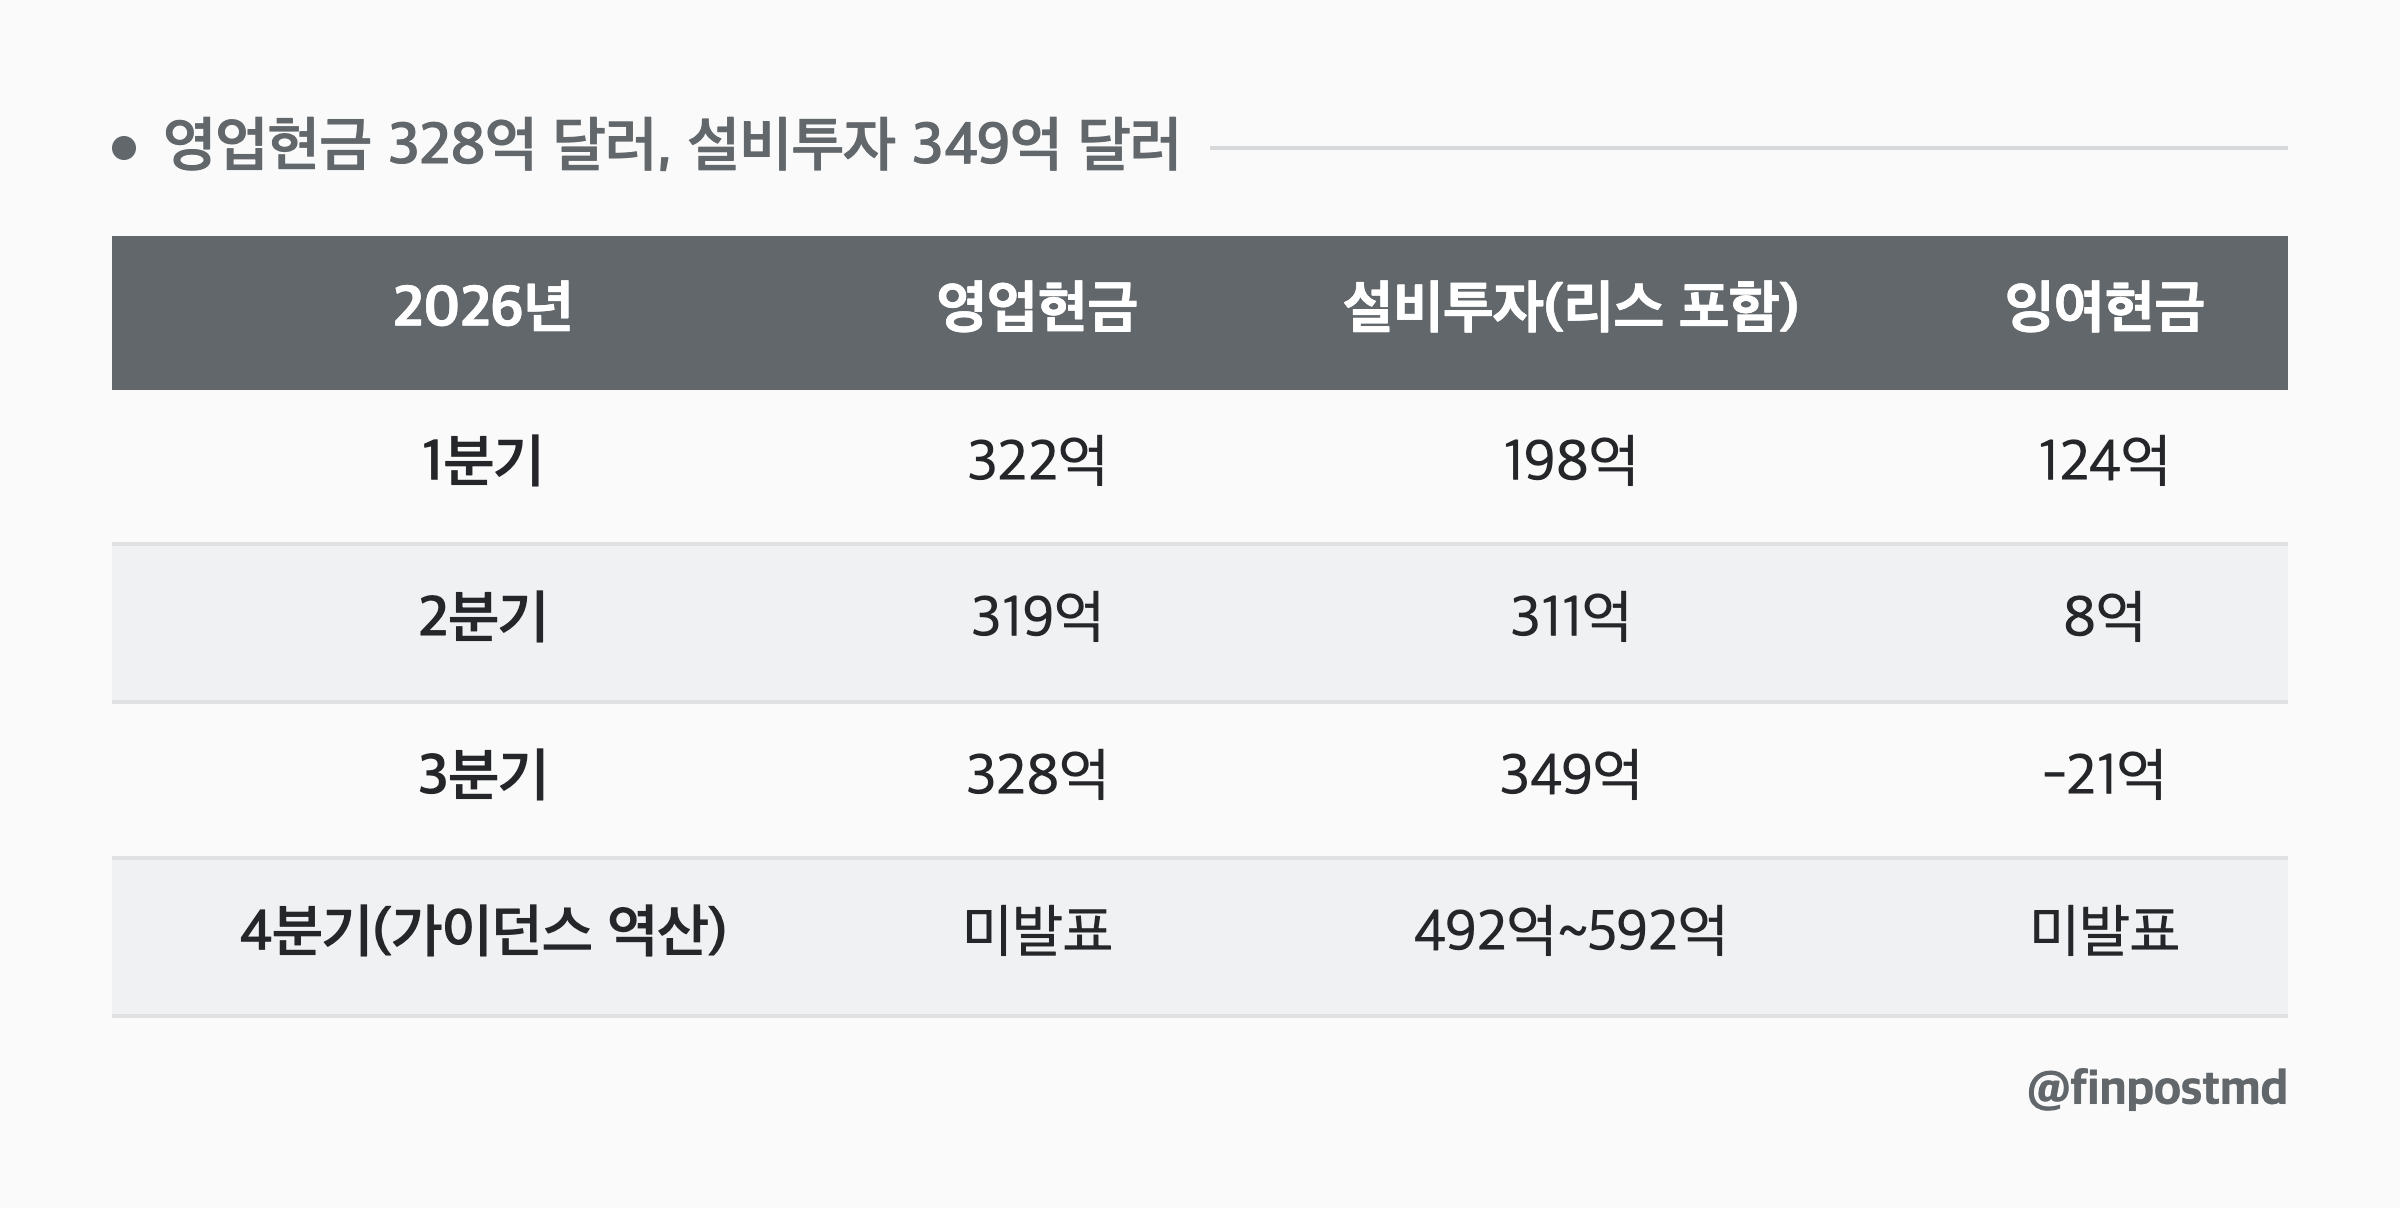
분기별로 놓으면 속도가 보인다. 1분기 값은 9개월 누계에서 2·3분기를 빼서 구했다(내 계산).
| 2026년 | 영업현금 | 설비투자(리스 포함) | 잉여현금 |
|---|---|---|---|
| 1분기 | 322억 | 198억 | 124억 |
| 2분기 | 319억 | 311억 | 8억 |
| 3분기 | 328억 | 349억 | -21억 |
| 4분기(가이던스 역산) | 미발표 | 492억~592억 | 미발표 |
영업현금은 세 분기 내내 320억 달러 안팎에 머물렀다. 설비투자만 198억, 311억, 349억으로 계단을 탔다.
4분기 한 분기에 492억~592억 달러
메타는 이번 발표에서 연간 설비투자 범위를 1,300억1,450억 달러에서 1,350억1,450억 달러로 좁혔다. 상단은 그대로 두고 하단을 50억 달러 올렸다.
9월까지 쓴 돈은 858억 달러다. 설비 구입 830억 6천만 달러에 금융리스 원금 27억 7천만 달러를 더한 값이다. 가이던스를 맞추려면 4분기에 492억~592억 달러를 써야 한다.
하단만 맞춰도 3분기보다 143억 달러 많다. 1분기의 2.5배다.
4분기는 광고 성수기다. 메타가 낸 4분기 매출 가이던스 730억~760억 달러는 3분기 646억 달러보다 크다. 그래서 4분기 영업현금을 3분기보다 70억 달러 많은 400억 달러로 넉넉하게 잡아 본다(가정).
그래도 4분기 잉여현금은 -92억~-192억 달러다. 3분기 -21억은 마이너스의 출발점이다.
순현금 228억 달러가 9개월 만에 15억 달러로
2025년 말 메타의 현금·유가증권은 815억 9천만 달러, 장기부채는 587억 4천만 달러였다. 순현금 228억 달러다.
9월 말에는 현금·유가증권 824억 5천만 달러, 장기부채 809억 2천만 달러다. 순현금은 15억 달러로 줄었다(내 계산, 리스부채는 넣지 않았다).
현금·유가증권만 보면 오히려 늘었다. 4월 30일 판 250억 달러 회사채 덕이다. 채권으로 들어온 돈은 현금과 부채를 같이 늘리니 순현금은 움직이지 않는다. 순현금을 깎는 건 회사 밖으로 나간 돈이다.
그래서 4분기 계산은 단순하다. 위 가정대로 잉여현금이 -92억 달러만 나와도 분기 배당 14억 달러를 더하면 순현금 15억 달러는 마이너스로 넘어간다. 가이던스대로라면 메타가 채권을 더 팔든 안 팔든 연말 메타는 순차입 회사가 된다.
4월 채권 조건도 같은 쪽을 가리킨다. 6개 만기 거의 전부가 작년 10월 300억 달러 발행 때보다 높은 가산금리로 팔렸다. 주문은 정점 기준 1,250억 달러에서 960억 달러로 줄었다. 메타 신용을 사는 쪽이 값을 더 부르기 시작했다.
자사주 매입 0, 직원 주식 세금 128억 달러
2025년 1~9월 메타는 자사주를 262억 5천만 달러어치 샀다. 2026년 같은 기간은 0이다. 3분기 발표의 자본환원 항목에는 배당 13억 6천만 달러 한 줄만 남았다.
현금흐름표 재무활동에는 그보다 큰 줄이 있다. 직원에게 주식 보상을 줄 때 세금만큼 주식을 떼고 회사가 그 세금을 현금으로 내는데, 이 순주식결제 세금 납부가 9개월 동안 127억 7천만 달러다. 배당 40억 6천만 달러의 세 배다.
주식 수가 덜 늘게 하는 효과는 자사주 매입과 비슷하다. 그런데 회사가 말하는 자본환원에는 잡히지 않는다.
9개월 잉여현금은 110억 5천만 달러다. 배당과 이 세금을 합친 168억 3천만 달러를 대지 못했다. 모자란 58억 달러는 4월 채권이 메웠다.
메타 주주가 2027년 자사주 매입 재개를 기대할 근거는 지금 현금흐름표 어디에도 없다.
합의금 98억 9천만 달러는 비용으로 한 번, 현금으로는 10년
3분기 영업이익률 20%는 1년 전 40%의 절반이다. 여기에는 8월 주 검찰총장 52명과 맺은 청소년 정신건강 소송 합의 관련 비용 98억 9천만 달러가 들어 있다. 이걸 빼면 영업이익률은 35%다(내 계산).
순이익이 264% 늘어난 것도 기저 효과다. 작년 3분기에는 법인세 비용 189억 5천만 달러, 유효세율 87%가 잡혀 순이익이 27억 1천만 달러로 쪼그라들어 있었다.
합의금 현금은 아직 대부분 나가지 않았다. 합의 조건은 최대 약 180억 달러이고, 그중 약 70%인 127억 달러가량을 10년 동안 해마다 나눠 낸다. 나머지 30%는 유튜브와 틱톡이 같은 조치를 하고 같은 금액을 낼 때만 풀린다. 법원 승인 전이다.
균등하게 나눈다고 치면 해마다 약 13억 달러다(가정). 분기 배당 한 번 정도의 고정 지출이 설비투자가 가장 무거운 시기에 10년짜리로 붙는다.
4분기 설비투자가 492억 달러에 못 미치면 이 계산은 틀린다
연말 순현금이 마이너스로 넘어간다는 계산은 4분기 설비투자가 가이던스 하단을 채운다는 데 걸려 있다. 메타가 4분기에 지출을 미루면 잉여현금 적자는 줄고 순현금은 버틴다. 그 경우 가이던스를 50억 달러 올려 잡은 이번 발표가 틀린 숫자가 된다.
2027년에 대해 메타가 이번에 숫자로 낸 건 하나다. 리얼리티랩스 적자가 약 150억 달러로 줄어든다는 것이다. 설비투자는 숫자 없이 공격적 투자를 이어 간다고만 적었다.
다음 발표에서 볼 줄은 정해져 있다.
- 4분기 현금흐름표: 설비 구입과 금융리스 원금 상환 합계가 492억 달러를 넘는지
- 같은 발표의 2027년 설비투자 가이던스 범위
- 재무활동의 자사주 매입 줄이 다시 0인지, 순주식결제 세금 납부 연간 합계
- 재무상태표 장기부채와 현금·유가증권 차이
- 주 검찰총장 합의의 법원 승인과 첫 분할금 시점
엔비디아와 메모리 쪽에서 보면 4분기 최소 492억 달러는 메타가 스스로 정한 숫자다. 다만 그 돈의 일부는 이제 영업현금이 아니라 채권 시장에서 온다.
https://www.sec.gov/Archives/edgar/data/0001326801/000162828026066700/meta-09302026xexhibit991.htm
확인한 자료
핀포스트 · 공시와 기술 문서를 읽고 정리합니다.