TSMC 2나노 비중이 3%에서 8%로 크자 총마진 1.3%p가 빠졌다
TSMC 3분기(10/15 발표) 매출은 전 분기보다 17.6% 늘었는데 순이익은 8.0% 느는 데 그쳤다. 이 간격은 대부분 2분기에 잡혔던 주식 차익이 빠진 기저라서 오래 갈 숫자가 아니다. 오래 가는 쪽은 매출총이익률이다. 2나노가 웨이퍼 매출의 3%에서 8%로 올라서는 사이…
이 글에서 다루는 것
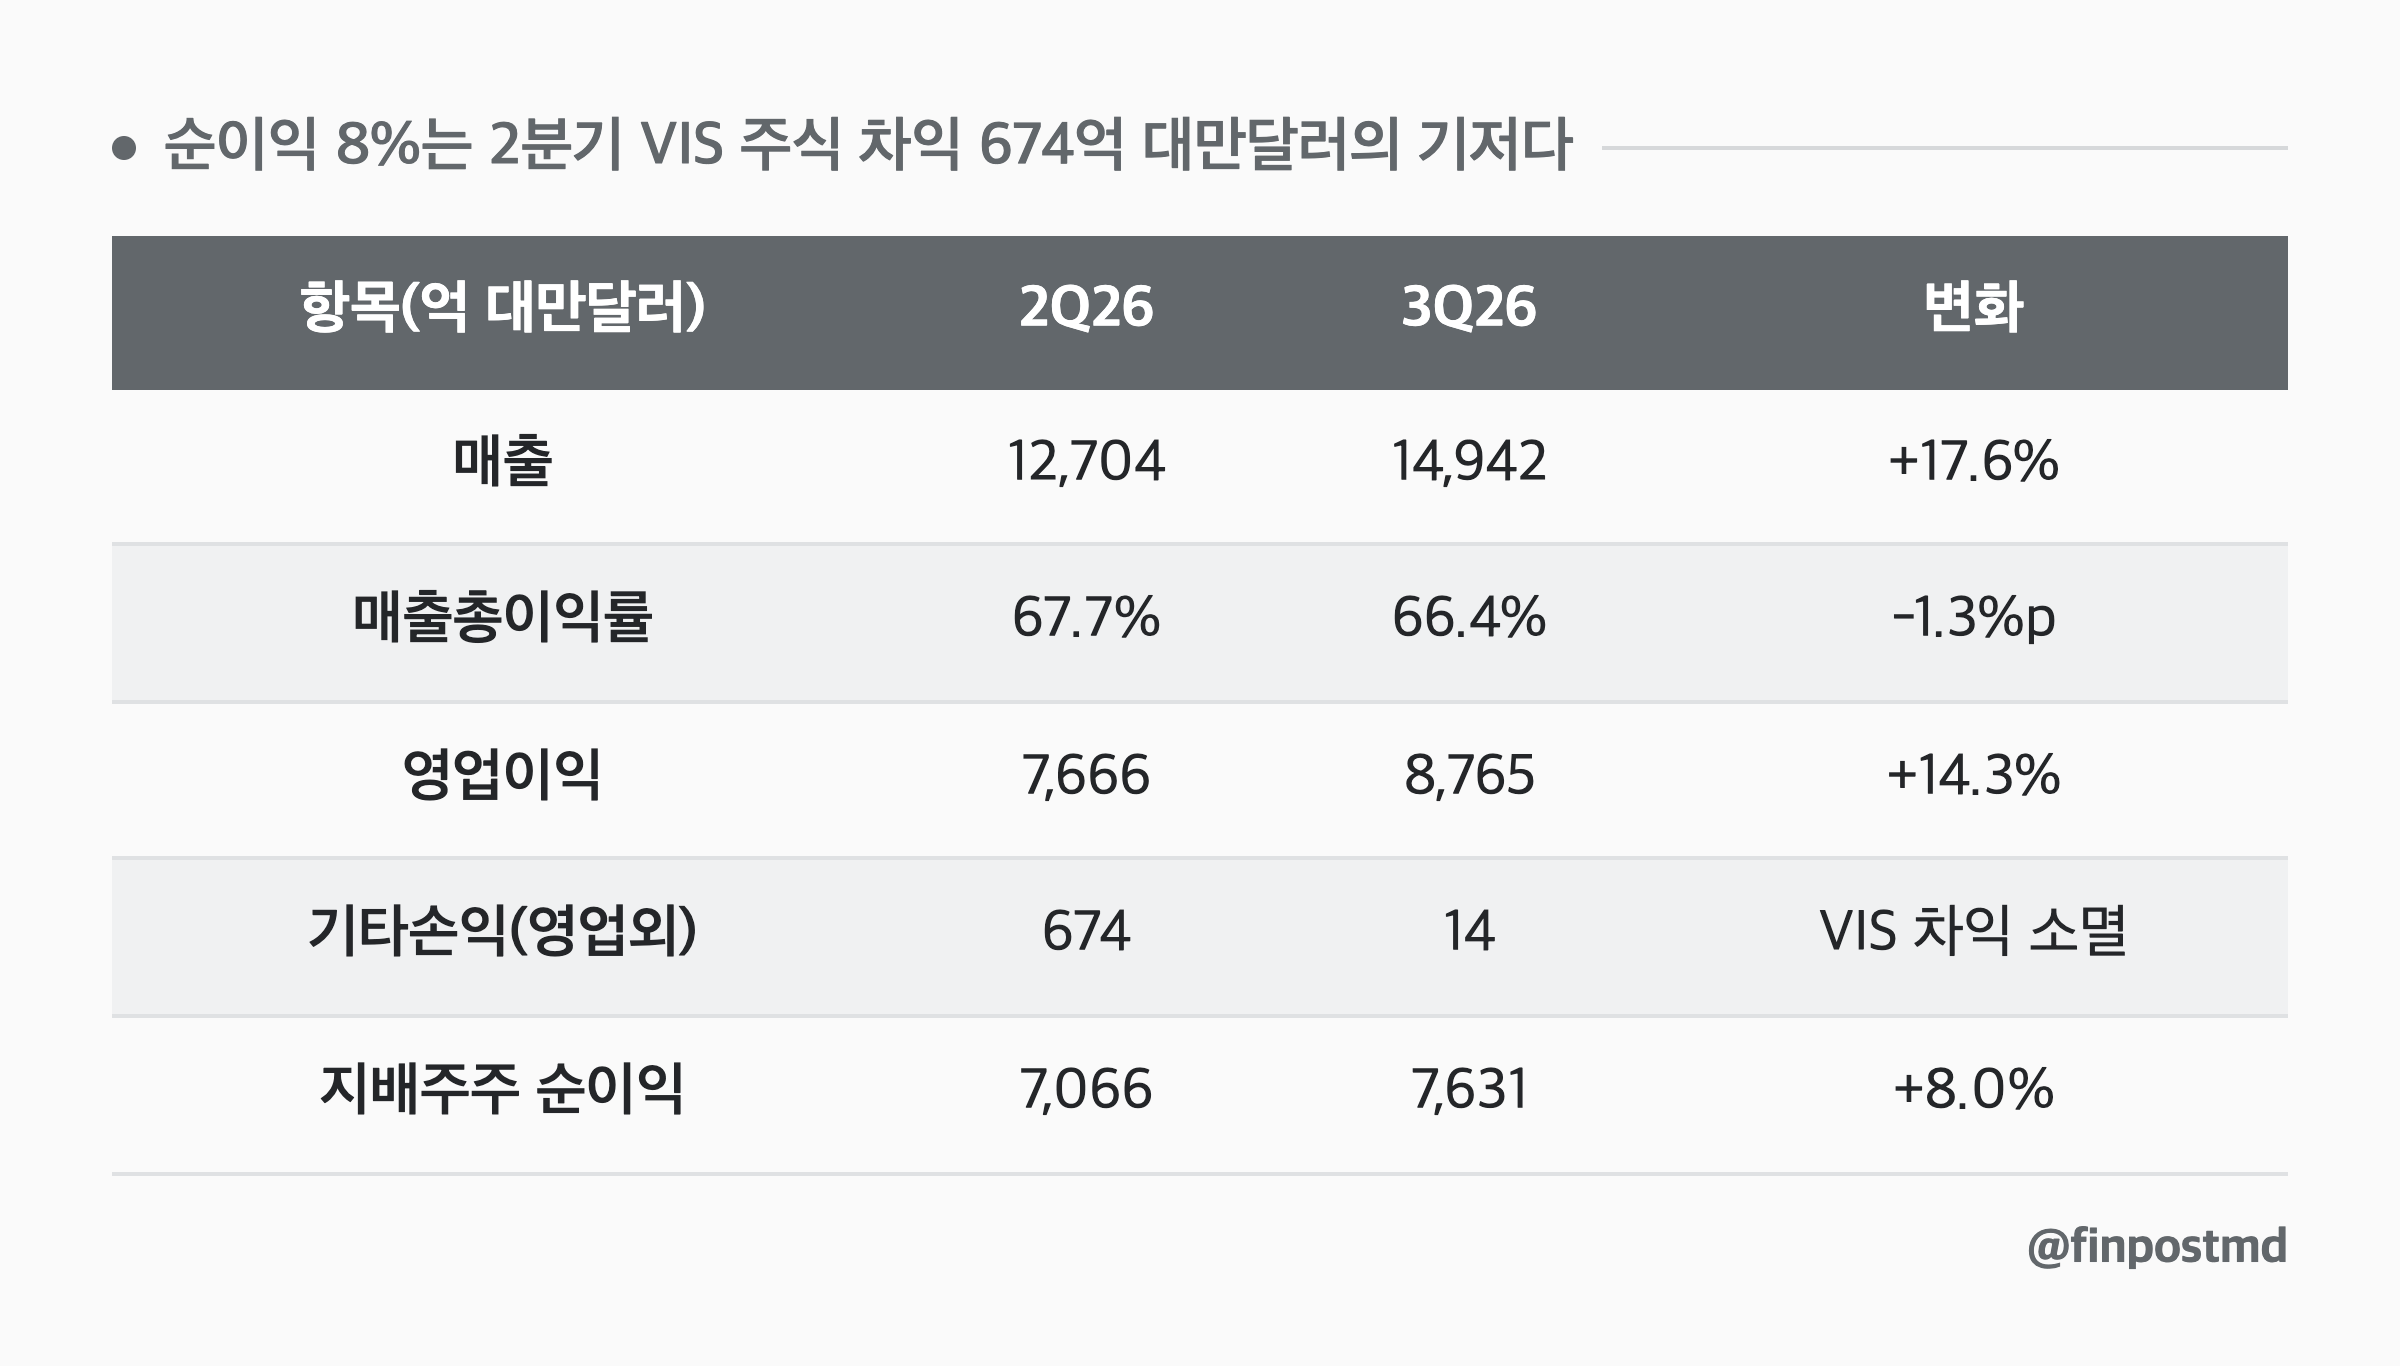
TSMC 3분기(10/15 발표) 매출은 전 분기보다 17.6% 늘었는데 순이익은 8.0% 느는 데 그쳤다. 이 간격은 대부분 2분기에 잡혔던 주식 차익이 빠진 기저라서 오래 갈 숫자가 아니다.
오래 가는 쪽은 매출총이익률이다. 2나노가 웨이퍼 매출의 3%에서 8%로 올라서는 사이 매출총이익률은 67.7%에서 66.4%로 내려갔다. 회사는 4분기 중간값을 66%로 제시하면서 2나노에 해외 공장 희석을 이유로 하나 더 얹었다.
순이익 8%는 2분기 VIS 주식 차익 674억 대만달러의 기저다
2분기 경영보고서 영업외 항목의 기타손익은 674억 대만달러였다. TSMC가 보유한 VIS(뱅가드 인터내셔널 세미컨덕터) 주식을 처분하고 시가로 평가하면서 난 차익이다. 3분기 같은 줄은 14억 대만달러로 줄었다.
| 항목(억 대만달러) | 2Q26 | 3Q26 | 변화 |
|---|---|---|---|
| 매출 | 12,704 | 14,942 | +17.6% |
| 매출총이익률 | 67.7% | 66.4% | -1.3%p |
| 영업이익 | 7,666 | 8,765 | +14.3% |
| 기타손익(영업외) | 674 | 14 | VIS 차익 소멸 |
| 지배주주 순이익 | 7,066 | 7,631 | +8.0% |
이 줄을 양쪽에서 빼고 세전이익을 비교하면 7,950억에서 9,096억 대만달러로 14.4% 늘었다. 영업이익 증가율 14.3%와 거의 같다. 이번 분기 이익 체력은 순이익 8%가 아니라 이 14%대에서 읽는 게 맞다.
영업이익이 매출보다 3%p 남짓 느리게 큰 이유도 보고서 줄에 있다. 영업이익률은 60.3%에서 58.7%로 1.6%p 내려갔다. 그중 1.3%p가 매출총이익률이고, 나머지는 2분기 기타영업이익 53억 대만달러의 대부분이던 2024년 4월 대만 지진 보험금이 3분기엔 없어서다.
영업비용은 매출 대비 7.8%로 두 분기가 같았다. 연구개발비만 731억에서 890억 대만달러로 22% 늘었다.
세금과 이자는 반대로 도왔다. 유효세율이 18.1%에서 16.2%로 내려갔고, 4조 대만달러 넘는 현금과 유가증권에서 나오는 순이자수익은 270억에서 317억으로 늘었다. 매출총이익률이 깎인 만큼을 이 두 줄이 일부 받쳐 준 분기다.
2나노 비중 5%p가 늘자 총마진 1.3%p가 빠졌다
경영보고서는 3분기 매출총이익률 하락을 “primarily due to the margin dilution from the initial ramp-up of N2 technology”라고 적었다. 같은 분기 대만달러는 달러당 평균 31.60에서 31.98로 약해졌다. 매출 대부분이 달러이고 원가 상당 부분이 대만달러라 대만달러 약세는 보통 마진을 올리는 쪽인데, 그 순풍을 맞고도 1.3%p가 빠졌다. TSMC는 공정별 마진을 공개하지 않는다.
새 공정이 마진을 깎는 건 처음이 아니다. 3나노는 2023년 3분기 웨이퍼 매출 6%로 처음 숫자에 잡혔다. 그때 TSMC는 4분기 매출총이익률 중간값을 52.5%로 내놓으면서 1.8%p 하락의 이유를 3나노 급증으로 들었다.
같은 콜에서 웬델 황 CFO는 과거 선단 공정이 회사 평균 마진에 닿는 데 대략 8분기가 걸렸고, 갈수록 그게 어려워진다고 했다.
2나노 양산은 2025년 4분기에 시작했다. 8분기를 그대로 대면 2027년 하반기다. 그런데 회사는 2027년 2나노 계열 연간 생산능력이 두 배 넘게 늘어난다고 했다. 8분기를 그대로 대도 평균보다 마진이 낮은 웨이퍼가 2027년 내내 비중을 키운다.
이번 콜에서 한 애널리스트는 2027년엔 3나노가 마진을 올리는 쪽으로 넘어갔고 2나노는 아직 희석 구간이라는 전제로 질문했다. 경영진은 그 전제에는 답하지 않고 가격 정책 얘기로 넘어갔다.
해외 공장 희석은 올해 2%p 안팎, 몇 년 뒤 3~4%p
웬델 황 CFO는 해외 공장 가동에 따른 2026년 매출총이익률 희석이 2%p에 가까울 것이라고 했다. 해외 원가는 여전히 높지만 회사 전체 규모와 원가 절감이 일부 흡수했다는 설명이다. 이어서 미국에서 더 많은 공장이 돌아가면 희석 폭이 몇 년 안에 3~4%p로 넓어진다고 했다.
일정은 당겨지고 있다. 애리조나 2공장은 건설을 마치고 장비를 들이는 중이고, 3나노 양산은 2027년 3분기로 기존 계획보다 조금 앞당겨졌다. 일본 2공장도 3나노로 2028년 양산이 잡혀 있다.
웨이 회장은 앞으로 몇 년간 대만에 선단 공정과 첨단 패키징 공장 13개, 해외에 56개를 더 짓는다고 했다. 애리조나 밖으로 텍사스까지 부지를 논의 중이라는 말도 했다. 희석 34%p는 이 증설 속도에 붙어 있는 숫자다.
희석을 메울 만한 쪽은 두 곳에서 보인다. 하나는 가격이다. 가격 인상이 기존 계약분에도 적용되느냐는 질문에 웨이 회장은 가격이 시장, 기술, 지역에 따라 다르고 미국 생산분은 대만 생산분과 조금 다르다고만 답했다. 숫자는 없었다.
다른 하나는 현금이다. 3분기 현금흐름표의 기타 투자 유입이 1,987억 대만달러였고, 경영보고서는 그 대부분을 미국 재무부 투자세액공제로 적었다. 3분기 평균 환율로 약 62억 달러, 같은 분기 설비투자 138억 달러의 절반에 가까운 크기다.
손익계산서의 희석은 매출총이익률 줄에 보이고, 보조금 현금은 투자활동 줄로 들어온다. 매출총이익률만 보면 이 현금은 보이지 않는다. 이 세액공제가 앞으로 원가나 감가상각비에 어떻게 반영되는지는 보고서에 설명이 없다.
4분기에 남은 설비투자는 최소 194억 달러
TSMC는 2026년 설비투자 예산 600억640억 달러를 이번에도 그대로 유지했다. 3분기까지 쓴 돈은 406억 4천만 달러다. 예산을 채우려면 4분기에만 194억234억 달러를 써야 하고, 하단으로 잡아도 올해 어느 분기보다 크다.
| 분기 | 설비투자(억 달러) | 잉여현금흐름(억 대만달러) |
|---|---|---|
| 1Q26 | 111.0 | 3,482 |
| 2Q26 | 157.0 | 2,874 |
| 3Q26 | 138.4 | 4,766 |
| 4Q26(연간 예산 역산) | 194~234 | 미공개 |
4분기 매출 가이던스 523억543억 달러에 대보면 매출 대비 설비투자가 3645%다. 3분기는 30%였다.
3분기 잉여현금흐름 4,766억 대만달러는 영업현금 9,198억에서 설비투자 4,432억을 뺀 값이다. 이 영업현금은 법인세 1,976억을 내고 난 숫자다. 4분기 설비투자는 3분기보다 40~70% 많아야 한다. 4분기 잉여현금흐름이 얼마가 될지는 영업현금에 달렸고, 회사는 그 전망을 내지 않았다.
황 CFO는 장비값, 재료비, 인건비 상승이 실제라고 했다. 2026~2028년 설비투자가 직전 3년보다 상당히 높을 것이라는 말도 되풀이했다. 그러면서도 매출 증가가 설비투자 증가를 앞선다는 원칙은 지금 보는 범위에서 유지된다고 했고, 2027년 숫자는 이르다며 내놓지 않았다.
3분기 말 순현금은 2조 9,854억 대만달러다. 재무로 막힐 투자는 아니다. 장비 업체 쪽에서 보면 TSMC가 연간 예산 하단만 지켜도 4분기가 올해 가장 큰 분기가 된다.
HPC 68%, 스마트폰 21%로 갈린 수요
3분기 매출의 68%가 HPC(고성능 컴퓨팅), 21%가 스마트폰이었다. 1년 전에는 57%와 30%였다. 스마트폰 매출도 전 분기보다 10% 늘었으니 줄어든 건 아니고, HPC가 22% 늘면서 비중을 가져갔다. 지역으로는 북미 고객이 79%, 중국은 1년 전 8%에서 5%로 내려왔다.
웨이 회장은 가격에 민감한 소비자 시장이 “rising component prices”와 경기 불확실성 때문에 어렵다고 했다. 어떤 부품인지는 말하지 않았다. 그래서 2027년 사업 계획을 신중하게 짠다고 했다. 같은 콜에서 올해 매출 성장률 전망은 달러 기준 약 44%로 제시했다.
소비자 시장은 어렵다고 하면서도, 2027년 2나노 생산능력 증설은 스마트폰과 HPC·AI 양쪽 수요가 받친다고 했다.
다음 분기 경영보고서에서 이 읽기를 확인하거나 뒤집을 줄은 이렇다.
- II-1 매출총이익률: 중간값 66%와의 차이, 그리고 설명 문장에 2나노 말고 해외 공장과 환율이 들어가는지
- I 공정별 웨이퍼 매출: 2나노 비중이 3분기 8%에서 얼마나 오르는지
- IV-1 현금흐름표 기타 투자 유입: 미국 투자세액공제 유입이 이어지는지
- V 설비투자: 4분기 집행액이 194억 달러를 넘는지, 콜에서 나올 2027년 예산
확인한 자료
- 3Q26 매출 +17.6% QoQ, 순이익 +8.0%, 총마진 66.4%, 2나노 웨이퍼 매출 8%, 4Q 가이던스 523억~543억 달러·총마 ↗
- 3Q26/2Q26 손익표: 매출 1,494,243 vs 1,270,381, 영업이익 876,445 vs 766,603, 세전이익 911,039 ↗
- VIS 차익 674.3억 소멸, 총마진 하락 원인 N2 초기 램프, 기타 투자 유입 1,987억은 미국 투자세액공제, 분기별 설비투자·FCF, ↗
- 해외 공장 희석 2026년 2% 근접, 향후 3~4%; 설비투자 예산 600억~640억 달러 유지; 애리조나 2공장 2027년 3분기 양산; 부 ↗
- 3Q26 보도자료 6-K 사본, 경영보고서·설비투자 미포함 확인 ↗
- 2Q26 총마진 67.7%, 영업이익률 60.3%, 순이익률 55.6%, 2나노 3% ↗
- 3Q23 3나노 웨이퍼 매출 6%, 총마진 54.3%, 4Q23 총마진 가이던스 51.5~53.5% ↗
- 4Q23 총마진 중간값 52.5%(-1.8%p)는 3나노 램프 희석, 선단 공정은 약 8분기에 회사 평균 마진 도달 ↗
핀포스트 · 공시와 기술 문서를 읽고 정리합니다.