스페이스X 1분기 매출 350억 달러를 맞추려면 AI 부문이 3.3배가 돼야 한다
스페이스X가 10/20 장 마감 뒤 3분기 실적을 냈다. 매출 145.8억 달러, 순이익 44억 달러다. 매출은 LSEG 집계 예상 127.2억 달러를 넘겼고, 주가는 10/20 시간외에서 5% 안팎 올랐다. 같은 손익계산서의 영업이익은 27.9억 달러다. 순이익과 16억 달러가…
이 글에서 다루는 것
스페이스X가 10/20 장 마감 뒤 3분기 실적을 냈다. 매출 145.8억 달러, 순이익 44억 달러다. 매출은 LSEG 집계 예상 127.2억 달러를 넘겼고, 주가는 10/20 시간외에서 5% 안팎 올랐다.
같은 손익계산서의 영업이익은 27.9억 달러다. 순이익과 16억 달러가 벌어진다.
CFO 브렛 존슨(Bret Johnsen)은 내년 1분기 매출을 330억~370억 달러로 불렀다. 3분기의 2.4배다. 그 2.4배를 받칠 돈이 3분기 숫자 어느 줄에 이미 있고, 어느 줄에는 아직 없는지가 이번 실적의 질문이다.
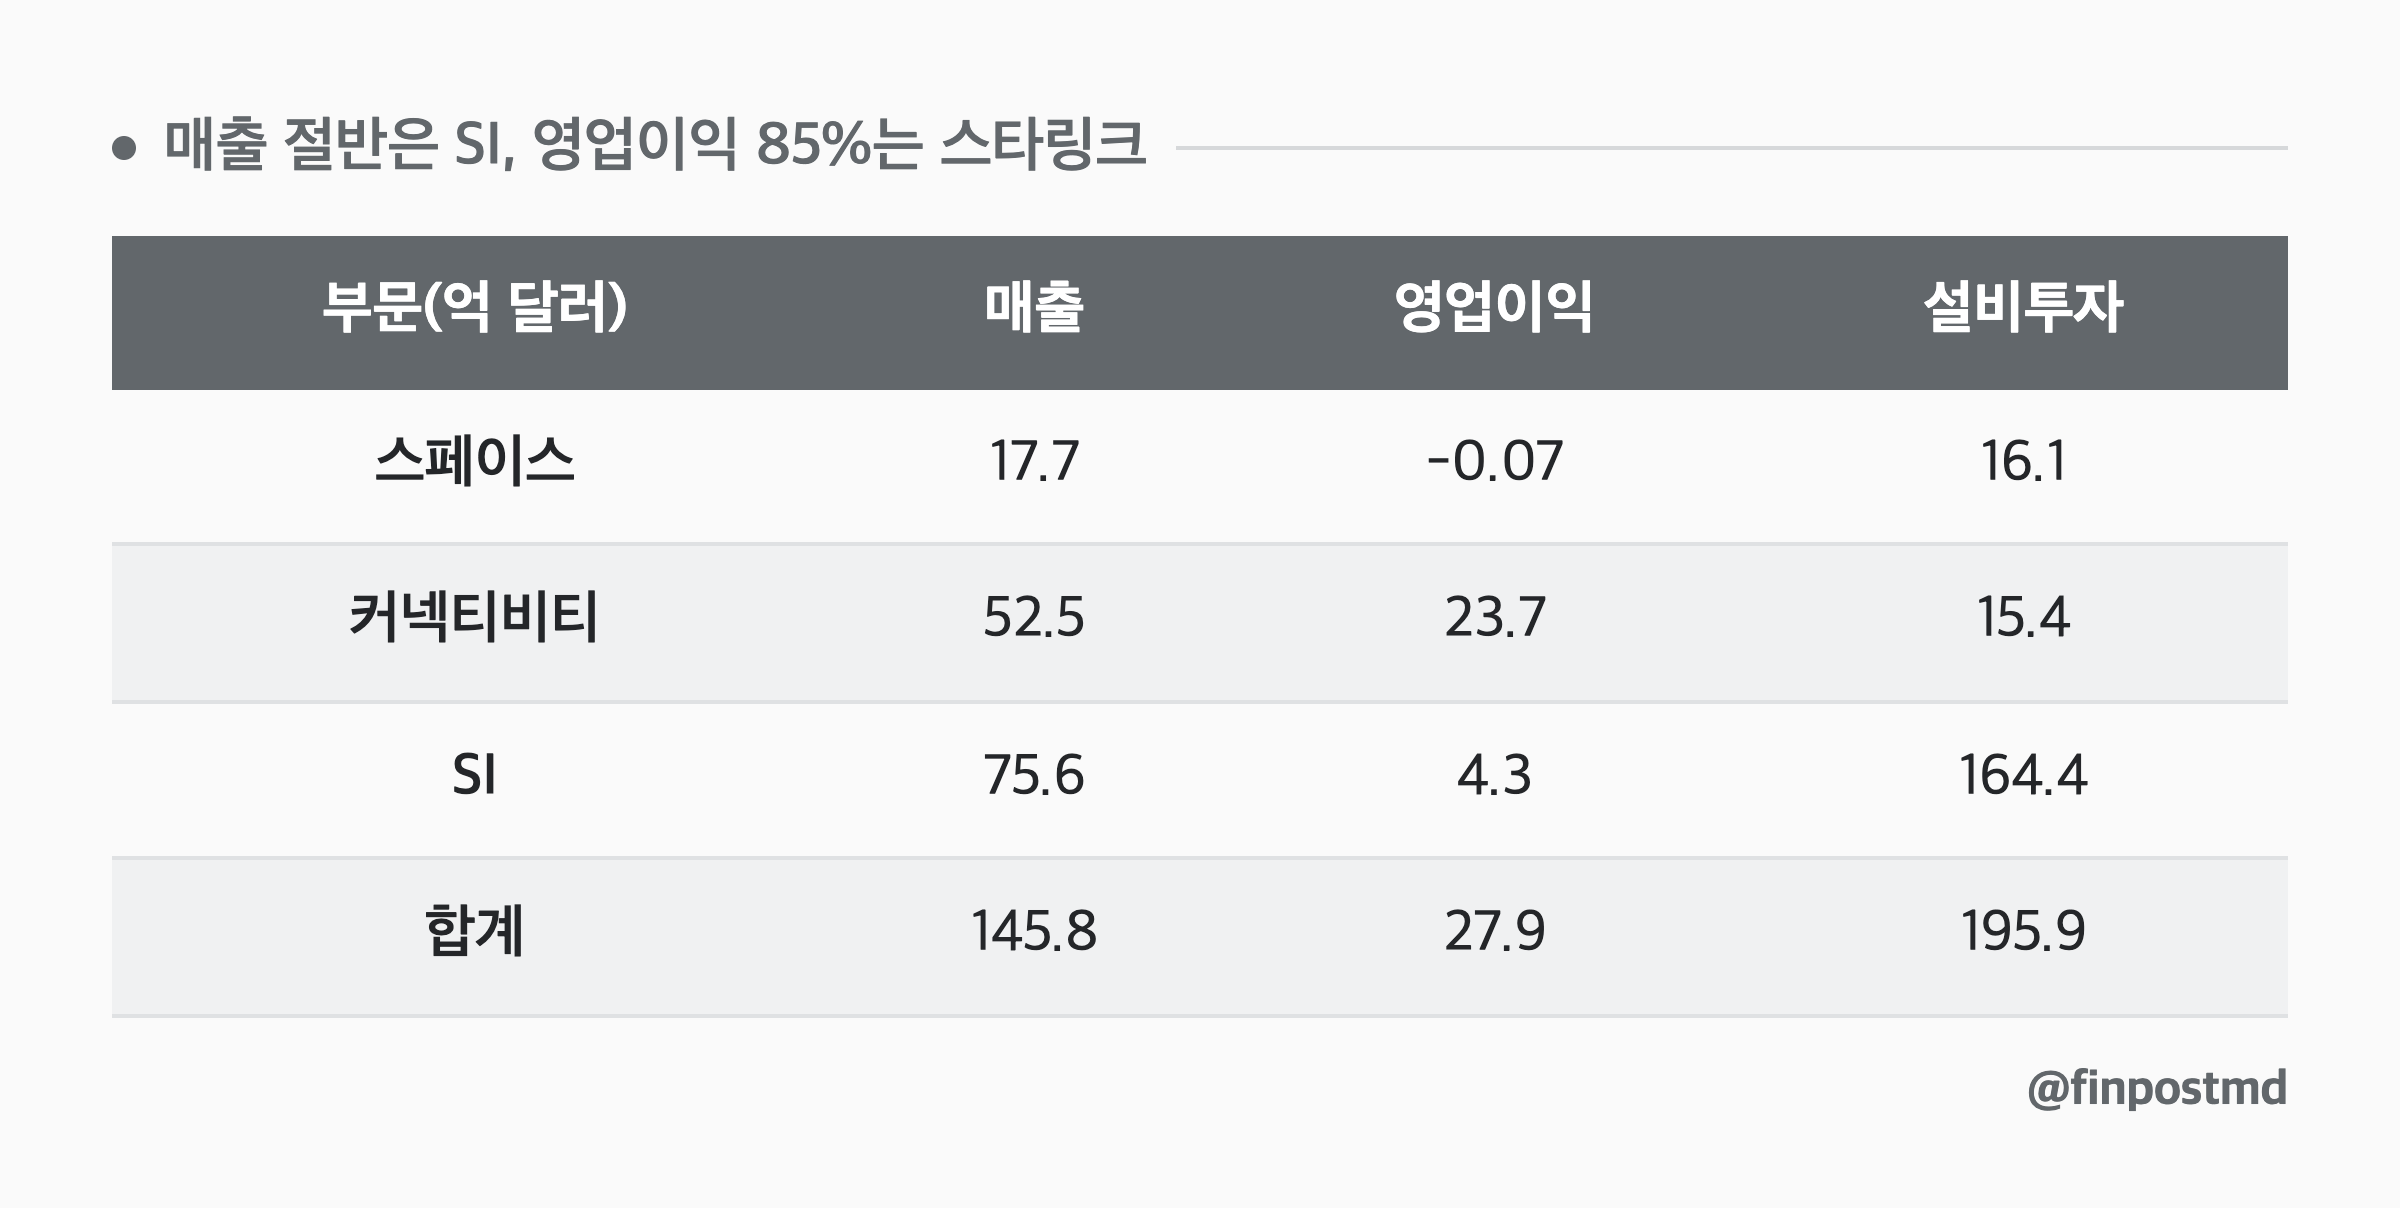
매출 절반은 SI, 영업이익 85%는 스타링크
스페이스X는 이번 분기부터 AI 부문을 SI(Super Intelligence)라고 부른다. 범위는 예전 AI 부문 그대로다. 컴퓨트를 빌려주는 클라우드 계약, Grok, 광고, 그리고 8/14 인수를 끝낸 코딩 도구 커서(Cursor)가 이 부문에 들어간다.
SI 매출 75.6억 달러 중 70.2억이 솔루션·인프라, 5.4억이 광고다. 솔루션·인프라에는 커서가 8/14부터 9/30까지 낸 6.1억이 들어 있다.
커서를 빼도 솔루션·인프라는 2분기 21.9억에서 64.1억 달러로 석 달 만에 세 배 가까이 됐다. 회사가 첫 번째 이유로 적은 건 새 클라우드 서비스 계약의 가동이다.
이익은 다른 부문이 낸다. 스타링크 사업인 커넥티비티 부문의 영업이익 23.7억 달러가 전사 영업이익 27.9억의 85%다.
| 부문(억 달러) | 매출 | 영업이익 | 설비투자 |
|---|---|---|---|
| 스페이스 | 17.7 | -0.07 | 16.1 |
| 커넥티비티 | 52.5 | 23.7 | 15.4 |
| SI | 75.6 | 4.3 | 164.4 |
| 합계 | 145.8 | 27.9 | 195.9 |
스타링크 소비자 가입자는 1,360만 명으로 석 달 새 160만 명 늘었다. 가입자당 월평균 매출(ARPU)은 69달러로 2분기 66달러보다 올랐지만 1년 전 83달러에는 못 미친다. 회사는 이번 증가를 선진국 시장 가입자로 설명했다.
발사 사업 매출은 1년 전 16.7억에서 17.7억 달러로 거의 제자리이고, 발사 횟수는 44회에서 35회로 줄었다. 스타십 개발비가 늘면서 영업손익은 700만 달러 적자다.
영업 밖 16억: 이자수익·기타수익·법인세 혜택
IPO로 들어온 순액 856.8억 달러(9개월 현금흐름표)는 현금과 유가증권으로 쌓여 있다. 3분기 이자수익은 8.7억 달러로, 1년 전 1.6억에서 크게 늘었다.
| 항목(억 달러) | 3분기 | 1년 전 |
|---|---|---|
| 영업이익 | 27.9 | -2.7 |
| 이자비용 | -6.8 | -5.1 |
| 이자수익 | 8.7 | 1.6 |
| 기타수익(순) | 10.3 | 1.4 |
| 법인세(혜택은 +) | 3.9 | -5.6 |
| 순이익 | 44.0 | -10.5 |
기타수익 10.3억 중 5.6억은 관계사(related party) 몫이다. 상대가 누구인지, 무슨 거래인지는 나오지 않는다.
이 줄은 분기마다 크게 흔들렸다. 2분기 보도자료의 상반기 누계로 역산하면 1분기 -18.8억, 2분기 -0.9억, 3분기 +10.3억 달러다.
법인세는 비용이 아니라 3.9억 달러 혜택으로 잡혔다. 세전이익 40.1억 달러에 세금이 붙는 대신 순이익이 더 커졌다.
순이익에서 영업이익을 빼면 16.1억 달러다. 이 가운데 다음 분기에도 비슷하게 기대할 만한 건 이자수익 정도이고, 그것도 현금을 설비에 쓸수록 줄어드는 줄이다. 반복되는 이익을 보려면 영업이익 27.9억에서 출발하는 게 맞다.
SI 영업이익 4.3억은 커서 보상 12.2억을 뺀 뒤 숫자다
커서 인수의 회계상 인수대가는 425억 달러다. 이와 별도로 인수 뒤에도 회사에 남아 일해야 받는 지분 보상이 234억 달러 있고, 이 돈은 인수대가가 아니라 앞으로의 비용으로 나눠 잡힌다. 몰수분이 생기면 줄어드는 금액이다.
3분기에 그중 12.2억 달러가 SI 비용으로 들어갔다. 8/14부터 한 달 반 치다. 계산상 남은 몫은 222억 달러 남짓이고, 몇 년에 걸쳐 잡히는지는 보도자료에 없다.
회사가 내세운 SI 조정 EBITDA 49.5억 달러는 영업이익 4.3억에 이 보상 12.2억, 일반 주식보상 8.2억, 감가상각 24.7억 등을 더해 준 숫자다. 이 기준으로는 SI가 커넥티비티의 조정 EBITDA(35억)를 이미 넘었다. 회계기준(GAAP) 영업이익과 조정 EBITDA 사이 간격은 커서 보상이 다 잡힐 때까지 벌어진 채로 간다.
감가상각 줄도 빨리 큰다. SI 감가상각은 2분기 18.9억에서 3분기 24.7억 달러로 늘었고, 같은 분기 SI 설비투자는 164.4억이다. 넣은 설비가 가동에 들어가는 만큼 이 줄은 몇 분기 더 커진다고 본다(내 추정).
SI 영업손익은 2분기 -12.6억에서 이번에 흑자로 넘어갔다. 이 흑자가 이어지려면 매출이 감가상각과 커서 보상보다 빨리 커야 한다.
현금과 유가증권 합계, 석 달에 102억 달러 줄었다
재무상태표 현금 항목은 6월 말 935.2억에서 9월 말 512.9억 달러로 줄었다. 이 줄만 보면 석 달 새 절반 가까이 빠졌다.
같은 기간 유가증권은 64.9억에서 385.6억 달러로 늘었다. 현금 일부가 유가증권으로 옮겨 간 것이다. 둘을 합치면 1,000.1억에서 898.6억 달러, 석 달에 101.5억이 줄었다.
같은 석 달 설비투자는 195.9억 달러였다. 잔고는 그 절반쯤만 줄었다.
부채 쪽 두 줄이 크게 움직였다. 매입채무는 82.4억에서 132.6억 달러로 50.2억 늘었고, 이연수익(고객에게 미리 받은 돈)은 142.9억에서 175.2억 달러로 32.3억 늘었다. 차입금과 금융리스는 393.6억에서 388.4억 달러로 거의 그대로다.
공급사에 줄 돈은 늦게 나가고 고객 돈은 먼저 들어온 분기였다. 두 줄 다 다음 분기에 되돌아갈 수 있는 돈이다.
9개월 누계로는 영업현금흐름 131억 달러에 설비투자 480.7억이다. 차이 -350억은 같은 기간 IPO 순유입 856.8억으로 메웠다. 영업현금흐름 131억 안에도 이연수익 증가분 49.2억이 들어 있다.
1분기 350억 달러면 SI가 두 분기에 3배 넘게 커야 한다
존슨은 통화에서 1분기 가이던스의 근거로 앞으로 6개월 컴퓨트 계약 파이프라인에 대한 가시성이 높아졌다는 점을 들었다. 중간값 350억 달러는 3분기 145.8억의 2.4배이고, LSEG 집계 1분기 매출 예상 평균 222억보다 128억 많다.
스페이스와 커넥티비티의 3분기 매출은 합쳐 70.2억 달러다. 이 둘이 1분기에 100억까지 커진다고 넉넉하게 잡아도 SI가 250억을 내야 한다. 3분기 SI 75.6억의 3.3배, 분기마다 1.8배씩 커지는 속도다(내 계산).
회사가 3분기 SI 매출 증가의 첫 이유로 꼽은 것도 새 계약의 서명이 아니라 가동이었다. 1분기 숫자도 그때까지 실제로 켜지는 컴퓨트 용량에 걸려 있다.
명목 컴퓨트는 9월 말 1.7GW다. 6월 말 1.4GW, 1년 전 0.6GW였다. 일론 머스크는 통화에서 2027년 말 13GW를 기본 목표로 냈다.
머스크는 같은 통화에서 2027년 말 연간 반복매출(ARR)을 5,000억~1조 달러로 불렀다. 인프라, 클라우드 계약, Grok 유료 사용자를 합친 숫자다.
공매도 투자자 짐 차노스는 이 ARR을 10GW에 드는 설비 5,000억 달러와 나란히 놓고 매출/투자 비율이 1~2배인데 업계 전체는 지금 0.3배라고 적었다. 그가 분모로 쓴 5,000억 달러는 3분기 공시에 있는 숫자가 아니고, 머스크의 ARR에는 Grok 유료 사용자처럼 인프라 투자와 직접 묶이지 않는 매출도 들어 있다. 공시로 확인되는 건 3분기 한 분기 SI 매출 75.6억 대 SI 설비투자 164.4억이다.
다음에 볼 다섯 줄
3분기 10-Q(분기보고서)에서
- 수익 주석: 이연수익 175.2억 달러와 남은 계약 잔액 중 SI 몫
- 기타수익 10.3억 달러 중 관계사 5.6억의 상대와 거래 내용
- 커서 지분 보상 남은 222억 달러의 인식 일정
4분기 실적에서
- SI 감가상각(3분기 24.7억 달러)과 명목 컴퓨트 GW
- 4분기 말 매입채무가 132.6억 달러에서 얼마나 줄었는지
https://www.sec.gov/Archives/edgar/data/1181412/000162828026066482/spaceexplorationtechnologi.htm
확인한 자료
- 3분기 부문별 매출·영업이익·설비투자, 손익계산서, 재무상태표, 9개월 현금흐름, 커서 인수 조건, 명목 컴퓨트 1.7GW ↗
- LSEG 매출 예상 127.2억, 1분기 가이던스 330~370억과 LSEG 평균 222억, 존슨 발언, ARR 구성, 2027 매출 예상 약 ↗
- 설비투자 195.9억·SI 164.4억 vs 예상, 커서 6.08억 포함 SI 솔루션·인프라 70억 ↗
- 현금 예상 91.2B vs 실제 51.29B, 기타수익 약 10억·법인세 혜택 3.9억, 13GW 목표 언급 ↗
- 머스크 GB300 월 최대 22만 개·2027년 말 13GW 기본 목표, 차노스 매출/투자 1~2배 vs 업계 0.3배 발언 ↗
- CFO의 2027년 1분기 매출 330억~370억 달러 전망 ↗
핀포스트 · 공시와 기술 문서를 읽고 정리합니다.