GE 가스터빈 116GW 중 63GW는 아직 주문이 아니다
GE 버노바는 6월 말 기준 가스터빈 116GW가 계약돼 있다고 발표했고, 연말에는 125GW를 넘길 거라고 했다. AI 데이터센터가 전기를 못 구해 터빈 줄이 2030년 너머까지 섰다는 얘기는 대개 이 숫자에서 시작한다. 그런데 116GW 중 63GW는 GE 스스로도 주문으로…
이 글에서 다루는 것
GE 버노바는 6월 말 기준 가스터빈 116GW가 계약돼 있다고 발표했고, 연말에는 125GW를 넘길 거라고 했다. AI 데이터센터가 전기를 못 구해 터빈 줄이 2030년 너머까지 섰다는 얘기는 대개 이 숫자에서 시작한다. 그런데 116GW 중 63GW는 GE 스스로도 주문으로 잡지 않는 슬롯 예약이다. 데이터센터 몫은 그 예약 쪽에 더 많이 들어가 있다. 터빈 호황이 얼마나 단단한지는 총량보다 이 구성으로 읽는 게 맞다고 본다.
116GW는 성격이 다른 두 숫자의 합이다
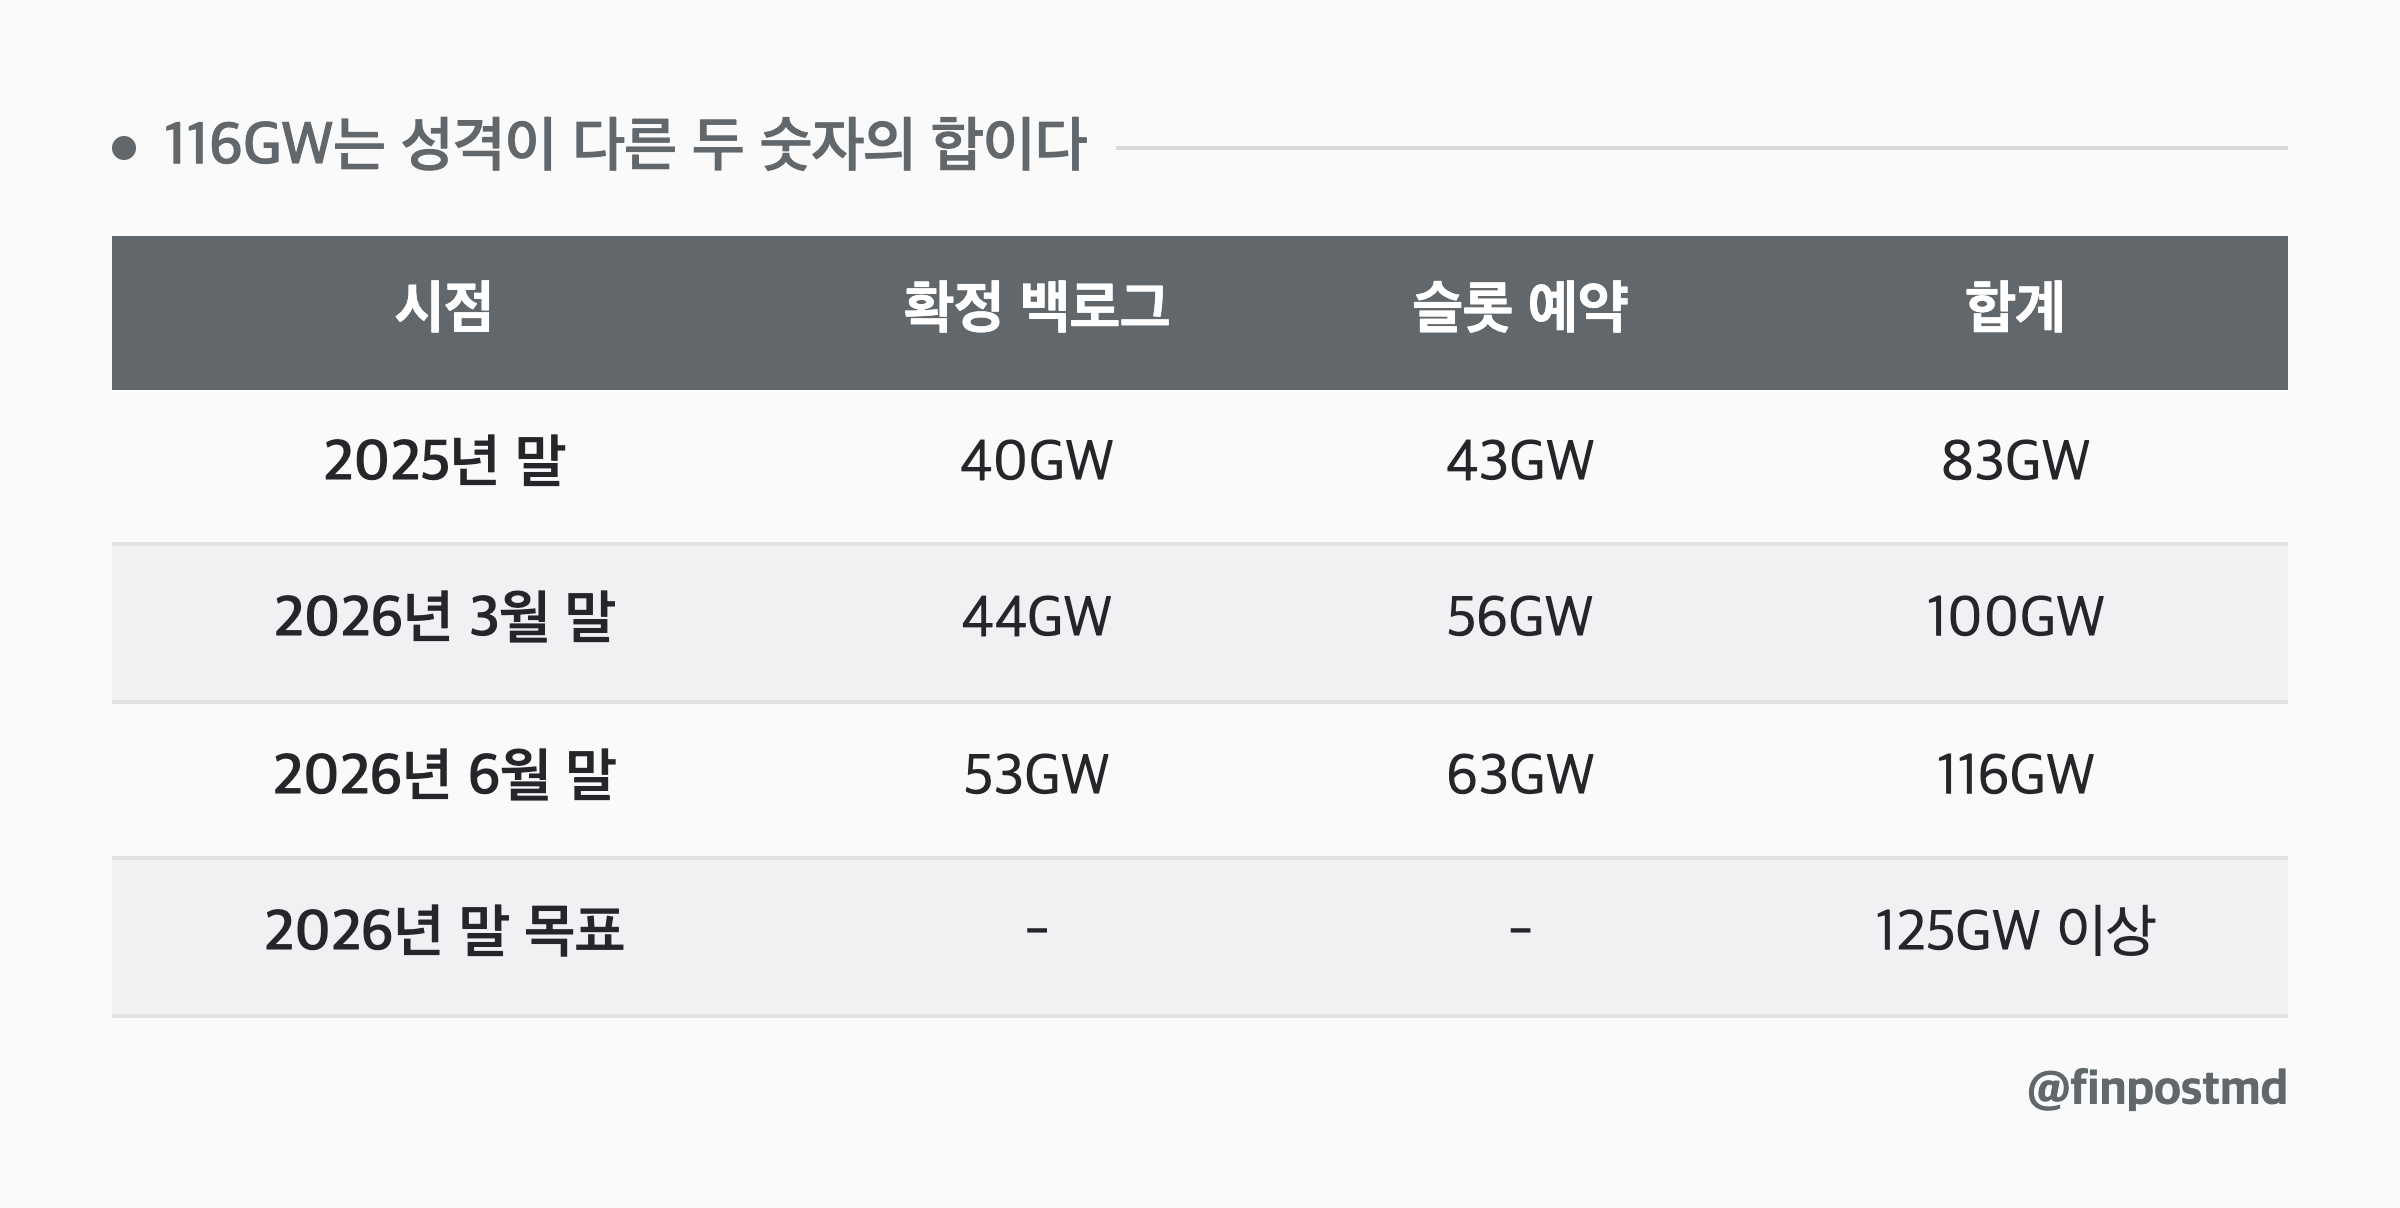
GE 버노바의 가스 장비 숫자는 두 칸으로 나뉜다. 확정 백로그는 장비 계약이 끝난 물량이고, 슬롯 예약(slot reservation agreement)은 생산 순번만 잡아 둔 물량이다. 2분기 실적 발표문에는 “백로그와 슬롯 예약이 100GW에서 116GW로” 늘었다고 적혀 있고, 그 안에서 백로그는 44GW에서 53GW로, 예약은 56GW에서 63GW로 늘었다.
| 시점 | 확정 백로그 | 슬롯 예약 | 합계 |
|---|---|---|---|
| 2025년 말 | 40GW | 43GW | 83GW |
| 2026년 3월 말 | 44GW | 56GW | 100GW |
| 2026년 6월 말 | 53GW | 63GW | 116GW |
| 2026년 말 목표 | - | - | 125GW 이상 |
예약이 반을 넘는다. 2분기에 새로 맺은 가스 장비 계약 20GW 중 18GW가 예약이었다. 같은 분기에 예약 10GW가 주문으로 넘어갔고 장비 3GW가 출하됐다.
이 숫자를 맞춰 보면 확정 백로그는 정확히 떨어진다. 44GW에 예약 전환분 10GW, 바로 주문으로 들어온 2GW를 더하고 출하 3GW를 빼면 53GW다. 예약 쪽은 56GW에 신규 18GW를 더하고 전환 10GW를 빼면 64GW인데, 발표는 63GW다. 1GW가 반올림 차이인지 사라진 예약인지는 공개 자료로는 알 수 없다. 지금은 작은 차이지만, 이 칸이 커지는지가 나중에 가장 먼저 볼 숫자가 된다.
슬롯 예약은 계약금을 건 줄서기다
예약이 공짜 의향서는 아니다. 스콧 스트라지크 CEO는 3월 BofA 산업재 콘퍼런스에서 예약의 성격을 이렇게 설명했다.
customers have often put down 20% to 25% of the gas turbine contract in deposit and have secured the slot, but they haven’t necessarily yet secured their EPC contracts. They may not have clarity with the fuel.
터빈값의 20~25%를 걸었지만 발전소를 지을 시공사(EPC) 계약도, 연료 조달도 아직 정해지지 않은 상태라는 뜻이다. GE는 그래서 이 물량을 주문에 넣지 않는다고 했다. 예약이 주문으로 바뀌는 데 걸리는 시간은 “6 to 18 months today”라고 했고, 고객들이 시공사와 연료 문제를 정리하느라 그 기간이 조금씩 길어지고 있다고 덧붙였다.
가격은 예약 쪽이 더 높다. 같은 자리에서 그는 예약 물량이 기존 백로그보다 평균 10~20포인트 비싸다고 했다. 줄 뒤에 선 사람일수록 웃돈을 내고 있다는 얘기다. 계약금이 걸려 있으니 쉽게 버리는 자리는 아니다. 그래도 계약금을 걸었다는 것과 발전소를 짓기로 했다는 것은 다른 일이다. 부지와 연료와 시공사가 정해져야 자리가 주문이 된다.
데이터센터 몫은 예약 쪽에 몰려 있다
여기서 통념과 어긋나는 숫자가 나온다. 4월 1분기 실적 발표 때 GE는 계약된 100GW의 약 80%가 전통 유틸리티, 독립 발전사, 산업 고객 몫이고 데이터센터에 직접 묶인 건 약 20%라고 했다. 터빈 줄의 대부분은 AI가 아니라 전력회사가 세운 줄이다.
그 20%가 어디에 있는지가 중요하다. 스트라지크는 3월에 데이터센터가 확정 백로그에서는 1015%지만 슬롯 예약에서는 약 3분의 1이라고 했다. 이유도 직접 말했다. 하이퍼스케일러들은 2025% 계약금을 걸었지만 장비를 어느 부지에 쓸지는 아직 정하지 않았고, 부지가 정해질 때까지 GE는 백로그로 잡지 않는다고 했다.
전력망 쪽에도 비슷한 모양이 보인다. 텍사스 전력망(ERCOT)의 대형 부하 연결 신청은 그렉 애벗 주지사가 8월에 보낸 서한 기준 약 474GW였다. 텍사스 역대 최대 전력 수요의 다섯 배가 넘는 양이고, 신청의 약 90%가 데이터센터다. 애벗은 대기열에 있는 데이터센터 전부를 감사하라고 요구했다. 같은 데이터센터 계획이 여러 부지에 동시에 줄을 섰을 가능성이 큰데, 이건 내 해석이다. 줄이 긴 것과 지어질 발전소가 많은 것은 같은 말이 아니다.
정리하면 터빈 호황의 바닥은 유틸리티 주문이 받치고 있고, AI 몫은 아직 계약금 걸린 예약 형태로 더 많이 남아 있다. 호황이 가짜라는 얘기는 아니다. AI 수요가 흔들린다면 충격이 가장 먼저 닿을 자리가 여기라는 얘기다.
그래도 값은 오르고 공장은 늘어난다
예약이 덜 단단하다고 공급이 넉넉해진 건 아니다. 경쟁사 숫자를 나란히 놓으면 이렇다.
| 회사 | 확정 백로그 | 예약 | 기준 |
|---|---|---|---|
| GE 버노바 | 53GW | 63GW | 6월 말 |
| 지멘스에너지 | 69GW | 26GW | 7~8월 발표 |
| 미쓰비시중공업 | 35GW(대형 80기) | 공개 없음 | 7~8월 발표 |
지멘스에너지는 확정 쪽 비중이 훨씬 높다. 크리스티안 브루흐 CEO는 물량보다 가격을 우선해 프로젝트를 고른다고 했고, 미쓰비시중공업은 수주 가격이 내려가지 않았다고 했다. 세 회사 모두 줄을 고르는 쪽에 서 있다.
공장은 천천히 는다. GE는 연간 가스터빈 생산 능력이 20GW 속도에 도달했고 2028년 24GW, 2030년 30GW로 늘린다고 했다. 6월 말 확정 백로그 53GW만 해도 지금 속도로 2년 반 남짓, 예약까지 합친 116GW면 6년 가까운 생산량이다(단순 나눗셈으로 낸 내 추정이고, 실제 출하 일정은 다르다). 지멘스에너지는 대형 터빈을 2026회계연도 약 35기에서 2028회계연도 50기 이상으로 늘릴 계획이다.
값도 오른다. 우드맥킨지는 4월에 가스터빈 가격이 2027년 말 kW당 600달러에 이를 거라고 했다. 2019년보다 195% 오른 수준이다. 터빈은 복합화력 발전소 사업비의 2030% 정도라서 발전소 전체 값은 훨씬 크다. 스트라지크는 미국에서 복합화력을 짓는 데 kW당 2,5003,000달러가 든다는 얘기에 그 범위가 맞다고 했고, 그중 GE 몫은 대략 3분의 1이라고 했다.
큰 터빈을 못 기다리는 쪽은 작은 기계로 간다
대형 터빈은 출하 뒤에도 현장 공사에 약 18개월이 걸린다. GE는 20302031년에 출하될 대형 기종이 20322033년에야 돌기 시작할 거라고 했다. 반면 항공기 엔진에서 온 소형 터빈은 약 6개월이면 가동할 수 있다고 했다.
그래서 작은 기계를 여러 대 묶는 쪽으로 수요가 번진다. 지멘스에너지는 10월 9일 이동형 발전 패키지를 만드는 다이너미스(Dynamis)에 SGT-400 터빈 코어 119기를 공급하기로 했다. 한 기에 약 15MW, 합쳐서 1.7GW가 넘고 첫 물량은 2027년에 나간다. 다이너미스가 노리는 고객 첫째가 데이터센터다.
전기가 급한 AI 쪽은 비싸고 작은 기계로 시간을 사고, 대형 터빈 자리는 계약금으로 붙잡아 두는 구조로 보인다. 둘 다 전기가 모자란다는 같은 판단에서 나온 행동이다. 그 판단이 바뀌면 대형 쪽 예약이 먼저 흔들릴 것이다.
10월 28일에 볼 것은 총량이 아니다
GE 버노바는 10월 28일 미국 장 시작 전에 3분기 실적을 낸다. 헤드라인은 아마 계약 총량이 125GW에 얼마나 다가갔는지가 될 것이다. 나는 그보다 아래 숫자들을 먼저 볼 생각이다.
- 예약에서 주문으로 넘어간 양. 2분기는 10GW였다. 이게 줄면 시공사와 연료를 못 구한 예약이 쌓인다는 뜻이다.
- 예약 칸의 앞뒤 계산. 직전 예약에 신규를 더하고 전환을 뺀 값과 발표값의 차이가 2분기처럼 1GW 안쪽인지 본다.
- 새 예약 중 데이터센터 비중. 3분의 1에서 더 오르면 AI 의존이 커진다는 뜻이고, 부지 미정 물량이 늘어난다는 뜻이기도 하다.
- kW당 가격에 대한 언급. 예약이 기존 백로그보다 10~20포인트 비싸다는 흐름이 이어지는지.
총량이 125GW를 넘었다는 문장은 어느 경우에도 나올 수 있다. 확정 백로그가 같이 크는지, 예약만 크는지가 이 사이클이 어디쯤인지 말해 준다. 지금까지는 확정 쪽도 같이 컸다. 다만 AI 몫이 덜 단단한 칸에 더 많이 앉아 있다는 사실은 그 기대를 가격에 넣은 사람이라면 알고 있어야 한다.
https://www.sec.gov/Archives/edgar/data/0001996810/000199681026000147/gevpressrelease2q26.htm
확인한 자료
- GE 버노바 가스 백로그 44→53GW, 슬롯 예약 56→63GW, 합계 116GW, 연말 125GW 이상, 2분기 전환 10GW·출하 3GW ↗
- 예약 계약금 20~25%, 전환 6~18개월, 예약가 10~20포인트 높음, 데이터센터 백로그 10~15%·예약 1/3 ↗
- 계약 100GW 중 약 80%는 유틸리티·IPP·산업, 20%는 데이터센터 ↗
- 지멘스에너지 확정 69GW·예약 26GW, MHI 35GW, GE 생산능력 20→24→30GW, 대형 출하 후 현장 약 18개월·소형 약 6개월 ↗
- ERCOT 대형 부하 연결 신청 약 474GW, 최대 수요의 5배 이상, 약 90% 데이터센터 ↗
- 가스터빈 가격 2027년 말 kW당 600달러, 2019년 대비 195% 상승, 복합화력 사업비의 20~30% ↗
- 지멘스에너지가 다이너미스에 SGT-400 코어 119기(약 15MW씩, 1.7GW 이상) 공급, 첫 물량 2027년 ↗
- GE 버노바 3분기 실적 10/28 미국 장 시작 전 발표 ↗
핀포스트 · 공시와 기술 문서를 읽고 정리합니다.