ASML 순이익 50억 유로에 잉여현금 114억, 지난번엔 다음 분기 -26억이었다
ASML은 올해부터 분기 수주를 공시하지 않는다. 마지막으로 공개한 숫자는 2025년 4분기 132억 유로였다. 10/14 나온 3분기 실적에서 그 빈자리에 들어온 숫자는 현금이다. 3분기 순이익은 49억 6천만 유로였는데 잉여현금흐름은 113억 5천만 유로였다. 한 분기에 번…
이 글에서 다루는 것
ASML은 올해부터 분기 수주를 공시하지 않는다. 마지막으로 공개한 숫자는 2025년 4분기 132억 유로였다.
10/14 나온 3분기 실적에서 그 빈자리에 들어온 숫자는 현금이다. 3분기 순이익은 49억 6천만 유로였는데 잉여현금흐름은 113억 5천만 유로였다. 한 분기에 번 이익의 두 배 넘는 현금이 들어왔다. 이 돈이 어디서 왔는지, 그리고 수주 대신 읽을 수 있는 숫자인지를 따져 본다.
영업이익 52억, 영업현금 118억 유로
3분기 영업이익은 약 52억 유로다. 같은 분기 영업활동 현금흐름은 117억 9,800만 유로로 그 두 배를 넘는다. 설비투자 4억 4,700만 유로를 빼면 잉여현금 113억 5,100만 유로가 남는다. 같은 분기 매출 116억 6,200만 유로와 거의 같은 크기다.
로저 다센 CFO는 콜에서 이 현금이 강한 주문 흐름을 뒷받침한다고 했다. ASML 장비 주문에는 계약금이 붙는다. 다센은 주문에 따르는 진지한 약속 중 하나가 선급금을 내겠다는 약속이라고 했다.
장비가 나가기 전에 돈이 먼저 들어오니 이익과 현금이 크게 벌어진다.
순이익 쪽에는 덜어낼 것도 있다. 49억 6천만 유로에는 미스트랄AI 지분 평가이익 약 5억 1천만 유로가 들어 있다. 본업 이익만 놓고 보면 현금과의 차이는 더 크다.
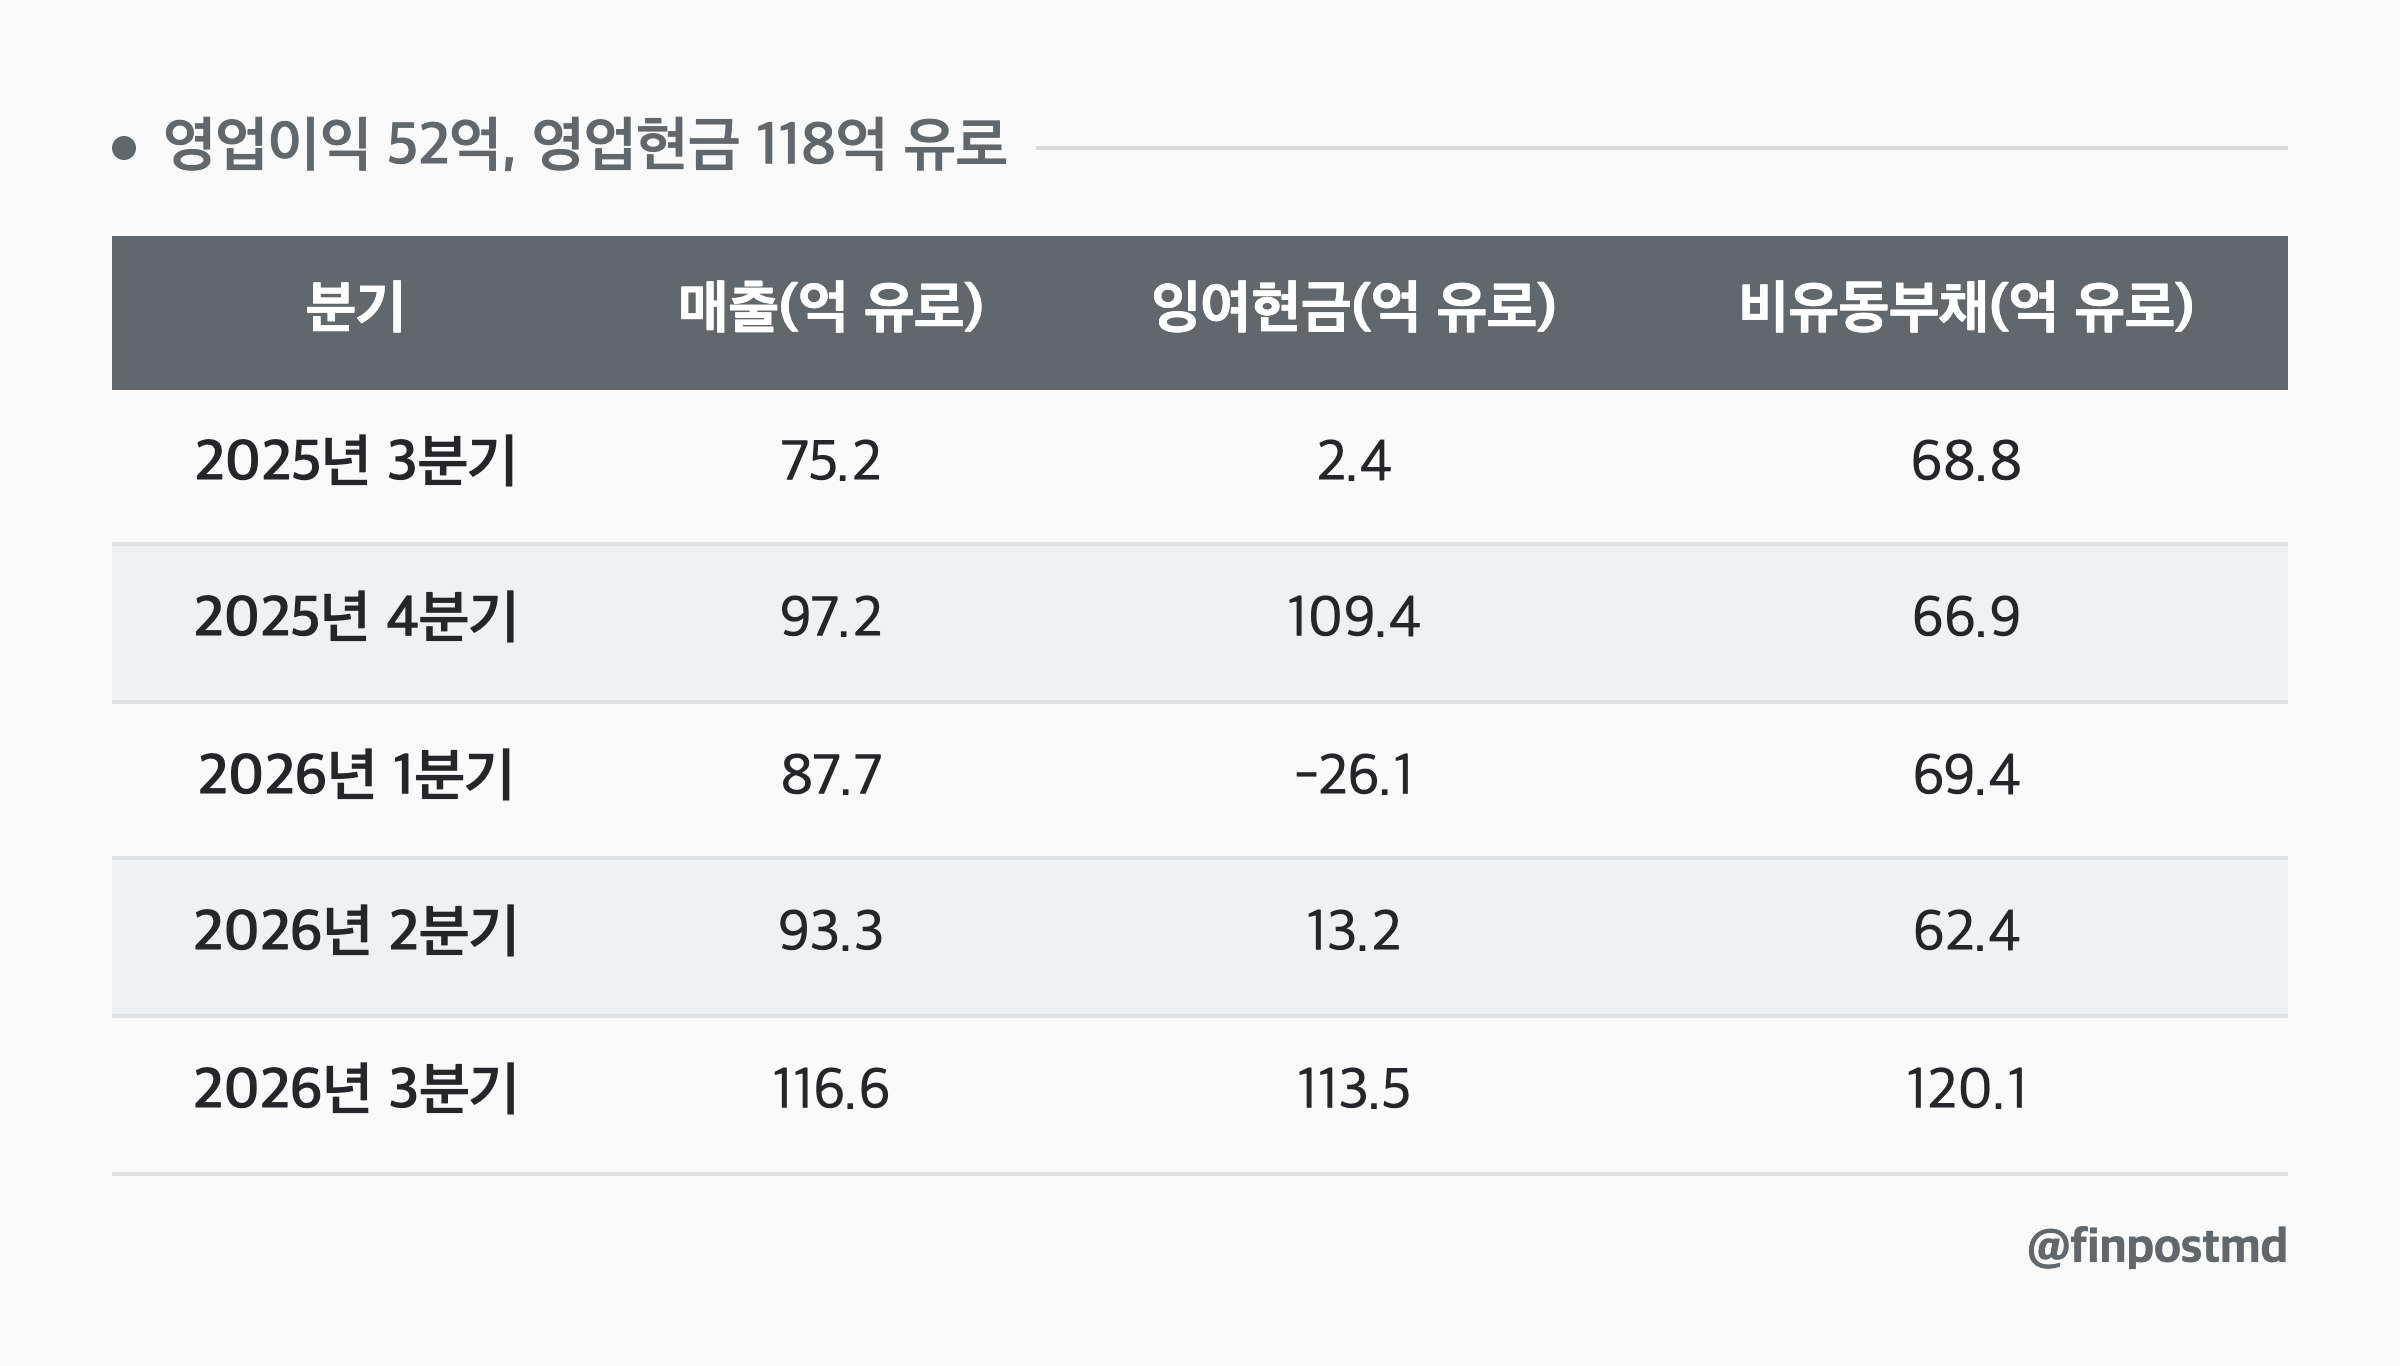
| 분기 | 매출(억 유로) | 잉여현금(억 유로) | 비유동부채(억 유로) |
|---|---|---|---|
| 2025년 3분기 | 75.2 | 2.4 | 68.8 |
| 2025년 4분기 | 97.2 | 109.4 | 66.9 |
| 2026년 1분기 | 87.7 | -26.1 | 69.4 |
| 2026년 2분기 | 93.3 | 13.2 | 62.4 |
| 2026년 3분기 | 116.6 | 113.5 | 120.1 |
같은 다섯 분기 동안 매출총이익률은 51.6%에서 57.5%로 올랐다. 표의 숫자는 모두 ASML 3분기 발표 자료에 있다.
https://www.sec.gov/Archives/edgar/data/0000937966/000162828026065813/a2026_10x14xpresentation.htm
비유동부채가 한 분기에 58억 유로 늘었다
2분기 말 62억 3,500만 유로였던 비유동부채가 3분기 말 120억 1,300만 유로가 됐다. 콜에서 모건스탠리의 리 심슨이 이 줄을 짚었고, 다센은 선급금이 들어 있다고 확인했다. 그러면서 주문이 어떻게 들어오는지 보는 흥미로운 지표라고 했다.
다센은 조건도 붙였다. 선급금은 발주서 서명보다 조금 늦게 들어온다. 주문을 바로 보여주는 숫자가 아니라 뒤따라오는 숫자라는 뜻이다.
걸리는 점이 하나 더 있다. 비유동부채에는 장기 차입금 같은 다른 항목도 섞여 있다. 늘어난 58억 가운데 선급금이 얼마인지는 발표 자료에 없다.
부채는 1년을 기준으로 유동과 비유동으로 나뉜다. 그래서 늘어난 몫이 선급금이라면 1년 넘게 뒤에 인도할 장비에 붙은 돈으로 읽을 수 있다. 회사 설명이 아니라 내 해석이다.
지난번 현금 109억이 들어온 다음 분기는 -26억이었다
이만한 현금이 들어온 분기는 처음이 아니다. 2025년 4분기 잉여현금이 109억 4천만 유로였고, 그 분기에 공시된 수주가 역대 최대인 132억 유로였다. 수주를 공개하던 마지막 분기에 현금과 수주가 같이 컸다.
그다음 분기인 2026년 1분기 잉여현금은 -26억 1천만 유로였다. 회사 자료는 이유를 따로 설명하지 않는다. 큰 현금이 들어온 바로 다음 분기에 마이너스가 나왔다. 한 분기 숫자만으로 수주 흐름을 판단하기는 어렵다.
비유동부채도 마찬가지다. 2025년 4분기에는 현금이 크게 들어왔는데도 비유동부채가 66억 9천만 유로로 오히려 줄었다. 비유동부채 한 줄로 수주를 다 읽을 수는 없다.
메모리 장비 매출, 올해 75% 증가 전망
다센은 2026년 메모리 장비 매출이 75% 안팎, 로직은 10% 안팎 늘 거라고 했다. 첨단 로직만 따로 보면 25%를 넘는다. 올해 장비 매출 증가율은 메모리 쪽이 가장 높다.
출하도 늘었다. 올해 저NA EUV 출하는 약 65대로 작년 44대보다 50% 가까이 많다.
다만 3분기 선급금을 어느 고객이 냈는지는 공시에 없다.
2029·2030년 주문은 아직 안 받는다
크리스토프 푸케 CEO는 일부 고객이 2029년, 심지어 2030년 주문까지 넣고 싶어 한다고 했다. ASML은 아직 받지 않았다. 다센은 고객 A·B·C 주문을 받아 놓고 D에게 매진이라고 말하는 일을 만들지 않으려고 전체 수요부터 보겠다고 설명했다.
공급은 늘린다. 저NA EUV와 액침 DUV 생산 용량을 2027년에 2026년 대비 30% 늘리고, 2028년에는 30%를 넘기는 방안을 검토 중이다. 그래도 회사는 지금 계획한 2027~2028년 생산량으로는 고객 수요를 다 채우지 못한다고 했다.
가격도 올린다. 다센은 고객에게 가장 중요한 제품의 가격을 올린다고 했다. 효과는 2027년부터 나오기 시작해 2028년부터 전부 반영된다. 매년 반복할 계획은 아니라고 했다.
4분기 가이던스 142억~152억 유로
4분기 매출 가이던스는 142억152억 유로, 중간값 147억 유로로 3분기보다 26% 많다. 매출총이익률은 57% 안팎, 설치기반 매출은 약 37억 유로다. 연간 매출은 440억450억 유로로 중간값 기준 36% 성장이다. 2027년 매출 가이던스는 이번에도 내놓지 않았다.
회사가 단 조건도 있다. 증설 초기 비용이 4분기와 2027년 마진을 누를 수 있고, 고객의 2027~2028년 팹 건설이 일정대로 가야 한다고 했다.
다음 실적은 내년 1월이다. 그때 볼 줄은 이렇다.
- 4분기 말 비유동부채: 120억 유로에서 더 늘어나는지, 줄어드는지. 줄었다고 바로 수주가 꺾였다고 볼 수는 없다. 2025년 4분기처럼 현금이 크게 들어온 분기에도 줄었다.
- 영업현금흐름과 순이익의 차이: 4분기에도 현금이 이익보다 크게 들어오는지.
- 2027년 매출 전망: 1월 콜에서 숫자를 주는지.
고객 쪽에서는 SK하이닉스·삼성전자 3분기 실적 콜의 내년 설비투자 언급을 본다. 메모리 장비 수요가 2027년에도 이어지는지 확인할 수 있는 숫자다.
확인한 자료
- 3분기 매출 11,662·순이익 4,960(백만 유로), 4분기 가이던스 142~152억, 2027년 용량 30% 증설 ↗
- 분기별 매출·매출총이익률·FCF·비유동부채(2025년 3분기~2026년 3분기) ↗
- CFO의 선급금·비유동부채·후행지표 발언, 메모리 +75%, EUV 65대, 중국 20%, 가격 인상 ↗
- 로직 +10%·첨단 로직 25% 초과, 미스트랄 평가이익 약 5억, 증설 비용·팹 일정 리스크 ↗
- 3분기 영업이익 52억 유로, FCF 114억 유로 ↗
- 지분투자 평가이익 509.7백만 유로, 영업현금흐름 118억 유로, 영업이익률 44.4% ↗
- 2025년 4분기 수주 132억 유로 역대 최대, 분기 수주 공시 마지막 ↗
핀포스트 · 공시와 기술 문서를 읽고 정리합니다.