테슬라 차 이익 5억 달러 늘 때 연구비는 11억 달러 늘었다
테슬라 3분기(10/21 발표) 영업이익은 7억 1,800만 달러였다. 1년 전보다 56% 줄었다. 차가 덜 팔려서 생긴 일이 아니다. 규제 크레딧을 뺀 자동차 매출총이익은 1년 새 4억 9,500만 달러 늘었다(내 계산). 같은 기간 연구개발비는 11억 3,100만 달러 늘었다.
이 글에서 다루는 것
테슬라 3분기(10/21 발표) 영업이익은 7억 1,800만 달러였다. 1년 전보다 56% 줄었다. 차가 덜 팔려서 생긴 일이 아니다. 규제 크레딧을 뺀 자동차 매출총이익은 1년 새 4억 9,500만 달러 늘었다(내 계산). 같은 기간 연구개발비는 11억 3,100만 달러 늘었다.
발표 직후 10/21 시간외 주가는 정규장 종가 대비 2.2% 빠지는 데 그쳤고, 조정 EPS 0.48달러가 먼저 눈에 들어오는 숫자였다. 그런데 이번 손익계산서에서 다음 분기를 정하는 줄은 차가 아니라 비용 쪽이다. 그 비용은 CFO가 직접 계속 오른다고 했다. 손익 숫자는 테슬라가 10/21 SEC에 낸 3분기 업데이트(8-K 첨부 99.1) 기준이다.
크레딧 빼고 본 차 이익률은 15.4%에서 18.1%로 올랐다
3분기 자동차 매출은 205억 6,000만 달러로 1년 전 212억 500만 달러보다 3% 줄었다. 인도 대수가 48만 6,532대로 2.1% 줄었고, 규제 크레딧 매출이 4억 1,700만 달러에서 1억 1,300만 달러로 내려앉았다. 크레딧은 원가가 거의 붙지 않는 매출이라 빠지는 만큼 이익이 바로 깎인다.
그 크레딧을 걷어낸 자동차 매출총이익은 32억 달러에서 36억 9,000만 달러가 됐다. 이익률로는 15.4%에서 18.1%다(내 계산, 2분기는 16.3%). 인도 대수가 2% 줄 때 자동차 판매 원가는 173억 6,500만 달러에서 165억 7,000만 달러로 4.6% 줄었다.
차 사업은 이번 분기 테슬라에서 가장 나은 줄이다. 크레딧은 이미 분기 1억 달러대라 여기서 더 깎일 몫도 크지 않다.
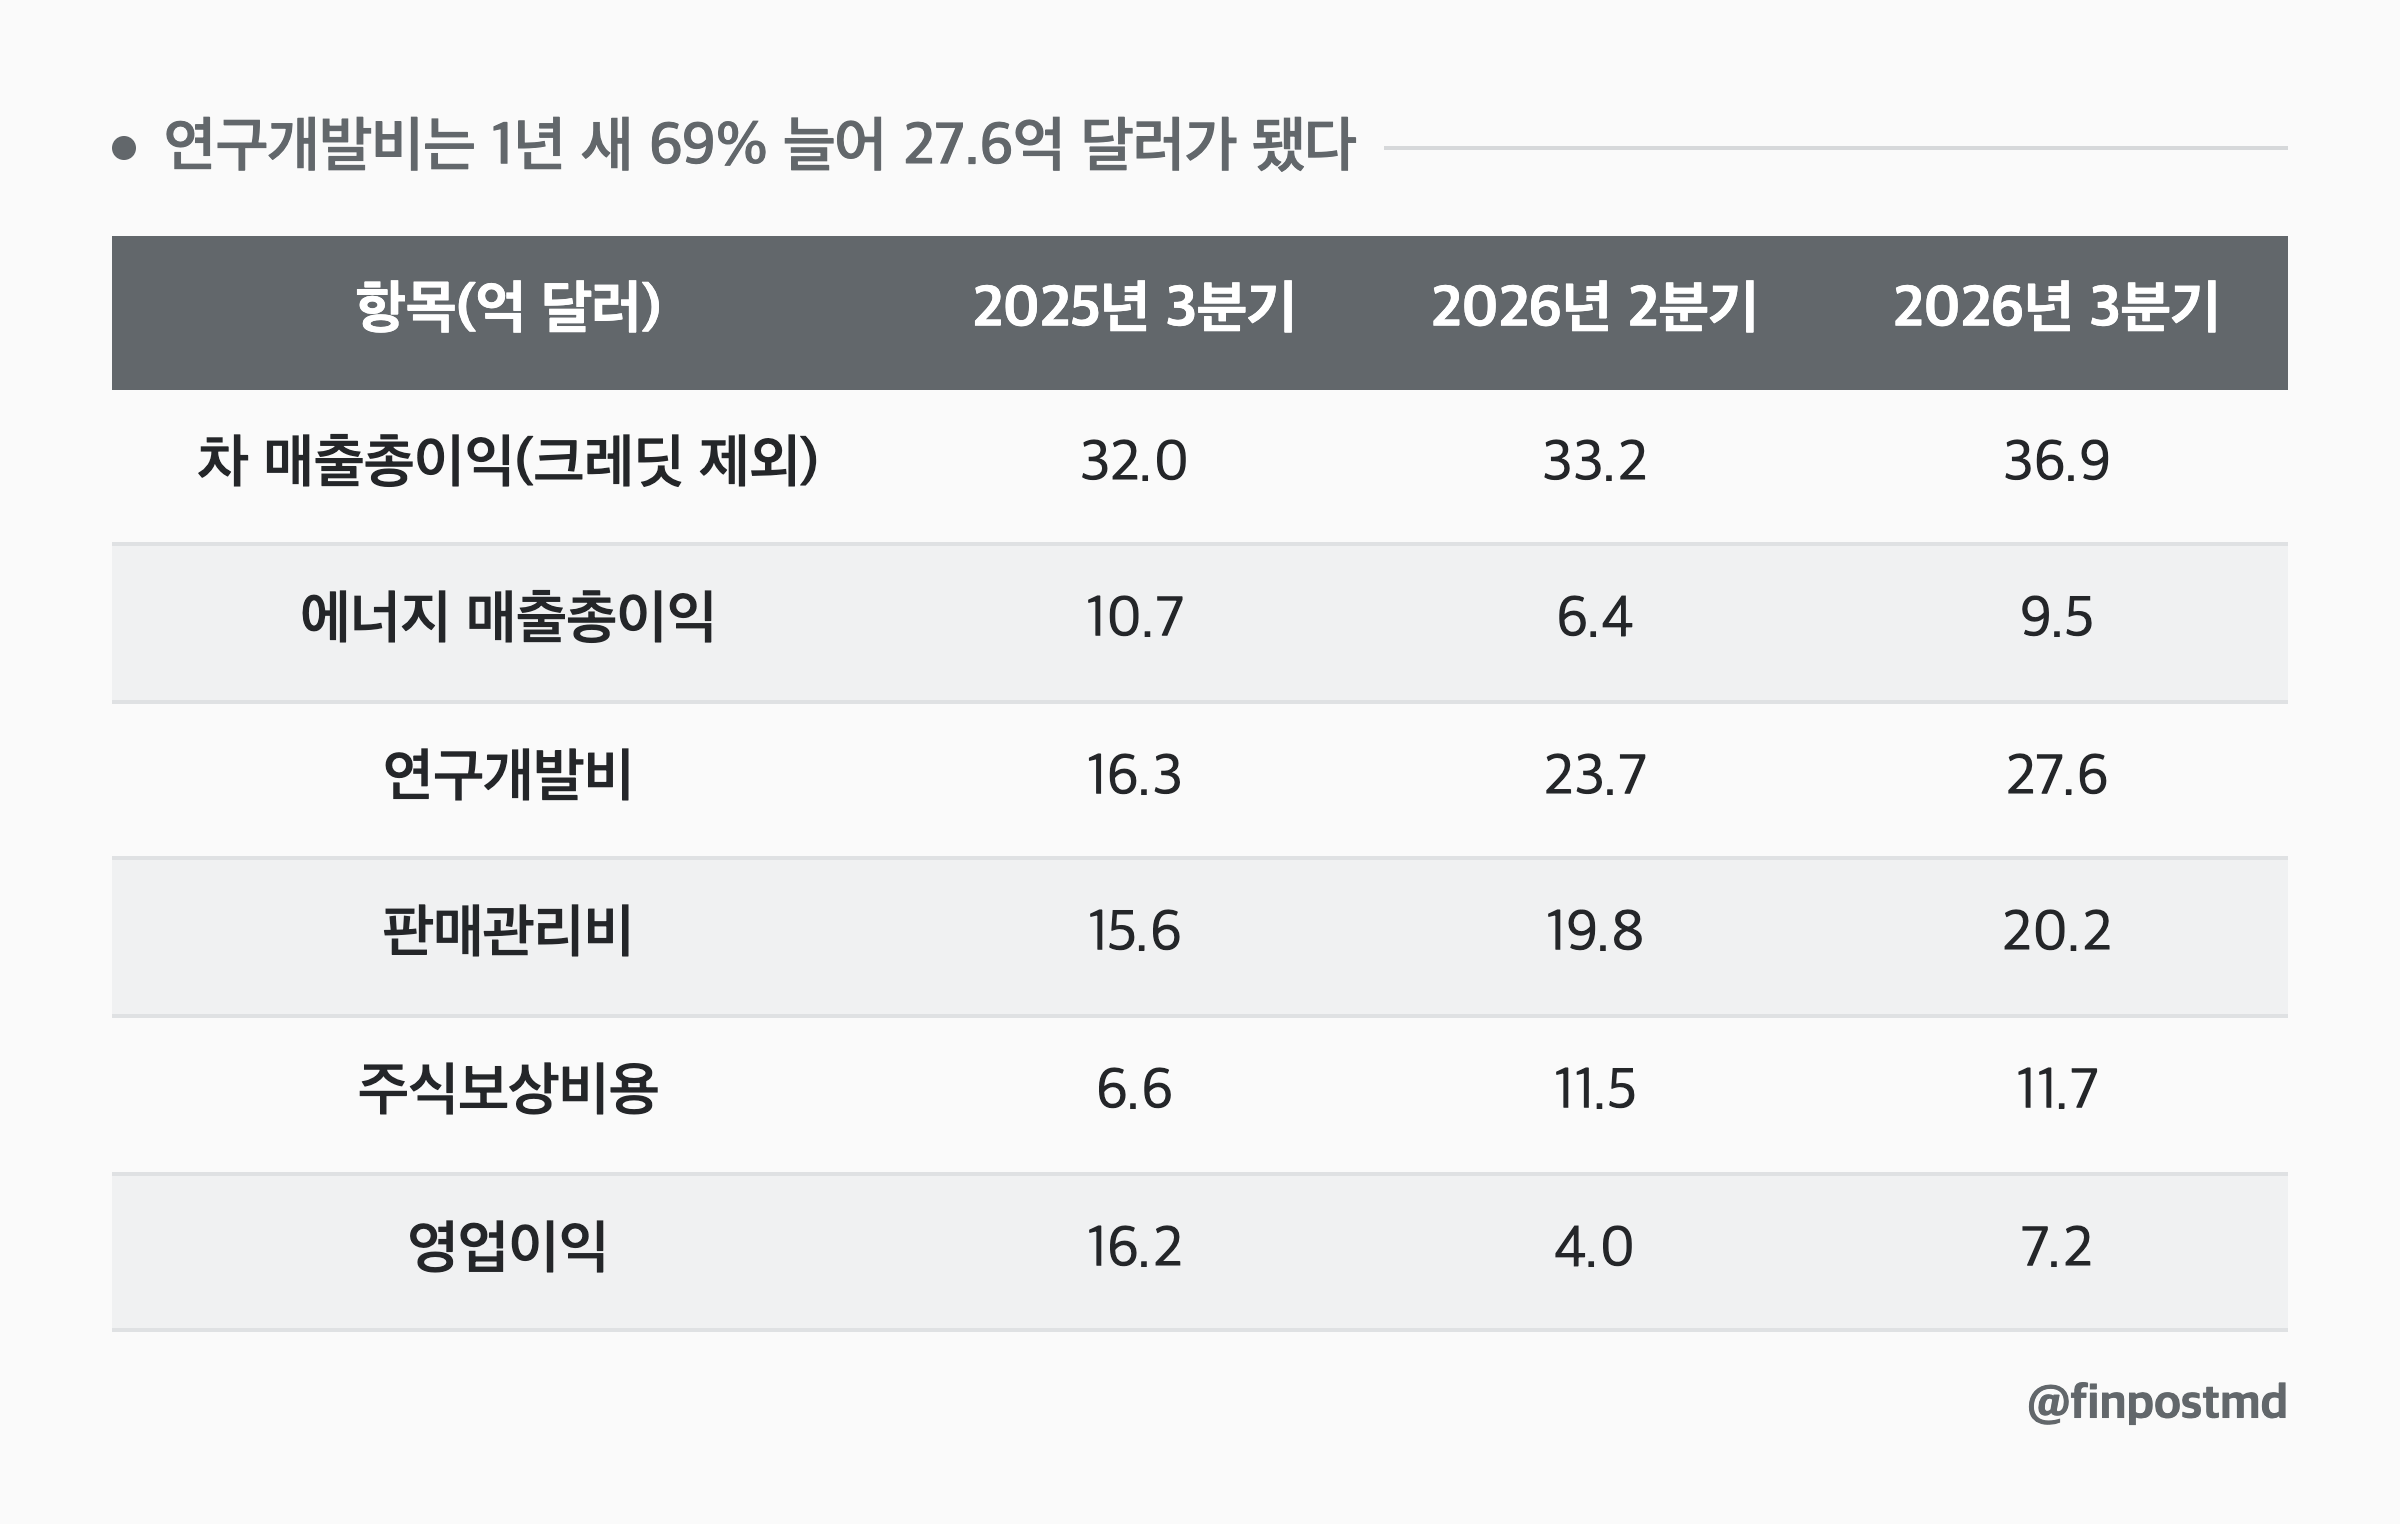
연구개발비는 1년 새 69% 늘어 27.6억 달러가 됐다
| 항목(억 달러) | 2025년 3분기 | 2026년 2분기 | 2026년 3분기 |
|---|---|---|---|
| 차 매출총이익(크레딧 제외) | 32.0 | 33.2 | 36.9 |
| 에너지 매출총이익 | 10.7 | 6.4 | 9.5 |
| 연구개발비 | 16.3 | 23.7 | 27.6 |
| 판매관리비 | 15.6 | 19.8 | 20.2 |
| 주식보상비용 | 6.6 | 11.5 | 11.7 |
| 영업이익 | 16.2 | 4.0 | 7.2 |
연구개발비 27억 6,100만 달러는 매출의 9.8%다. 1년 전에는 5.8%였다. 판매관리비도 4억 5,300만 달러 늘었다. 테슬라는 영업비용이 늘어난 이유로 SI(업데이트가 AI 개발을 부르는 이름)와 기타 R&D 프로젝트, 2025년 CEO 성과 보상을 포함한 주식보상, 판매관리비를 꼽았다.
CFO 바이브하브 타네자는 콜에서 이렇게 말했다.
This trend of growing OpEx would continue till we commercialize these new products.
새 제품은 사이버캡과 옵티머스다. 테슬라는 연말까지 SI 학습용 컴퓨트를 400MW까지 늘리겠다고 업데이트에 썼다. 4분기 영업이익의 출발선은 3분기 비용이 아니라 그보다 높은 비용이다. 2분기에서 3분기로 넘어오는 석 달 동안에도 차 이익은 3억 7,000만 달러 늘었고 연구개발비는 3억 9,000만 달러 늘었다. 차에서 번 만큼을 연구비가 이미 먹고 있다.
에너지 이익률 33.1%는 관세 환급이 끌어올렸다
3분기 에너지 저장 배치는 13.7GWh로 1년 전보다 10% 늘었는데, 에너지 매출은 28억 8,100만 달러로 16% 줄었다. GWh당 매출로 바꾸면 2억 7,300만 달러에서 2억 1,000만 달러다(내 계산). 테슬라는 매출 감소 일부를 관세 관련 고객 환불로 설명했고 금액은 밝히지 않았다.
매출은 줄었는데 이익률은 2분기 20.4%에서 33.1%로 뛰었다. 2분기 대비 에너지 원가가 24억 9,900만 달러에서 19억 2,700만 달러로 매출보다 훨씬 크게 줄었다. 타네자는 2분기 대비 개선이 주로 이번 분기에 인식한 관세 환급 때문이고, 셀 관련 비용을 공급사와 맞추면서 보증 충당금을 낮춘 효과가 더해졌다고 했다.
| 분기 | 배치(GWh) | 에너지 매출(억 달러) | 매출총이익률 |
|---|---|---|---|
| 2025년 3분기 | 12.5 | 34.2 | 31.4% |
| 2025년 4분기 | 14.2 | 38.4 | 28.6% |
| 2026년 1분기 | 8.8 | 24.1 | 39.5% |
| 2026년 2분기 | 13.5 | 31.4 | 20.4% |
| 2026년 3분기 | 13.7 | 28.8 | 33.1% |
이익률이 튄 1분기에도 테슬라는 이익 요인으로 관세 관련 에너지 일회성 이익을 적었다. 올해 이익률이 30%를 넘은 두 분기(1분기 39.5%, 3분기 33.1%)에 모두 관세 일회성이 붙어 있다.
3분기 에너지 이익률이 2분기 수준 20.4%였다면 에너지 매출총이익은 5억 9,000만 달러 안팎이다. 실제보다 3억 7,000만 달러 적다(내 계산). 영업이익 7억 1,800만 달러의 절반 크기다. CFO가 주로 관세 환급으로 설명한 개선분이 그만큼이고, 환급 금액은 공개되지 않았다. 이번 분기 영업이익의 절반 크기가 다시 나온다는 보장이 없는 개선분이다.
이자수익 4.5억 달러가 영업이익의 62%다
세전이익 9억 5,600만 달러는 영업이익 7억 1,800만 달러에 이자수익 4억 4,500만 달러를 더하고, 이자비용 9,000만 달러와 기타 손실 1억 1,700만 달러를 뺀 값이다. 이자수익은 분기 말 현금·단기투자 454억 4,700만 달러에서 나온다.
기타 줄에는 비트코인과 스페이스X 지분 평가가 들어간다. 조정 순이익 조정표를 보면 3분기 스페이스X 지분 미실현 손실은 세후 1억 800만 달러, 디지털자산 미실현 이익은 세후 2억 2,400만 달러였다. 2분기에는 스페이스X 평가이익이 세후 7억 6,300만 달러였고, 그 분기 영업이익은 3억 9,800만 달러였다.
분기에 따라서는 영업보다 스페이스X 지분 평가가 테슬라 순이익을 더 크게 움직인다. 2분기가 그랬다. 에너지 이익률이 2분기 수준이었다면 3분기 영업이익은 3억 5,000만 달러 안팎이다. 이자수익 4억 4,500만 달러보다 작다.
조정 EPS 0.48달러 중 약 0.27달러는 주식보상을 더한 값이다
GAAP EPS는 0.22달러, 조정 EPS는 0.48달러다. 조정 순이익 16억 9,700만 달러 가운데 주식보상(세후) 9억 8,200만 달러가 58%를 차지한다. 희석주식 수를 GAAP 순이익과 EPS로 역산하면 약 35억 8,000만 주이고, 주식보상 한 줄이 주당 0.27달러 안팎이다(내 계산).
주식보상 비용은 세전 11억 6,500만 달러로 1년 전 6억 6,300만 달러보다 5억 200만 달러 늘었다. 테슬라는 그 이유에 2025년 CEO 성과 보상을 직접 적었다. 주식보상 11억 6,500만 달러는 영업이익 7억 1,800만 달러보다 크다.
주식보상은 현금이 나가지 않지만 주주 몫을 희석하는 비용이다. 조정 EPS로 PER을 재면 머스크 성과 보상을 포함한 주식보상을 비용에서 빼고 재는 셈이다.
컴퓨트에 쓴 설비투자는 연구개발비로 다시 돌아온다
타네자는 올해 설비투자 가이던스를 약 200억 달러로 고쳤다. 3분기 설비투자는 47억 3,200만 달러였다. 9개월 누적이 약 130억 달러라 4분기에 70억 달러 안팎이 남는다(내 계산).
감가상각·상각·손상은 3분기 18억 5,200만 달러로 2분기보다 2억 3,300만 달러 늘었다. 타네자는 SI 개발비 안에 추가 컴퓨트의 감가상각이 들어 있다고 했다. 올해 컴퓨트에 쓴 현금이 앞으로 몇 년 동안 연구개발비 줄에 감가상각으로 다시 잡힌다.
테슬라 분기 영업이익은 이제 차 수요보다 AI·로봇 비용을 얼마나 빨리 쓰느냐로 정해진다. 인도 대수가 예상을 넘어도 영업이익으로 이어지는 고리는 3분기에 확인한 만큼 약해졌다.
다음 분기 업데이트에서 볼 줄은 둘이다.
- 손익계산서의 연구개발비가 27억 6,100만 달러 아래로 내려오는지
- 관세 환급 언급 없이 에너지 매출총이익률이 30%를 지키는지
둘 중 하나라도 나오면 이 글의 판단은 무너진다.
https://www.sec.gov/Archives/edgar/data/1318605/000162828026066738/exhibit9914.htm
확인한 자료
핀포스트 · 공시와 기술 문서를 읽고 정리합니다.