삼성 영업이익 107조, 메모리 추정 110조를 빼면 나머지는 2조 적자다
삼성전자가 10월 8일 내놓은 3분기 잠정 영업이익은 107.4조 원이다. 증권가는 이 가운데 메모리 사업 이익만 약 110조 원으로 본다. 추정이 맞다면 파운드리, 시스템LSI, 스마트폰, TV·가전, 디스플레이, 하만을 다 합친 나머지는 2조 원 넘는 적자다.
이 글에서 다루는 것
삼성전자가 10월 8일 내놓은 3분기 잠정 영업이익은 107.4조 원이다. 증권가는 이 가운데 메모리 사업 이익만 약 110조 원으로 본다. 추정이 맞다면 파운드리, 시스템LSI, 스마트폰, TV·가전, 디스플레이, 하만을 다 합친 나머지는 2조 원 넘는 적자다.
메모리값이 오를수록 스마트폰 사업이 깎인다는 건 알려진 얘기다. 덜 알려진 건 그 손실 중 얼마가 실제로 삼성 밖으로 나간 돈이고, 얼마가 회사 안에서 주머니만 바꾼 돈이냐다.
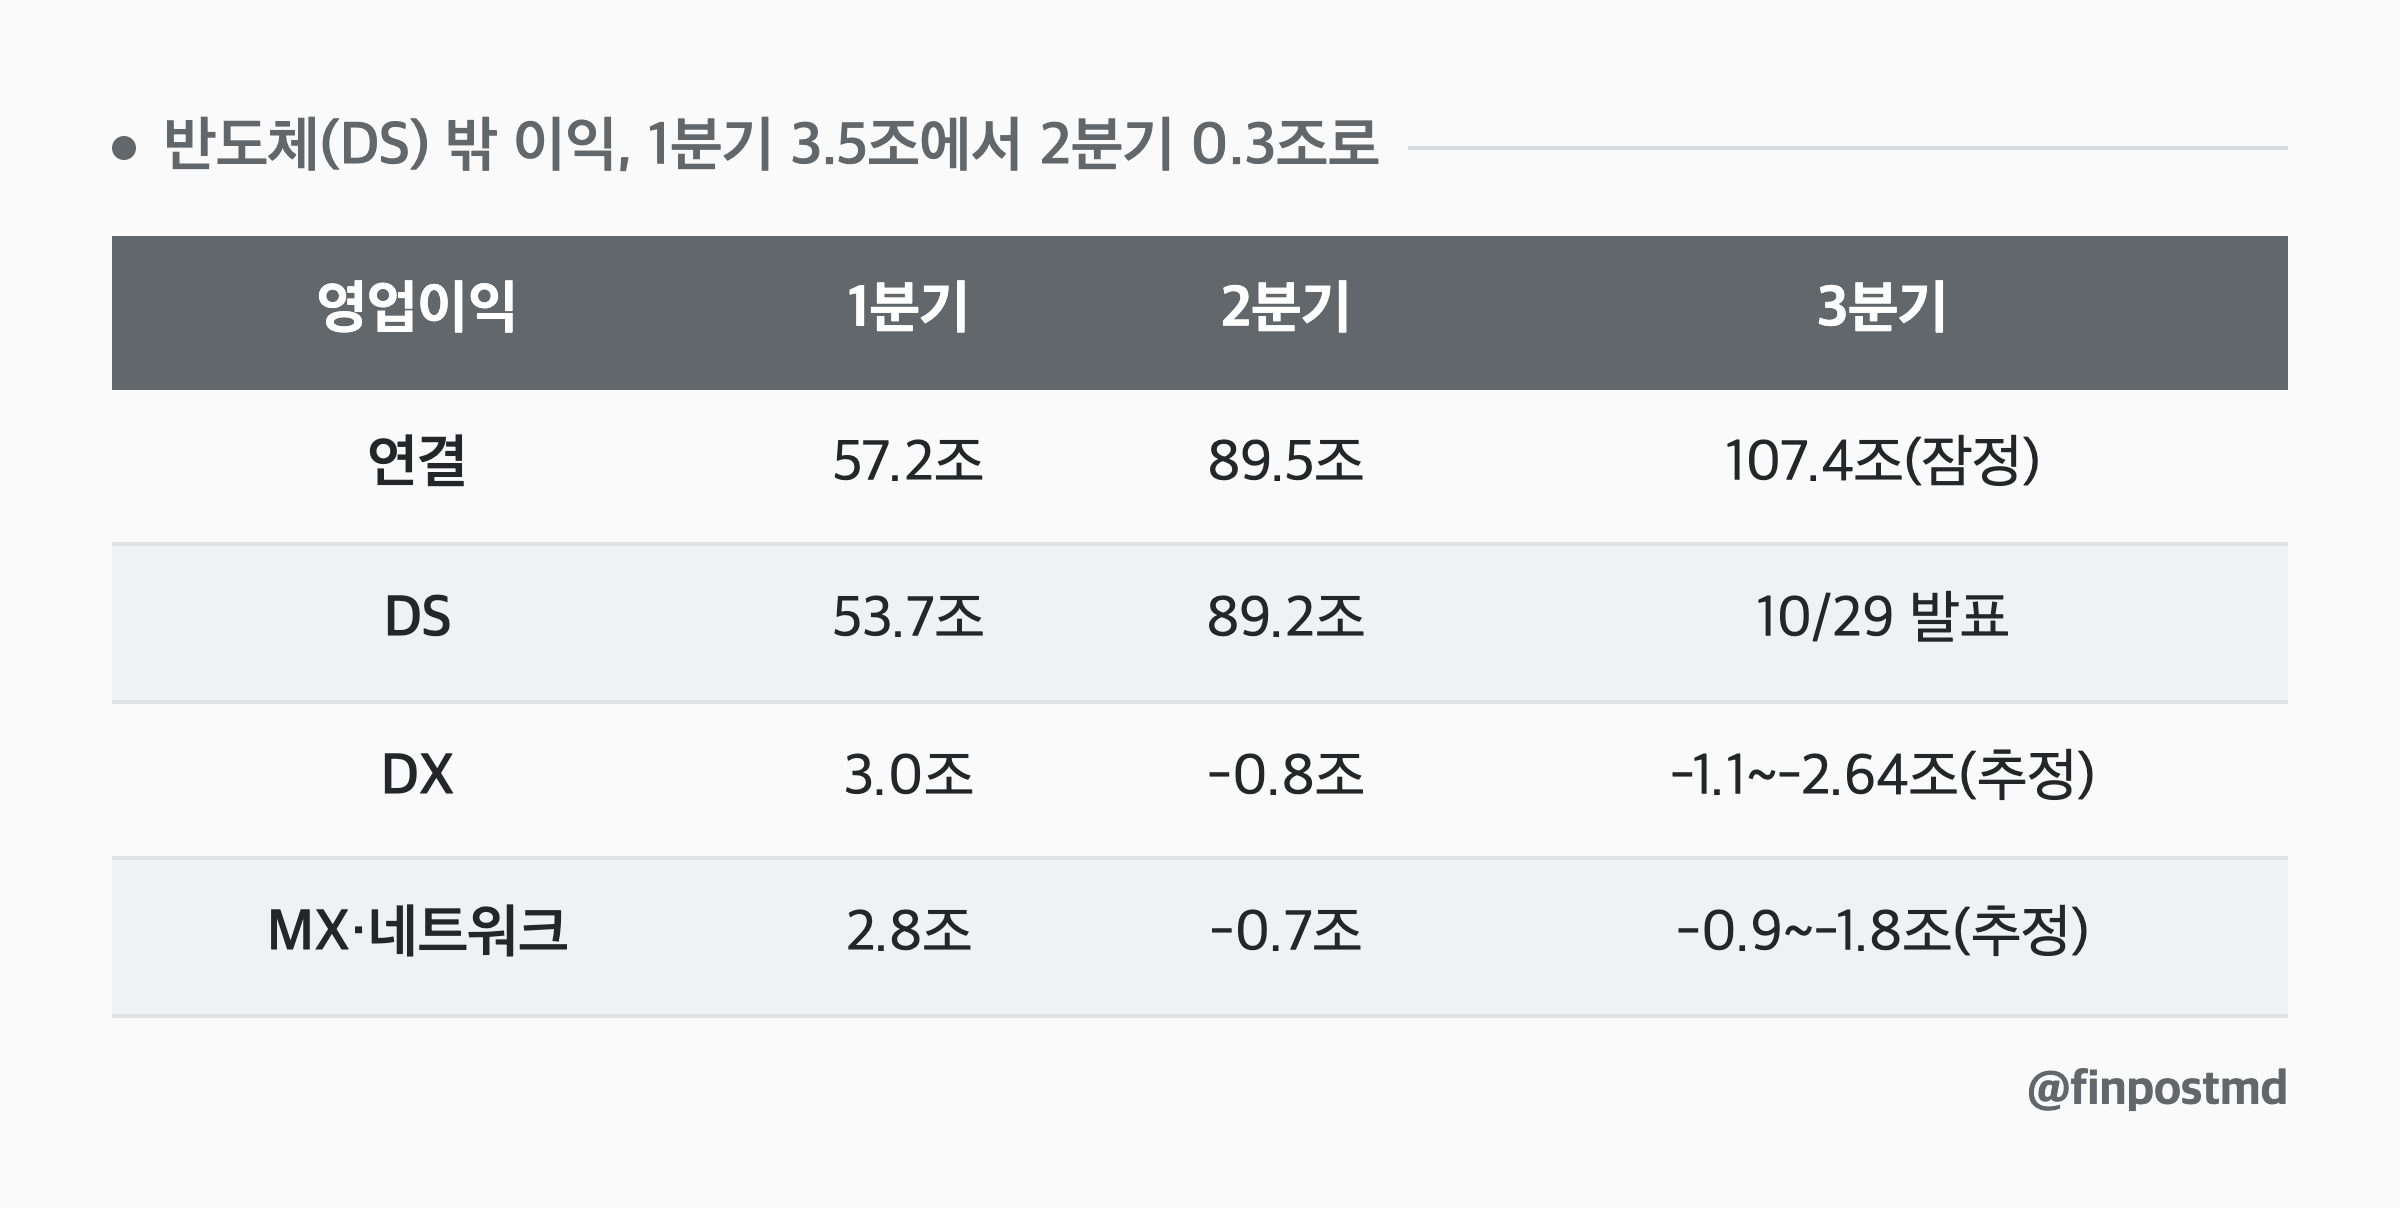
반도체(DS) 밖 이익, 1분기 3.5조에서 2분기 0.3조로
4월 30일 발표된 1분기 연결 영업이익 57.2조 원 가운데 DS(반도체) 부문이 53.7조 원이었다. DS 밖에 남은 이익은 3.5조 원이고, 대부분이 DX(완제품) 부문 3.0조 원에서 나왔다. 그 안에서 MX·네트워크가 2.8조 원을 벌었다.
7월 30일 2분기 실적에서는 연결 89.5조 원, DS 89.2조 원으로 차이가 0.3조 원까지 줄었다. DX는 0.8조 원 적자로 돌아섰고, MX·네트워크는 0.7조 원 적자, TV·가전도 소폭 적자였다. 디스플레이는 0.7조 원 흑자를 냈다.
3분기 사업부 숫자는 10월 29일 확정 실적에서 나온다. 지금 있는 건 증권사 추정이다. DX 적자를 메리츠증권은 2.64조 원, SK증권은 1.9조 원, 미래에셋증권은 1.1조 원으로 잡았다. 메모리 110조 원은 파운드리와 시스템LSI를 뺀 숫자라 DS 부문 이익과 범위가 다르고, 그래서 아래 표의 3분기 DS 칸은 비워 둔다.
| 영업이익 | 1분기 | 2분기 | 3분기 |
|---|---|---|---|
| 연결 | 57.2조 | 89.5조 | 107.4조(잠정) |
| DS | 53.7조 | 89.2조 | 10/29 발표 |
| DX | 3.0조 | -0.8조 | -1.1~-2.64조(추정) |
| MX·네트워크 | 2.8조 | -0.7조 | -0.9~-1.8조(추정) |
1분기에서 2분기로 넘어가는 사이 DS 이익은 35.5조 원 늘었고 DX 이익은 3.8조 원 줄었다. 메모리가 번 돈의 일부가 같은 회사의 완제품 쪽에서는 원가로 돌아왔다.
2분기 모바일 D램 계약가 7883% 상승 전망, 갤럭시 A 출고가는 68만 원 인상
TrendForce는 5월에 2분기 LPDDR5X 평균판매가격이 전분기보다 7883% 오를 것으로 봤다. 한 세대 전인 LPDDR4X도 최소 7075% 오른다는 전망이다. 같은 전망에서 스마트폰 한 대에 들어가는 D램은 2026년 평균 8.5GB로 1년 전보다 10% 늘어난다. 단가가 뛰는 해에도 탑재량은 늘어난다는 얘기다.
삼성은 2분기 실적 자료에 MX 이익 감소의 원인을 업계 전반의 부품 원가 압박이라고 적었다. 하반기 대응으로는 갤럭시 Z8·S26 중심의 플래그십 확대와 효율화를 들었다. 판매가를 올리겠다는 문장은 없었다.
가격이 안 움직인 건 아니다. 4월에 나온 갤럭시 A37·A57 출고가는 전작보다 6~8만 원 올랐다. 하지만 유진투자증권은 9월 말 삼성이 메모리값 급등에도 제품값 인상을 제한하며 점유율 확대에 주력하고 있다고 봤다. 대신증권은 3분기 삼성 스마트폰 평균판매가격을 314달러로, 1년 전보다 2.95% 높게 잡았다. 판매가 추정치는 1년에 3% 남짓 오르는데, 메모리 계약가는 2분기 한 분기에만 80% 가까이 오른다는 전망이었다.
원가를 판매가로 다 넘기지 않고 점유율을 택한 만큼, MX 적자의 일부는 삼성이 고른 비용으로 읽는 게 맞다고 본다.
갤럭시 S26 초도 물량 메모리 절반은 삼성 DS가 댔다
갤럭시 S26 초도 물량의 LPDDR5X는 삼성 DS와 마이크론이 절반씩 공급했다. 두 회사 모두 공급가를 올렸지만, 경쟁사에 파는 값보다는 낮게 맞췄다.
사업부 손익은 사업부끼리 사고판 값을 그대로 쓴다. 연결로 합칠 때는 회사 안 거래가 지워진다. 그래서 삼성 DS에서 산 절반은 MX 원가가 오른 만큼 DS 매출이 같이 오른다. 연결 이익으로 보면 왼쪽 주머니에서 오른쪽 주머니로 옮긴 돈이다.
마이크론에서 산 절반은 다르다. 그 값이 오른 만큼은 실제로 회사 밖으로 나갔다. 10월 29일 MX 적자를 삼성 전체가 메모리 호황 때문에 잃은 돈으로 읽으면 크기가 부풀려진다.
내부 몫이 공짜인 것도 아니다. DS가 그 물량을 외부 고객에 팔았다면 더 받았을 수 있으니, 경쟁사보다 싸게 준 차이만큼은 DS가 포기한 매출이다. 절반이라는 비중은 초도 물량 기준이고, 이후 물량에서 비중이 어떻게 바뀌었는지는 공개된 숫자가 없다. MX 원가에는 메모리 말고 다른 부품도 들어 있다.
메모리가 오를 때 스마트폰이 덜어 간 크기는 10분의 1
반도체와 스마트폰이 한 회사에 있으면 메모리 사이클을 서로 상쇄한다는 설명이 오래 돌았다. 1분기에서 2분기로 넘어간 숫자로 크기를 재 보면 DS 이익이 35.5조 원 늘 때 MX·네트워크는 2.8조 원 흑자에서 0.7조 원 적자로 3.5조 원 줄었다. DS 증가분의 10분의 1 정도다.
1년 단위로 보면 MX 이익의 낙폭은 더 크다. 작년 3분기 MX·네트워크 영업이익은 3.6조 원이었고, 9월 말 증권사 추정은 유안타 0.9조, 대신 1.43조, 키움 1.75조, 유진 1.8조 원 적자다. 1년 사이 4.5조~5.4조 원이 빠지는 셈이다. 그래도 107조 원짜리 분기에서 이 정도 출렁임은 상쇄라고 부르기 어렵다.
10월 29일 확정 실적과 뒤이은 분기보고서에서 볼 다섯 줄
- DS 영업이익: 메모리 추정 110조 원과 견주면 파운드리·시스템LSI 손익을 가늠할 수 있다.
- MX·네트워크 영업이익: 9월 말 추정 범위는 0.9조~1.8조 원 적자다.
- VD·DA 손익: 2분기에 숫자 없이 소폭 적자라고만 적힌 줄이 3분기에는 어떻게 적히는지.
- MX 4분기 전망 문장: 2분기 자료에는 판매가 인상 계획이 없었다.
- 분기보고서 부문 정보: DS 매출 가운데 회사 안으로 판 몫이 커졌는지.
마지막 줄이 나와도 S26 이후 물량에서 삼성 DS와 마이크론의 비중이 어떻게 바뀌었는지는 여전히 공개 자료에 없다.
https://news.samsung.com/global/samsung-electronics-announces-second-quarter-2026-results
확인한 자료
- 3Q 잠정 영업이익 107.4조, 메모리 추정 약 110조, DX 적자 추정 1.1~2.64조, 확정 10/29 ↗
- 2Q 연결 89.5조, DS 89.2조, MX·네트워크 -0.7조, SDC 0.7조, 부품 원가 압박 문구 ↗
- 1Q 연결 57.2조, DS 53.7조, DX 3.0조 ↗
- 2Q DX 영업손실 8000억원, 처음으로 적자 전환 ↗
- 3Q MX/NW 적자 추정 0.9~1.8조, 작년 3Q 3.6조, ASP 314달러, 가격 인상 제한 ↗
- S26 초도 LPDDR5X DS·마이크론 50:50, 경쟁사보다 낮은 내부 가격 ↗
- 1Q MX 영업이익 2.8조, A37·A57 출고가 6~8만원 인상 ↗
- 2Q26 LPDDR5X +78~83%, 평균 탑재 8.5GB, IDC 2026 출하 -12.9% ↗
핀포스트 · 공시와 기술 문서를 읽고 정리합니다.