바닥가에도 이익률 61% 넘는다는 마이크론 계약, 2012년 폴리실리콘은 다 깨졌다
마이크론은 이달 낸 연차보고서(10-K)에 이런 문장을 넣었다. 가격 밴드가 있는 장기계약은 가격이 바닥까지 내려가도 매출총이익률이 과거 어느 사이클의 분기 고점보다 의미 있게 높을 거라는 문장이다. 2018년 호황의 꼭대기였던 2018회계연도 4분기 매출총이익률이 61.0%였다…
마이크론은 이달 낸 연차보고서(10-K)에 이런 문장을 넣었다. 가격 밴드가 있는 장기계약은 가격이 바닥까지 내려가도 매출총이익률이 과거 어느 사이클의 분기 고점보다 의미 있게 높을 거라는 문장이다. 2018년 호황의 꼭대기였던 2018회계연도 4분기 매출총이익률이 61.0%였다. 계약 물량은 바닥에서도 그보다 높다는 얘기다. 그러면 메모리 사이클은 끝난 걸까. 같은 구조의 계약이 2012년 폴리실리콘에서 어떻게 끝났는지 보면 답이 조금 달라진다.
마이크론 계약서에 적힌 것
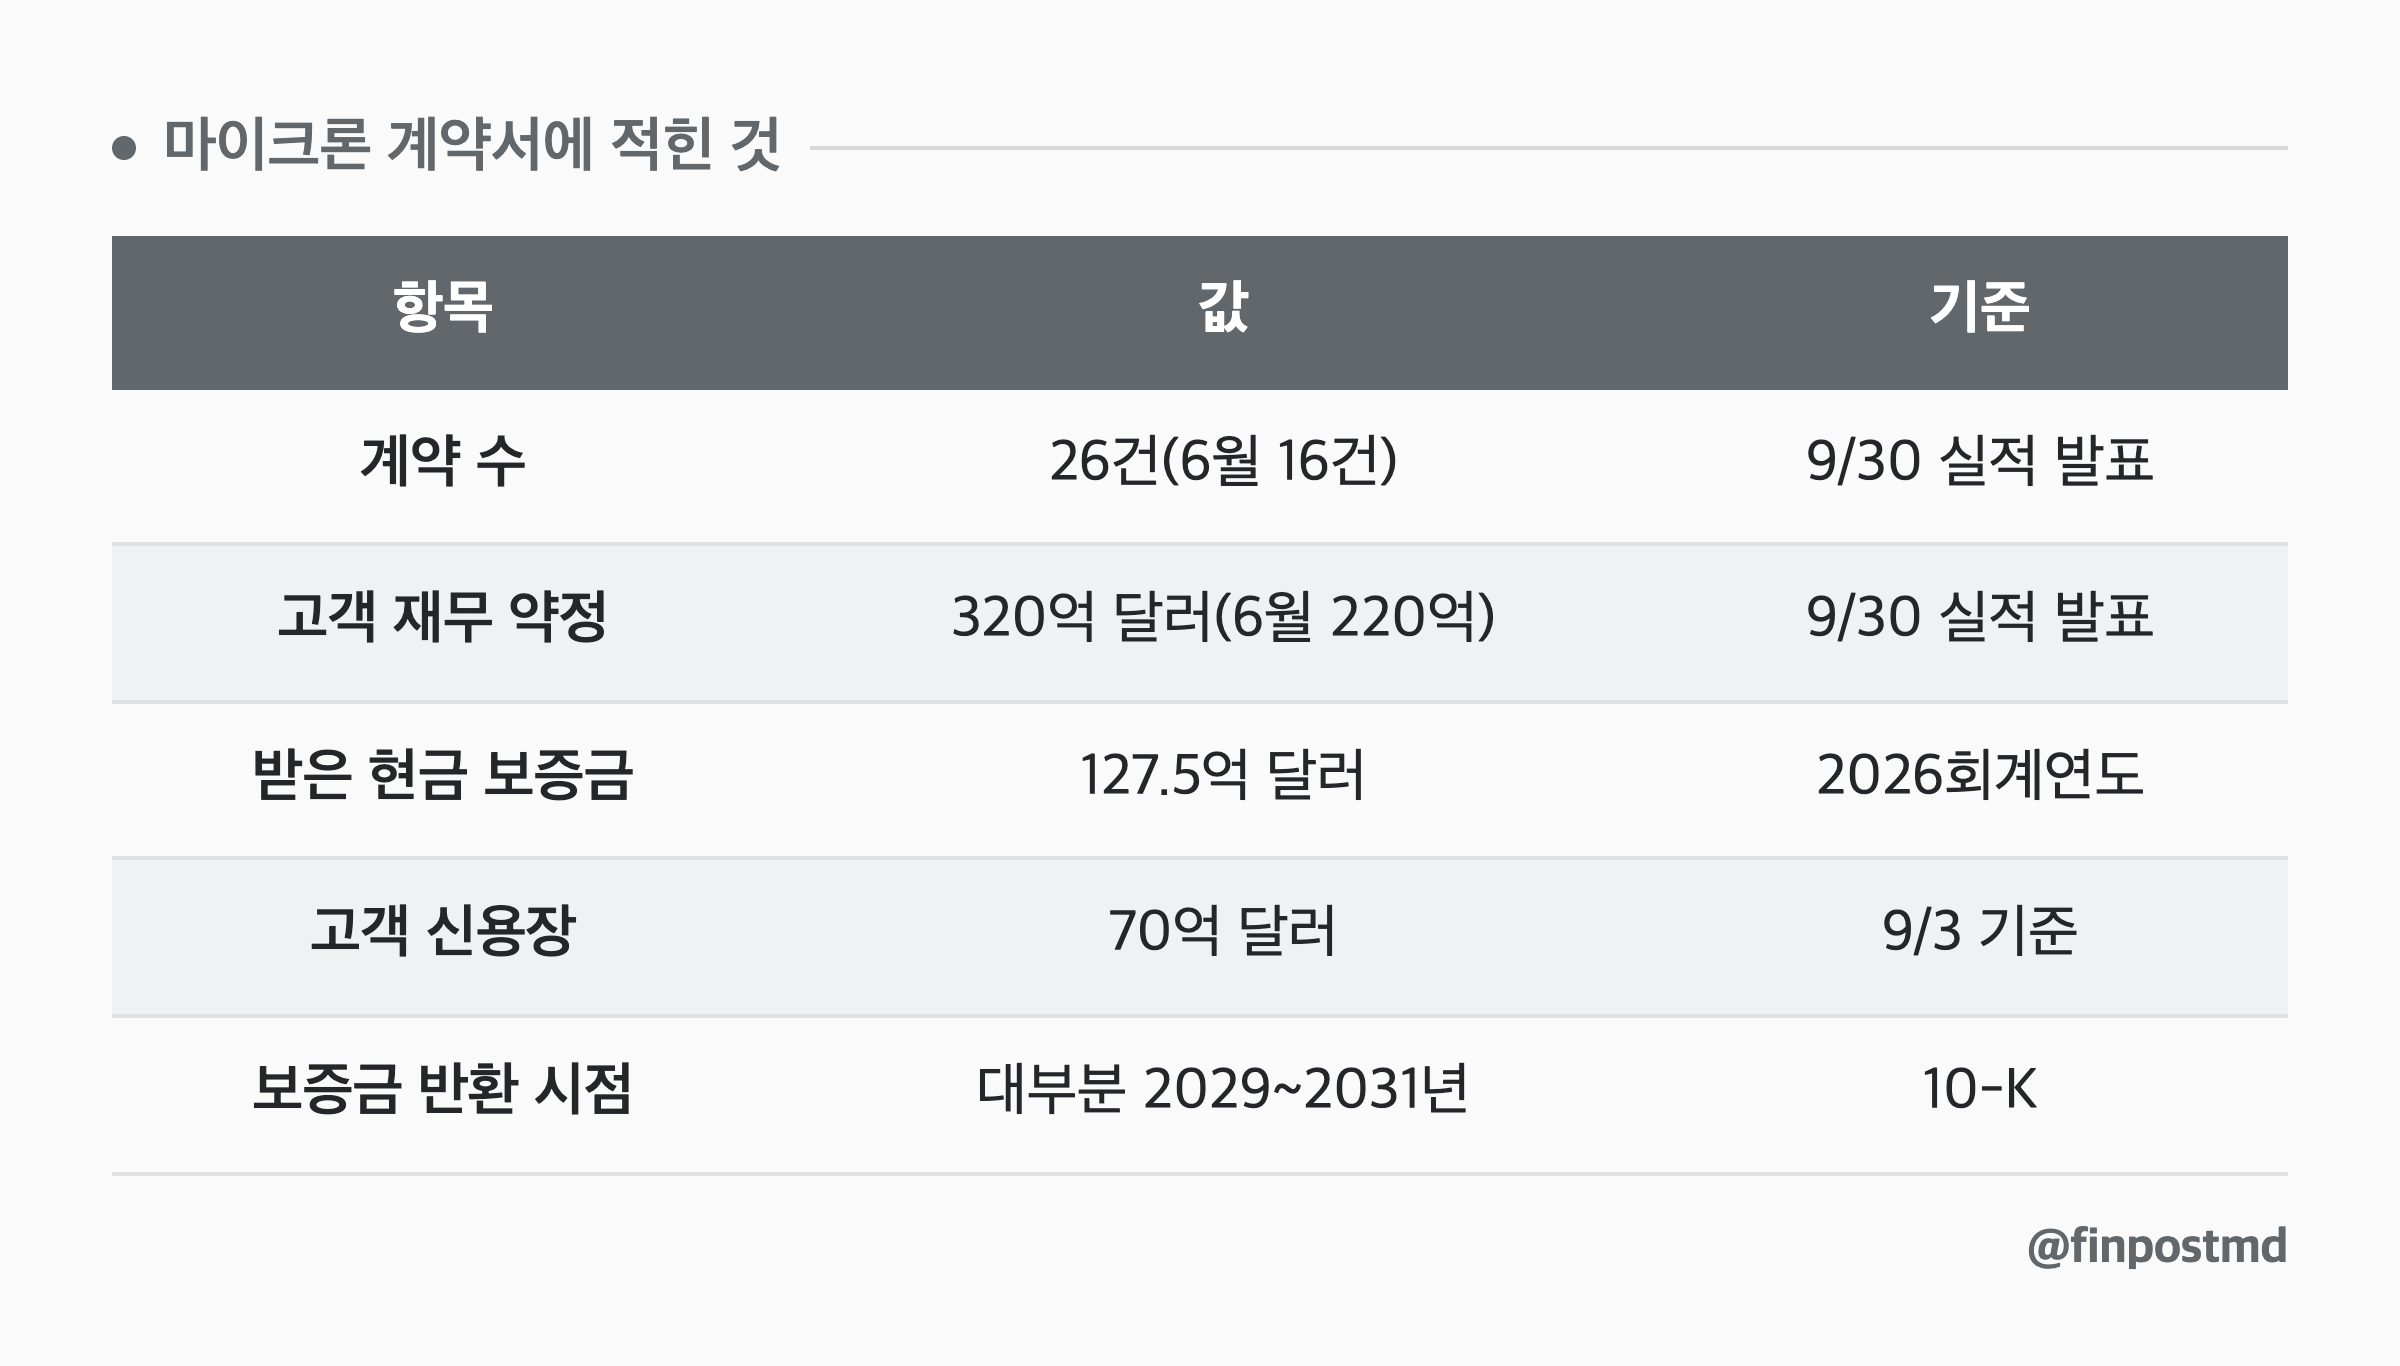
마이크론은 이 계약을 전략적 고객 계약(SCA)이라고 부른다. 10-K에 적힌 구조는 이렇다. 테이크오어페이(take-or-pay) 방식이라 고객은 여러 해 동안 살 물량을 확정하고, 그 물량을 안 가져가도 돈을 내야 한다. 가격은 고정이거나 주기적으로 협상한다. 계약 대부분에는 최저·최고 가격 밴드가 있다. 고객은 현금 보증금과 신용장을 담보로 건다. 최소 구매 물량을 채우면 보증금을 돌려받고, 못 채우면 마이크론이 보증금 일부나 전부를 가질 수 있다.
| 항목 | 값 | 기준 |
|---|---|---|
| 계약 수 | 26건(6월 16건) | 9/30 실적 발표 |
| 고객 재무 약정 | 320억 달러(6월 220억) | 9/30 실적 발표 |
| 받은 현금 보증금 | 127.5억 달러 | 2026회계연도 |
| 고객 신용장 | 70억 달러 | 9/3 기준 |
| 보증금 반환 시점 | 대부분 2029~2031년 | 10-K |
눈여겨볼 건 보증금이 장부 어디에 있느냐다. 127.5억 달러는 매출로 잡히지 않았다. 비유동 부채인 고객 계약 부채(9/3 기준 128.95억 달러)로 올라갔고, 현금흐름표에서도 영업이 아닌 재무활동으로 들어왔다. 제품값은 원래대로 납품 직후 받는다. 그러니 이 돈은 선급금이라기보다 계약을 지키겠다는 담보다. 계약이 정상적으로 돌아가면 2029~2031년에 고객에게 돌려준다.
신용장 70억 달러는 고객이 계약을 어겼을 때만 꺼낼 수 있다. 계약이 깨지는 상황에 대비한 장치를 이만큼 쌓아 뒀다는 건, 마이크론도 그 상황을 서류 위에서는 상정하고 있다는 뜻이다.
바닥 가격이 지켜주는 범위
바닥은 계약 물량에만 깔린다. 6월 기준 SCA 16건은 계약 기간 동안 마이크론 D램 출하의 약 20%, 낸드의 약 3분의 1을 덮었다. 9월 실적 발표에서는 26건이 2030년까지 매출의 35% 이상을 덮는다고 했다. 하나는 출하량 비중이고 하나는 매출 비중이라 그대로 비교할 수는 없다. 어느 쪽으로 보든 나머지는 계약 밖에서 시장 가격을 받는다.
위쪽도 막혀 있다. 계약 대부분에 상한이 있으니, 계약분은 아래로도 위로도 덜 움직이는 띠 안에 들어간 셈이다.
이게 계약 밖 물량에 뭘 하는지는 구조만 봐도 보인다. 테이크오어페이 계약분은 수요가 줄어도 고객이 정한 물량값을 내야 한다. 그러면 줄어든 수요는 계약 밖 주문에서 빠진다. 계약으로 묶인 몫이 클수록, 같은 수요 감소가 계약 밖 물량에서는 더 큰 비율로 나타난다. 계약이 사이클을 지운 게 아니다. 같은 충격이 더 좁은 곳으로 몰린다.
2012년, 폴리실리콘 장기계약이 끝난 방식
태양광 원료인 폴리실리콘에도 똑같은 계약이 있었다. 공급이 빠듯하던 2000년대 후반, 미국 폴리실리콘 회사 헴록(Hemlock)은 태양광 업체들과 선급금을 받는 테이크오어페이 장기계약을 맺었다. 그 뒤 가격은 이렇게 움직였다.
| 시점 | 가격(kg당) | 구분 |
|---|---|---|
| 2007년 | 약 100달러 | 현물 |
| 2008년 | 400달러 이상 | 현물 |
| 2011년 평균 | 51달러 | 장기계약 |
| 2012년 4월 | 약 30달러 | 장기계약(HSBC) |
| 2012년 말 전망 | 22.10달러 | 현물(블룸버그 조사) |
2012년 4월 HSBC 애널리스트 숀 맥러플린은 이렇게 말했다.
All long-term contracts have now been broken or renegotiated to reflect the new spot prices.
모든 장기계약이 깨졌거나 새 현물가에 맞춰 재협상됐다는 말이다. 계약서를 끝까지 들고 간 헴록의 결과는 이랬다. 솔라월드 자회사에는 7억 9,300만 달러를 청구했다. 하지만 솔라월드는 2017년 5월 파산 절차에 들어갔고, 헴록이 그 돈을 거의 못 받을 거라는 전망이 나왔다. JA솔라는 2011년부터 물량을 받기로 하고 초기 선급금 1억 300만 달러를 내기로 했다. 실제로 낸 건 한 번 분할분 1,030만 달러였고, 폴리실리콘은 하나도 가져가지 않았다. 헴록은 9억 2,110만 달러 이상을 청구하는 소송을 냈다. 교세라도 소송을 당했고, 잉리와 트리나는 그 전에 합의로 끝냈다.
계약서가 무효였던 건 아니다. 다만 현물가가 계약가 밑으로 크게 내려가자 고객은 두 갈래 중 하나를 골랐다. 재협상하거나, 법정으로 가거나. 바닥 가격의 힘은 결국 고객의 지갑과 의지만큼이었다.
이번엔 무엇이 다른가
다른 점은 분명하다. 마이크론은 보증금 127.5억 달러를 이미 현금으로 쥐고 있고, 고객이 계약을 어기면 꺼낼 수 있는 신용장도 있다. JA솔라처럼 선급금 10분의 1만 내고 손을 떼는 일은 구조적으로 어렵다. 고객이 대놓고 계약을 깨는 길은 좁다고 본다.
그런데 폴리실리콘 계약은 소송으로만 끝나지 않았다. 새 현물가에 맞춘 재협상도 있었다. 마이크론의 2026년 매출 절반 이상이 상위 10개 고객에서 나왔다. 다음 세대 HBM까지 같이 사 줄 큰 고객이 바닥 가격을 다시 얘기하자고 할 때, 공급사가 계약서만 내밀기는 쉽지 않다. 10-K 위험 요인도 고객이 구매 약속을 안 지키는 경우를 적었다. 그때 마이크론은 계약상 권리를 집행해야 할 수 있다고 썼다.
재고 경로도 있다. 마이크론은 고객이 장기계약 의무를 채우려고 실제 생산에 필요한 것보다 많이 사들이는 경우를 위험 요인으로 적었다. 고객이 수요를 부풀려 말한 적이 있다는 것도 적었다. 여기서부터는 내 해석이다. 계약이 지켜져도 고객 창고에 쌓인 메모리는 다음 분기 계약 밖 주문을 줄일 수 있다. 테이크오어페이가 지켜주는 건 공급사의 출하량이고 최종 수요까지 지켜주지는 못한다.
바닥이 증설을 부르는 순간
트렌드포스는 SCA의 바닥·상한 구조가 2027~2030년 증설을 부추길 수 있다고 봤다. 새 공장의 일부 물량에 최소 가격이 보장되면 투자 결정이 쉬워진다. 마이크론은 9월 실적에서 2027회계연도 설비투자를 기존 계획보다 늘리겠다고 했고, 늘어난 대부분이 클린룸 건설이다. 아이다호 첫 팹(ID1)은 2027년 중반, 두 번째 팹(ID2)은 2028년 말 웨이퍼를 내는 일정이다. 회사는 수급이 언제 균형으로 돌아올지 아직 안 보인다고 했다.
지금은 수급이 빠듯하니 문제가 없다. 문제는 2028년 이후 새 클린룸이 돌기 시작한 뒤다. 그때 계약 물량은 띠 안에서 보호받고, 남는 공급은 계약 밖 시장으로 나간다. 장기계약이 사이클의 진폭을 줄이기보다 진폭이 터질 자리를 옮긴다고 보는 이유다.
앞으로 볼 숫자
- 마이크론 비유동 고객 계약 부채(9/3 기준 128.95억 달러). 늘면 보증금이 더 들어온 것이다. 반환 시점(2029~2031년) 전에 마이크론이 보증금 일부를 가져가면, 고객이 최소 물량을 못 채웠다는 신호다.
- 신용장 관련 매출. 신용장은 고객의 계약 위반이 있을 때만 매출로 잡힌다. 실적 자료에 이 항목이 나오면 그때가 시험대다.
- 계약 비중. 2030년까지 매출의 35% 이상인 비중이 더 커지면 바닥은 두꺼워지고, 계약 밖 물량의 출렁임은 커진다.
- 현물가와 계약 바닥의 거리. 폴리실리콘에서 계약이 무너진 건 현물이 계약가 밑으로 한참 내려간 뒤였다.
내 판단은 이렇다. 장기계약은 마이크론 계약 물량의 이익 바닥을 실제로 올린다. 그 바닥은 계약 물량에 붙어 있고, 고객이 계약을 지킬 의지에 붙어 있다. 사이클은 사라지지 않고 계약 밖으로 옮겨 가며, 계약 비중이 커질수록 그쪽의 진폭은 더 커진다.
https://www.sec.gov/Archives/edgar/data/0000723125/000072312526000023/mu-20260903.htm
확인한 자료
- SCA 테이크오어페이·가격 밴드, 보증금 127.5억 달러, 2029~2031 반환, 신용장 70억, 바닥가에서도 과거 고점 마진 이상 ↗
- sec.gov ↗
- sec.gov ↗
- SCA 26건, 2030년까지 매출 35% 이상, 약정 320억 달러, FY27 설비투자 증액, ID1·ID2 일정 ↗
- SCA 16건 D램 출하 약 20%, 약정 220억 달러, 상한은 4~6월 시세, 증설 유인 ↗
- SK하이닉스-MS·구글 3년 D램 계약 협상, 보증금 10~30% 보도 ↗
- HSBC '모든 장기계약 깨지거나 재협상', 2011 계약 평균 51달러, 계약 약 30달러, 연말 현물 22.10달러 전망 ↗
- 폴리실리콘 현물 2007년 약 100달러, 2008년 400달러 이상 ↗
- 헴록 JA솔라에 9.211억 달러 이상 청구, 선급금 1.03억 중 1,030만만 납부 ↗
- 솔라월드 자회사 파산 신청, 헴록 7.93억 달러 청구 회수 어려움 ↗
핀포스트 · 공시와 기술 문서를 읽고 정리합니다.