마이크론은 반년 동안 거의 지난 1년 치를 공장에 붓는다
9월 30일 마이크론이 낸 2026 회계연도 4분기 매출은 542억 달러였다. 6월에 스스로 제시한 500억 달러를 40억 달러 넘게 웃돌았고, 다음 분기 가이던스는 615억 달러다. 그런데 시간외에서 1,080달러대까지 오르던 주가를 1,050달러 근처로 되돌린 건 매출이 아니라…
이 글에서 다루는 것
9월 30일 마이크론이 낸 2026 회계연도 4분기 매출은 542억 달러였다. 6월에 스스로 제시한 500억 달러를 40억 달러 넘게 웃돌았고, 다음 분기 가이던스는 615억 달러다. 그런데 시간외에서 1,080달러대까지 오르던 주가를 1,050달러 근처로 되돌린 건 매출이 아니라 설비투자였다. 2027 회계연도 상반기에만 약 250억 달러를 쓴다. 지난 회계연도 1년 치(274억 달러)의 90%가 넘는 돈이다.
메모리 호황은 수요가 꺾이거나 공급이 따라잡을 때 끝난다. 수요 쪽은 고객 주문 장부를 봐야 해서 밖에서 잘 안 보인다. 이번 콜에서 마이크론은 공급 쪽을 꽤 구체적으로 적었다. 새 공장이 언제 웨이퍼를 내는지, 늘어난 투자가 어디로 가는지, 고객과 어떤 값으로 묶여 있는지다. 그 순서로 읽어 본다.
매출을 올린 건 물량보다 값이다
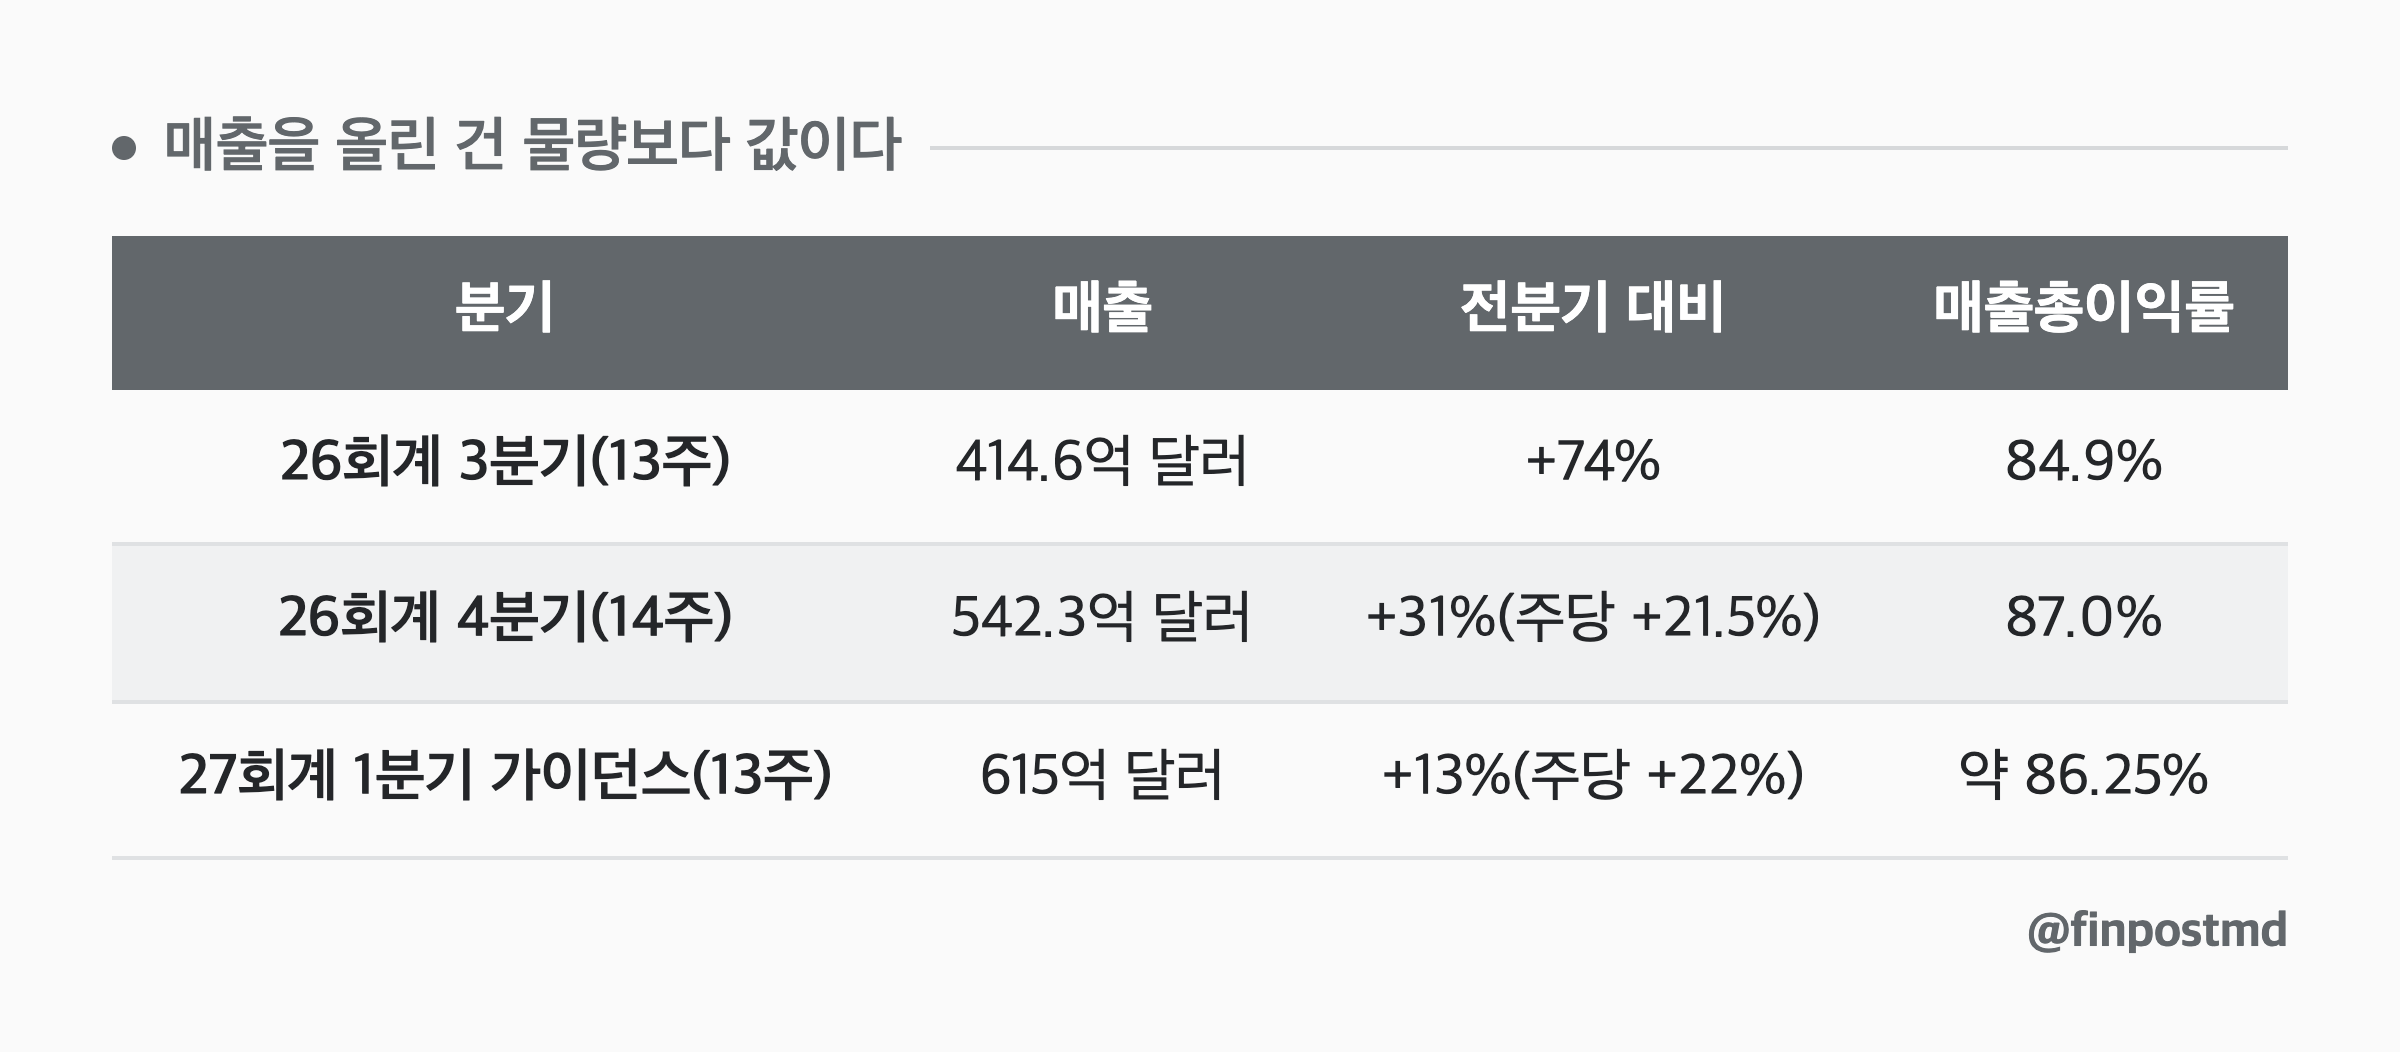
헤드라인 성장률부터 보정해야 한다. 4분기는 5월 29일부터 9월 3일까지 14주였다. 3분기보다 한 주가 길다. 그래서 전분기 대비 31%라는 숫자는 부풀어 있다. 주당 매출로 바꾸면 3분기 31.9억 달러, 4분기 38.7억 달러로 21.5% 늘었다. 1분기 가이던스 615억 달러는 13주 기준이라 겉으로는 13% 성장이지만, 주당으로는 4분기보다 약 22% 많다. 속도가 꺾인 건 3분기(+74%) 다음이고, 그 뒤로는 비슷한 속도가 이어지는 셈이다.
| 분기 | 매출 | 전분기 대비 | 매출총이익률 |
|---|---|---|---|
| 26회계 3분기(13주) | 414.6억 달러 | +74% | 84.9% |
| 26회계 4분기(14주) | 542.3억 달러 | +31%(주당 +21.5%) | 87.0% |
| 27회계 1분기 가이던스(13주) | 615억 달러 | +13%(주당 +22%) | 약 86.25% |
이익률은 non-GAAP 기준이다. 그 성장을 만든 건 값이다. 4분기 D램 출하 비트는 전분기보다 한 자릿수 중반 늘었고 비트당 가격은 10%대 후반 올랐다. 낸드는 비트가 약 10%, 가격이 약 30% 올랐다. 한 주가 더 긴 분기였는데도 물량이 이 정도밖에 안 늘었다. 내 해석으로는 수요가 모자라서가 아니라 팔 물건이 없어서다.
고객 쪽에서도 같은 신호가 나온다. 마이크론은 2026년과 2027년 서버 대수가 모두 10%대 후반 늘 거로 보면서도, 서버 한 대에 들어가는 메모리 증가 속도는 이전 예상보다 조금 낮췄다. 메모리가 빠듯해서다. PC와 스마트폰은 대수가 두 자릿수 줄 수도 있다고 했다. 값이 오르면 고객은 덜 싣는다. 지금은 그 조정이 대수보다 대당 탑재량에서 먼저 나타나고 있다.
이익률 87%에서는 더 올라갈 자리가 좁다
매출총이익률(GAAP)은 2분기 74.4%, 3분기 84.6%, 4분기 86.8%다. 오름폭이 10.2%포인트에서 2.2%포인트로 줄었다. 1분기 가이던스(non-GAAP 약 86.25%)는 4분기 non-GAAP 87.0%보다 0.75%포인트 낮다. 숫자만 보면 고점처럼 보인다.
회사 설명은 다르다. 2026 회계연도 성과급을 전 직원에게 올려 줬고, 그 일부가 재고 원가에 들어가 있다가 1분기에 약 10억 달러 비용으로 나온다. 회사는 1분기를 2027 회계연도 이익률의 바닥이라고 했다. 일회성 비용이라는 설명은 받아들일 만하다.
그래도 이 구간에서 이익률은 사이클을 읽는 계기판으로 쓰기 어렵다. 원가가 매출의 13%밖에 안 되면, 원가가 그대로일 때 값이 10% 더 올라도 이익률은 88.2%로 1%포인트 남짓 움직인다. 값이 10% 빠져도 85.6%다. 이익률이 거의 안 움직이는 구간에서 이익 규모를 흔드는 건 가격과 비트, 둘뿐이다.
사업부별로 보면 더 선명하다. 코어 데이터센터(CDBU)와 모바일, 클라이언트(MCBU)의 4분기 매출총이익률은 둘 다 90%다. HBM이 들어 있는 클라우드 메모리(CMBU)만 83%에서 제자리였다. HBM 비중이 늘어서다. 회사는 2027년 HBM 물량 대부분을 전년보다 크게 오른 값에 계약했고, 그 덕에 일반 D램과의 이익률 차이가 좁혀진다고 했다.
반년 250억 달러, 늘어난 몫은 대부분 건물로 간다
2027 회계연도 설비투자는 1분기 약 115억 달러, 상반기 약 250억 달러다. 산제이 메로트라 CEO는 이전 계획보다 투자를 늘리고, 늘어난 몫의 대부분은 건설 투자라고 했다. 2028년 말 이후에 쓸 클린룸 공간을 앞당겨 확보하려는 돈이다.
설비투자는 3월에 이미 한 번 올라갔다. 그때 2026 회계연도 목표를 최소 250억 달러로 39% 올렸고, 실제로는 273.7억 달러를 썼다. 2027 회계연도는 상반기 속도를 두 배만 해도 500억 달러다. 시장 추산도 연간 500억 달러를 넘는 쪽이다.
돈은 충분하다. 2026 회계연도 영업현금흐름이 896.8억 달러였고, 설비투자를 빼고도 623억 달러가 남았다. 회계연도 말 현금과 투자자산은 734.8억 달러다. 설비투자가 영업현금흐름의 약 30%였으니 빚을 내서 짓는 투자가 아니다.
눈여겨볼 건 돈이 가는 곳이다. 장비가 들어가지 않은 클린룸은 웨이퍼를 한 장도 만들지 않는다. 건물은 몇 년 앞서 지어 둬야 하지만 장비는 수요를 보고 나중에 넣을 수 있다. 내 해석으로는 지금 건물에 쓰는 돈은 공급 그 자체라기보다 2028년 말에 공급을 늘릴 수 있는 선택권에 가깝다. 설비투자 급증은 메모리에서 오래된 경고 신호다. 시간외 주가가 내렸다가 종가 근처로 돌아온 것도 이 두 읽기 사이에서 흔들린 거로 본다.
공급 달력은 2027년 중반과 2028년 말에 몰려 있다
콜에서 나온 신규 시설 일정을 모으면 이렇다. 첫 산출 시점 기준이다.
| 시설 | 품목 | 첫 산출 |
|---|---|---|
| 싱가포르 패키징 | HBM 후공정 | 2027년 초 |
| 아이다호 ID1 | D램 | 2027년 중반 |
| 아이다호 ID2 | D램 | 2028년 말 |
| 일본 증설 | D램 | 2028년 말 |
| 싱가포르 새 공장 | 낸드 | 2028년 하반기 |
| 뉴욕 1공장 | D램 | 2030년 |
같이 읽어야 할 문장이 하나 있다. 새 공장은 첫 웨이퍼가 나오고 몇 분기가 지나서야 물량이 의미 있게 붙는다고 회사가 직접 말했다. 2028년 말에 첫 산출이면 공급으로 체감되는 건 2029년이다.
2027년에도 공급은 는다. 아이다호 ID1이 2027년 중반에 웨이퍼를 내고, 타이완 퉁뤄(Tongluo) 시설도 2027년 중반부터 의미 있는 출하를 시작한다. SK하이닉스는 올해 2월에 용인 1기 팹 첫 클린룸을 2027년 5월에서 2월로 당긴다고 밝혔다. 그런데도 마이크론은 2027, 2028 회계연도 수급이 2026년보다 훨씬 빠듯하다고 했고, 2027 회계연도 생산의 75% 이상이 이미 계약으로 묶였다고 했다. 수급이 언제 균형으로 돌아올지는 보이지 않는다고까지 말했다.
정리하면 2027년 물량은 상당 부분 팔렸다. 사이클의 시험대는 지금 짓는 건물에 장비가 들어가는 2028년 말 이후다. 경쟁사 신규 라인이 그 시기에 겹치는지는 따로 확인해야 할 숫자다.
계약서에 바닥값과 천장값이 들어갔다
공급 달력만큼 중요한 게 계약서다. 마이크론은 전략 고객 계약(SCA)을 26건 맺었다. 한 분기 전엔 16건이었다. 여러 해짜리 take-or-pay 계약, 즉 고객이 정한 물량을 가져가지 않아도 값을 치르는 구조다. 회사는 이 계약이 2030년까지 매출의 35% 이상이 될 거로 추산한다.
가격 조건은 이렇다.
- SCA 예상 매출의 4분의 3에는 정해진 가격 틀이 있고, 그 과반에 바닥값과 천장값이 있다.
- 나머지 4분의 1은 시장 가격에 맞춰 주기적으로 다시 정한다.
- 고객이 건 돈은 320억 달러이고, 대부분 현금 예치금이다.
- 일부 계약은 2031년까지 늘어났고, 새 계약은 지금 시세를 반영해 더 높은 값에 협상한다.
계산하면 2030년까지 매출의 4분의 1 남짓(35%의 4분의 3, 약 26%)이 정해진 가격 틀 안에 있다. 이 가운데 과반은 하락장이 오면 바닥값이 받친다. 대신 천장값도 있으니 값이 더 오르면 그만큼은 못 먹는다. 마이크론이 위쪽 일부를 내주고 아래쪽 일부를 산 셈이다.
다만 이 구조는 아직 하락장을 겪어 본 적이 없다. 시세가 바닥값 아래로 한참 내려갔을 때 고객이 정말 그 값을 치르는지는 그때 가 봐야 안다. 그리고 SCA 밖 65%에 SCA 안의 시세 연동분까지 더하면, 매출의 4분의 3 가까이는 여전히 시세를 그대로 따른다.
PER 7배는 기간을 묻는 숫자다
9월 30일 종가 1,065.11달러를 1분기 가이던스 주당순이익 38.15달러의 네 배(152.6달러)로 나누면 약 7배다. 지난 회계연도 주당순이익 75.52달러로 나누면 14배다. 이익이 이 속도로 느는 회사에 7배라는 건, 내 해석으로는 시장이 2027년보다 그다음을 의심한다는 뜻이다. 2027년은 계약으로 상당 부분 보이지만 2028년 말 이후는 아직 누구도 모른다.
그래서 다음 콜부터 내가 볼 숫자는 매출보다 이쪽이다.
- 하반기 설비투자가 상반기 250억 달러보다 얼마나 큰지, 늘어난 몫이 여전히 건물인지 장비로 넘어가는지
- ID1이 2027년 중반에 첫 웨이퍼를 내는지, ID2와 일본 일정이 당겨지는지
- SCA 비중이 35%에서 더 늘어나는지, 새 계약 가격이 어디서 정해지는지
- 비트 증가와 가격 상승의 비율. 값보다 물량이 성장을 끌기 시작하면 공급이 따라붙는 신호로 읽을 수 있다
- 수급 균형이 보이지 않는다는 문장이 바뀌는 때
건물에 쓰는 돈은 공급을 늘릴 권리를 사는 돈이다. 그 권리를 언제 쓸지는 2027년의 수요가 정한다. 이번 사이클의 끝을 먼저 알려 줄 숫자는 분기 매출이 아니라 장비 반입 일정일 가능성이 높다고 본다.
확인한 자료
- 4분기 매출 542.3억 달러, GAAP GM 86.8%, 연간 OCF 896.8억·FCF 623.1억·설비투자 273.7억, 현금 734.8억 ↗
- 3분기 매출 414.6억·GAAP GM 84.6%, 2분기 238.6억·74.4%, 4분기 가이던스 500억 달러 ↗
- 콜 원문: SCA 26건·매출 35%+·가격 밴드·320억 달러 예치, 공장별 첫 산출 일정, 서버 탑재량 증가 하향 ↗
- 1Q 설비투자 약 115억·상반기 약 250억 달러, SCA 16건에서 26건, FY27 생산 75%+ 확보, 시간외 주가 흐름 ↗
- 늘어난 설비투자 대부분 건설, 2028년 말 이후 클린룸, 수급 균형 시점 안 보인다는 발언 ↗
- 4분기 14주, 1Q GM 약 86.25%와 바닥 발언, 비트·ASP 변화, 사업부 GM, 성과급 약 10억 달러 ↗
- 3월 FY26 설비투자 목표를 최소 250억 달러로 39% 상향 ↗
- SK하이닉스 용인 1기 첫 클린룸 2027년 5월에서 2월로 앞당김 ↗
- benzinga.com ↗
핀포스트 · 공시와 기술 문서를 읽고 정리합니다.