낸드만 파는 샌디스크, 이익률이 엔비디아를 넘었다
샌디스크가 7월 3일 끝난 분기에 낸 매출총이익률은 84.6%다. 거의 같은 시기(7월 26일 마감 분기) 엔비디아는 75.0%였다. 1년 전 샌디스크는 26.2%였다. 메모리 중에서도 늘 공급이 넘쳐서 업계의 아픈 손가락이던 낸드가 1년 만에 GPU보다 많이 남기는 사업이 됐다…
샌디스크가 7월 3일 끝난 분기에 낸 매출총이익률은 84.6%다. 거의 같은 시기(7월 26일 마감 분기) 엔비디아는 75.0%였다. 1년 전 샌디스크는 26.2%였다. 메모리 중에서도 늘 공급이 넘쳐서 업계의 아픈 손가락이던 낸드가 1년 만에 GPU보다 많이 남기는 사업이 됐다. 무엇이 이 숫자를 만들었고, 이 숫자는 어디서 먼저 꺾일까.
원가는 그대로, 매출만 4.7배
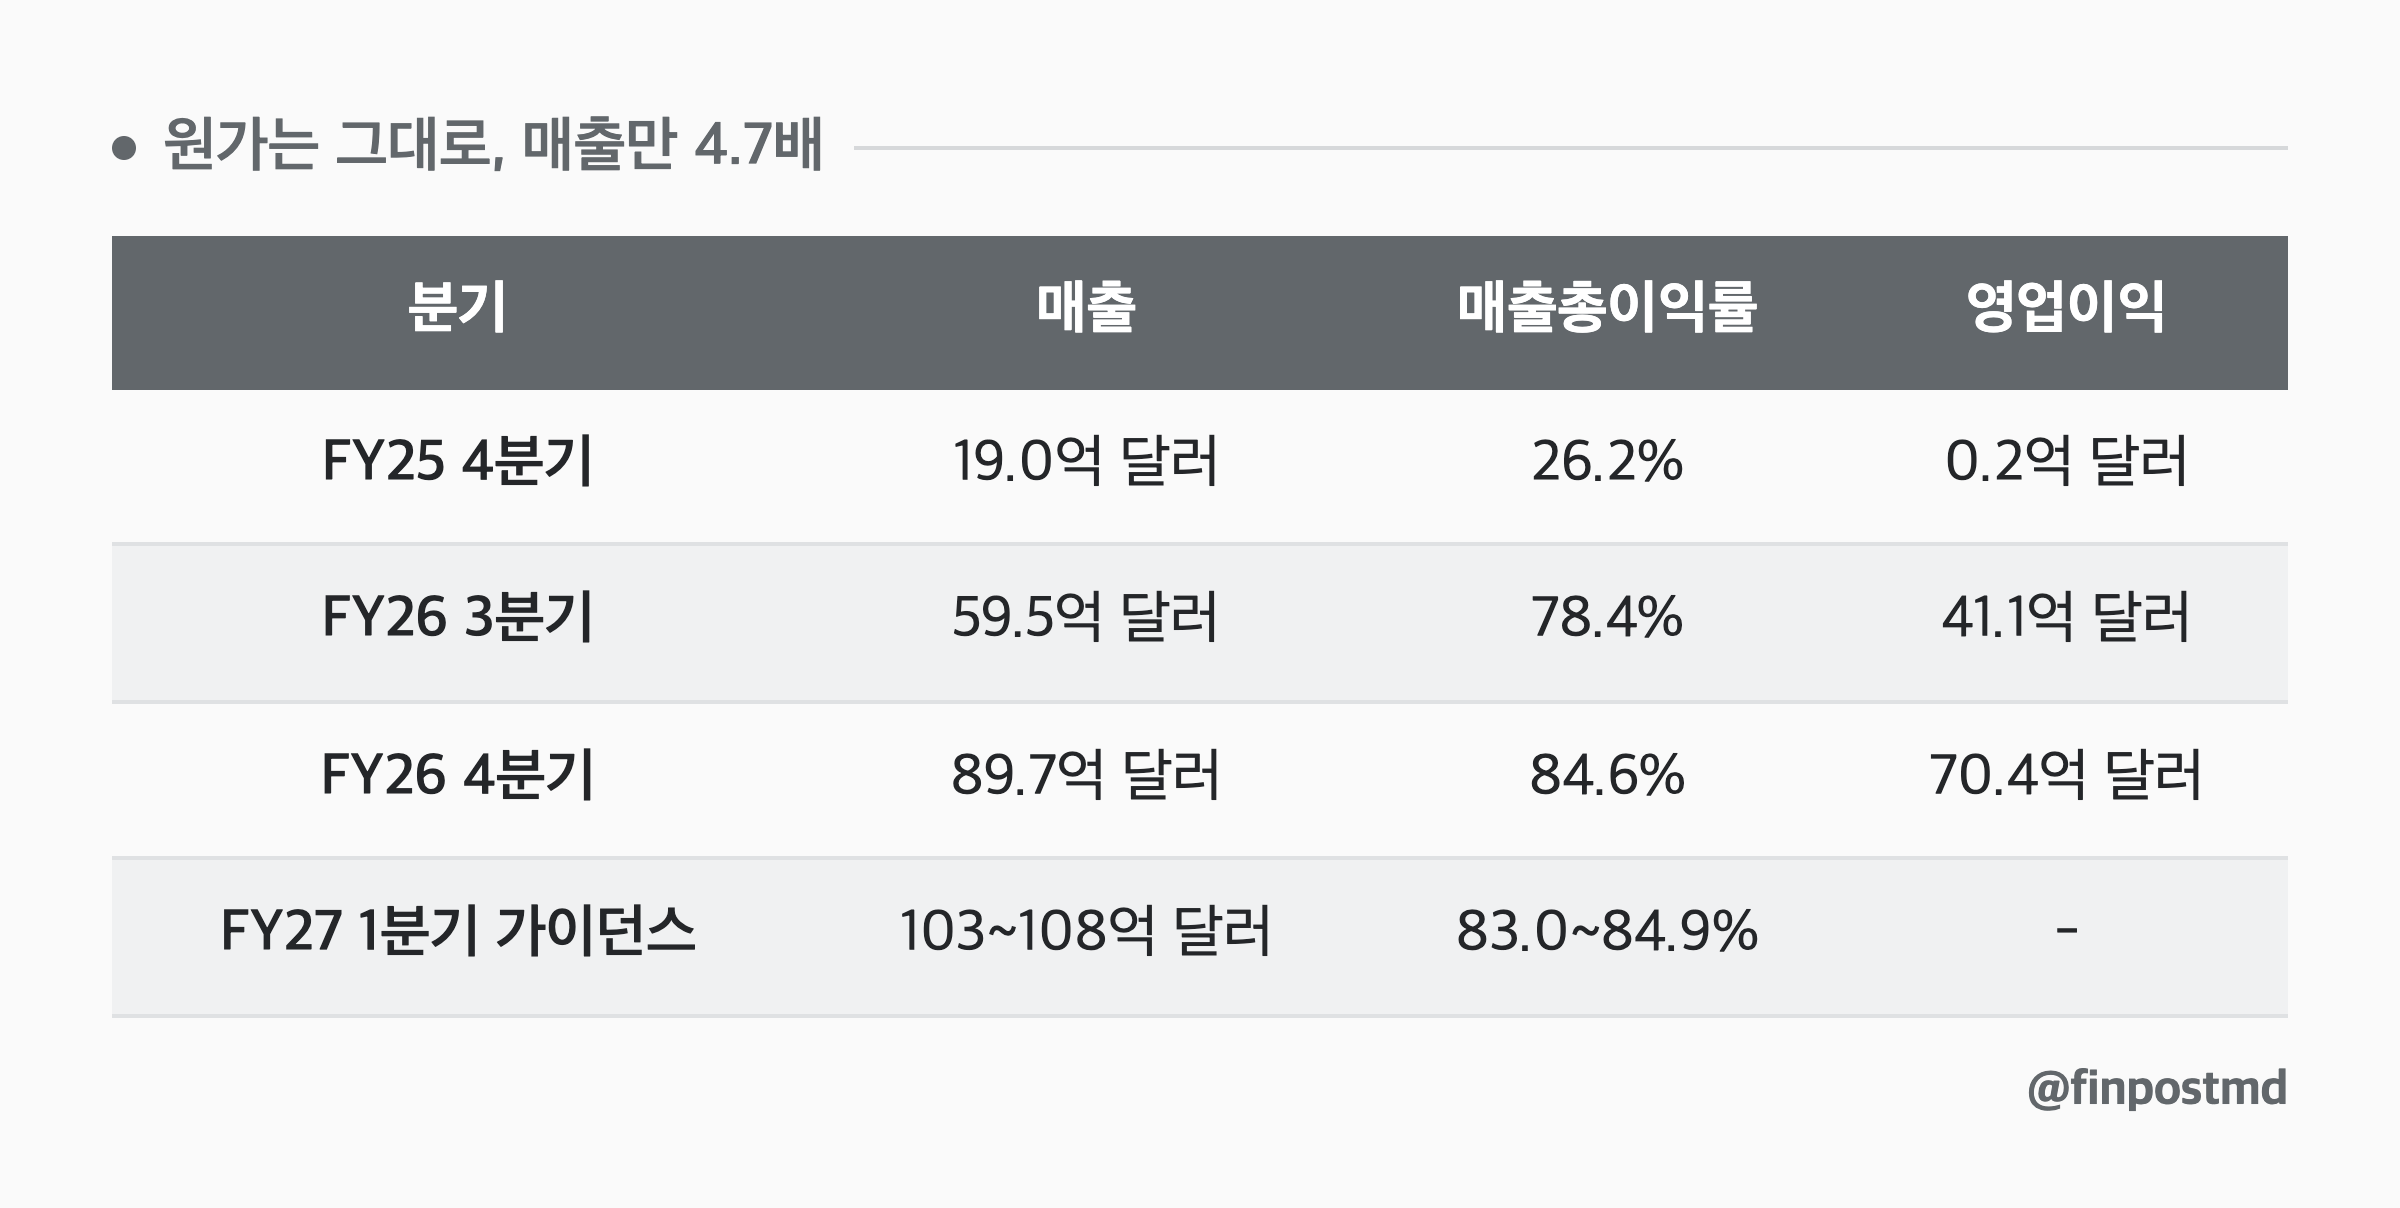
샌디스크는 2025년 2월 웨스턴디지털에서 떨어져 나온 낸드 전업 회사다. D램도 HBM도 없다. 그래서 낸드 사이클을 가장 깨끗하게 보여준다. 8월 5일 발표한 회계연도 4분기 실적과 다음 분기 가이던스를 1년 전과 나란히 놓으면 이렇다.
| 분기 | 매출 | 매출총이익률 | 영업이익 |
|---|---|---|---|
| FY25 4분기 | 19.0억 달러 | 26.2% | 0.2억 달러 |
| FY26 3분기 | 59.5억 달러 | 78.4% | 41.1억 달러 |
| FY26 4분기 | 89.7억 달러 | 84.6% | 70.4억 달러 |
| FY27 1분기 가이던스 | 103~108억 달러 | 83.0~84.9% | - |
이 표에서 제일 이상한 숫자는 표에 없다. 매출총이익률로 매출원가를 거꾸로 계산하면(매출 x (1 - 매출총이익률)) 1년 전 분기는 약 14.0억 달러, 지난 분기는 약 13.8억 달러다. 매출이 4.7배가 되는 동안 원가는 제자리였다. 늘어난 매출이 거의 그대로 이익으로 떨어졌다는 얘기다. 분기 영업이익률은 78.5%까지 올라왔다.
원가가 그대로인데 매출이 이만큼 늘었다면 출하량보다 가격이 한 일이 훨씬 크다고 보는 게 자연스럽다. 이건 내 계산에서 나온 해석이다. 다만 국내 업체 숫자도 같은 방향이다. 2분기에 SK하이닉스 낸드는 비트 출하가 직전 분기보다 약 15% 늘었는데 평균판매가격은 50% 중반대 올랐다. 삼성전자 낸드는 출하가 한 자릿수 초반 늘고 가격이 60% 후반대 올랐다. 양이 아니라 값이 이익을 만든 사이클이다.
메모리 전체로 넓혀도 그림은 같다. 마이크론이 9월 30일 발표한 분기(9월 3일 마감) 매출총이익률은 86.8%였다. 메모리 회사가 GPU 회사보다 높은 이익률을 내는 분기가 이어지고 있다.
돈은 데이터센터에서 왔다
샌디스크 매출을 시장별로 쪼개면 이 가격이 어디서 받아들여졌는지가 보인다.
| 시장 | FY25 4분기 | FY26 3분기 | FY26 4분기 |
|---|---|---|---|
| 데이터센터 | 2.1억 달러 | 14.7억 달러 | 29.8억 달러 |
| 엣지(PC, 모바일 등) | 11.0억 달러 | 36.6억 달러 | 54.3억 달러 |
| 소비자 | 5.9억 달러 | 8.2억 달러 | 5.6억 달러 |
데이터센터 매출은 1년 새 약 14배가 됐고 직전 분기보다도 두 배 늘었다. 전체 매출에서 차지하는 비중은 11%에서 33%가 됐다. 반대로 소비자 매출은 직전 분기보다 32% 줄었다. 값이 오르자 메모리카드, USB를 사던 개인은 덜 샀고, 데이터센터는 오른 값에도 두 배를 샀다.
데이터센터가 이렇게 낸드를 사는 이유는 두 갈래다. 하나는 추론이다. AI가 답을 만들 때 앞 대화를 기억해 두는 중간 데이터(KV 캐시)가 커지면서 이걸 HBM과 D램 바깥, 빠른 SSD에 내려두는 구성이 늘었다. 마이크론은 9월 30일 실적에서 PCIe Gen5, Gen6 SSD를 KV 캐시 용도로 주요 고객에 출하하고 있다고 밝혔다.
다른 하나는 하드디스크다. 트렌드포스는 작년 9월에 데이터센터용 대용량 하드디스크(니어라인 HDD) 납기가 몇 주에서 52주 이상으로 늘었다고 집계했다. 하드디스크 업체들이 몇 년째 증설을 안 한 상태에서 AI 저장 수요가 몰린 결과다. 같은 자료에서 고용량 QLC SSD는 니어라인 HDD보다 전력을 약 30% 덜 쓰고, 2026년 출하가 폭발적으로 늘 것으로 봤다. 하드디스크를 못 구한 클라우드 업체가 그 자리를 SSD로 메우기 시작한 것이고, 그 SSD 값은 하드디스크보다 훨씬 비싸다.
공장은 늘리지 않았다
수요만으로는 85% 이익률이 안 나온다. 공급이 안 따라와야 한다. 낸드 업체들은 2023년 불황 때 감산했고, 값이 오른 뒤에도 웨이퍼를 크게 늘리지 않았다. 올해 투자는 새 공장보다 공정 전환에 쏠려 있다. SK하이닉스는 연말까지 321단 낸드를 국내 낸드 생산능력의 50%로 올리는 게 목표고, 삼성전자는 V10 낸드 양산을 8월로 잡았다. 트렌드포스는 7월 정리에서 낸드의 대규모 증설은 2028~29년에야 온다고 봤다.
여기에 함정이 하나 있다. 층수를 올리면 웨이퍼 수가 그대로여도 비트는 늘어난다. 공장을 안 지어도 공급이 늘 수 있다는 뜻이다. 트렌드포스도 같은 정리에서 낸드 공급 증가가 2027년부터 빨라지고 2027년 하반기에는 공급과잉으로 돌아설 수 있다고 적었다. 신규 공장이 없다는 사실만 보고 공급 걱정을 2028년 이후로 미루면 안 되는 이유다.
4분기 가격표는 둘로 갈라졌다
트렌드포스가 9월 말 내놓은 4분기 전망을 보면 낸드는 이미 두 시장이다.
- 전체 낸드 계약가는 전 분기보다 15~20% 오를 전망이다.
- 기업용 SSD 계약가는 23~28% 오를 전망이다. 메모리 품목 가운데 상승폭이 직전 분기보다 커지는 건 기업용 SSD 하나뿐이다.
- PC용 SSD는 고객사 재고가 넉넉해서 공급사가 가격을 유연하게 가져간다.
- 스마트폰용 eMMC, UFS는 업체들이 보유 재고로 버티면서 협상이 소량 물량의 가격 확인 수준으로 좁아졌다.
- 모듈 업체에 파는 낸드 웨이퍼는 소폭 상승에 그칠 전망이다.
샌디스크 소비자 매출이 한 분기 만에 3분의 1 가까이 빠진 것과 같은 방향이다. 개인과 스마트폰은 이미 오른 값을 거부하고 있고, 그 빈자리를 데이터센터가 메우고도 남는 상태다.
85%에서 무엇이 먼저 꺾이나
이익률이 85%면 더 올라갈 여지는 거의 없다. 이제 볼 건 높이가 아니라 어디서 먼저 금이 가느냐다. 내가 보는 순서는 이렇다.
- 10월 29일 샌디스크 실적. 가이던스대로면 매출은 직전 분기보다 15
20% 늘어나는데 매출총이익률은 83.084.9%로 지난 분기(84.6%)와 거의 같다. 값이 계속 오르는데 이익률이 제자리라면 원가가 움직이기 시작했다는 신호일 수 있다. 회사가 보수적으로 잡았을 수도 있다. 실제 숫자가 85%를 넘는지가 첫 확인이다. - 엣지 매출 증가율. 소비자는 이미 꺾였다. 다음 차례는 PC, 스마트폰이 들어 있는 엣지다. 트렌드포스가 PC용 SSD와 UFS를 약하다고 본 만큼, 직전 분기 48% 늘어난 엣지 매출이 얼마나 둔해지는지가 두 번째 신호다.
- 기업용 SSD 계약가 상승폭. 4분기 전망에서는 오히려 커졌다. 이 폭이 처음으로 줄어드는 분기가 데이터센터 한 다리도 힘이 빠지는 시점이다.
2023년 낸드를 무너뜨린 건 PC와 스마트폰 수요였다. 이번에 그쪽은 이미 식고 있는데도 이익률은 오른다. 지금 낸드 이익률은 데이터센터라는 한 다리로 서 있는 셈이다. 그래서 나는 이 사이클의 꺾임을 소비자 숫자에서 찾지 않는다. 기업용 SSD 값이 덜 오르기 시작하는 분기, 그리고 층수 전환으로 늘어나는 비트가 시장에 풀리는 2027년이 진짜 시험대다.
https://www.sec.gov/Archives/edgar/data/0002023554/000162828026053346/sndkq4-26ex991xpressrelease.htm https://www.trendforce.com/presscenter/news/20260930-13258.html
확인한 자료
- 샌디스크 FY26 4분기 매출 89.65억 달러, GM 84.6%, 1년 전 26.2%, 시장별 매출, FY27 1분기 가이던스 ↗
- 샌디스크 FY27 1분기 실적 발표일 10월 29일 ↗
- 4Q26 낸드 계약가 +15~20%, 기업용 SSD만 상승폭 확대, 클라이언트·모바일·웨이퍼 약세 ↗
- 4Q26 기업용 SSD 계약가 +23~28% 전망 ↗
- 2Q26 SK하이닉스·삼성 낸드 출하·가격, 321단·V10 계획, 증설 2028~29, 2H27 공급과잉 가능성 ↗
- 니어라인 HDD 납기 52주 이상, QLC SSD 전력 약 30% 적음 ↗
- 마이크론 9/3 마감 분기 GAAP GM 86.8%, KV 캐시용 SSD 출하 ↗
- 엔비디아 2Q FY27 매출 962억 달러, GAAP GM 75.0% ↗
핀포스트 · 공시와 기술 문서를 읽고 정리합니다.