SK하이닉스 하락 이유와 마이크론보다 낮은 PER 읽는 순서
SK하이닉스 하락 이유를 솔리다임의 '중복상장' 우려 하나로 설명하기에는 아직 근거가 부족합니다. 일부 언론은 솔리다임이 외부자금을 끌어오면 기존 주주가치가 희석될 수 있다고 보도했습니다. 하지만 SK하이닉스는 해명 자료에서 솔리다임이 경쟁력 강화 방안을 검토하고 있을 뿐 정해진…
이 글에서 다루는 것
SK하이닉스 하락 이유를 솔리다임의 ‘중복상장’ 우려 하나로 설명하기에는 아직 근거가 부족합니다. 일부 언론은 솔리다임이 외부자금을 끌어오면 기존 주주가치가 희석될 수 있다고 보도했습니다. 하지만 SK하이닉스는 해명 자료에서 솔리다임이 경쟁력 강화 방안을 검토하고 있을 뿐 정해진 것은 없다고 밝혔습니다.
마이크론보다 선행 PER이 낮다는 비교도 마찬가지입니다. 두 회사가 낸 발표 자료에는 같은 시점의 주가와 향후 12개월 이익 추정치가 없습니다. 그래서 할인 폭이 얼마나, 왜 커졌는지 확인할 수 없습니다. 이 글은 원인을 정해 두고 근거를 붙이는 대신 두 가지를 정리합니다. 낮은 PER을 읽는 순서, 그리고 하이닉스 주주에게 실제로 남는 몫을 따지는 기준입니다.
하이닉스 주가 하락과 낮은 PER 나눠 보기
선행 PER은 현재 주가를 앞으로 벌 것으로 예상되는 주당이익(EPS)으로 나눈 값입니다. 여기서는 향후 12개월 EPS 추정치를 기준으로 삼겠습니다. 분자인 주가가 내려가도, 분모인 이익 추정치가 올라가도 PER은 낮아집니다.
가정을 하나 세워 보겠습니다. 어떤 기간에 주가가 10% 내리고 EPS 추정치가 20% 올랐다면 PER은 0.9÷1.2, 즉 처음의 0.75배가 됩니다. 이익 전망은 그대로인데 주가만 25% 빠져도 PER은 똑같이 0.75배입니다. 결과는 같지만 속내는 다릅니다. 앞의 경우는 이익 전망이 올랐는데 주가가 따라가지 못한 것이고, 뒤의 경우는 시장이 주가 자체를 깎은 것입니다.
낮아진 배수만 보면 이 차이를 놓칩니다.
마이크론과 비교할 때도 시점과 이익 기준부터 맞춰야 합니다. 두 회사 모두 같은 12개월을 보는지, 회계상 이익인지 조정 이익인지 먼저 확인해야 합니다. 외국인 매도를 원인으로 꼽으려면 순매매 자료와 주가·EPS 추정치를 같은 기간으로 놓고 봐야 하는데, 이번 회사 발표들에는 그 자료가 없습니다. 매도와 주가 하락이 같은 시기에 나타났다는 사실만으로는 매도를 할인의 원인으로 볼 수 없습니다.
마이크론 실적, 무엇과 비교해야 하나
마이크론이 9월 30일 발표한 실적은 2026년 9월 3일에 끝난 회계연도 4분기 수치입니다. 달력상 4분기가 아닙니다. 주당이익은 미국 회계기준인 GAAP과 일부 항목을 조정한 비GAAP으로 나뉩니다. 희석 EPS는 주식으로 바뀔 수 있는 권리까지 반영한 주당이익입니다.
| 회사 | 구분 | 값 |
|---|---|---|
| 하이닉스 | 승인 계획 | 자사주 40조원 매입 후 전량 소각 |
| 하이닉스 | 발표시 환산 | 약 2,407만 주, 발행주식의 약 3.3% |
| 하이닉스 | 추진 목표 | 2025~2027 누적 FCF 50% 초과 환원 |
| 마이크론 | 4분기 실적 | GAAP 희석 EPS 32.87달러 |
| 마이크론 | 4분기 실적 | 비GAAP 희석 EPS 33.42달러 |
| 마이크론 | 다음분기 전망 | GAAP 희석 EPS 37.84±1.00달러 |
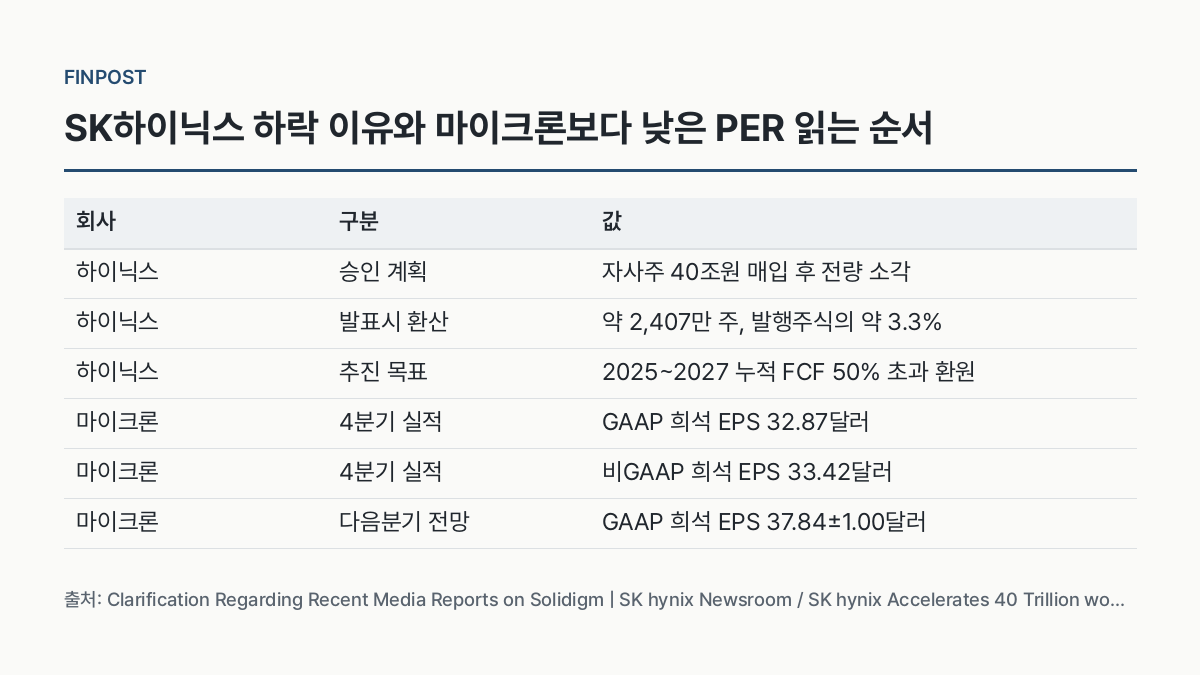
표에서 실적은 이미 확정된 숫자이고, 계획과 전망은 앞으로 달라질 수 있는 숫자입니다. 마이크론의 비GAAP 조정에는 주식보상비용과 특허 라이선스 비용 등이 들어갑니다. 한쪽은 조정 이익을, 다른 쪽은 회계상 이익을 쓰면 사업의 차이와 계산 기준의 차이가 섞여 버립니다.
다음 분기, 즉 회계연도 2027년 1분기 전망은 아직 번 돈이 아닙니다. 마이크론 경영진은 2027 회계연도가 더 강할 것으로 예상하며, 전략적 고객 계약이 실적의 지속성에 확신을 더한다고 설명했습니다. 이 전망을 연간 이익으로 늘려 잡거나 최근 분기 이익이 계속된다고 가정하면, 지속 가능성을 이미 결론 낸 셈이 됩니다. 시장이 이런 설명을 얼마나 믿느냐가 두 회사의 배수 차이에 영향을 줄 수는 있어요. 다만 이건 제 해석이고, 이번 자료로 확인되는 내용은 아니에요.
자사주 소각과 솔리다임 지분, 방향이 다르다
SK하이닉스 이사회는 2026년 8월 19일 40조원어치 자사주를 사서 전량 소각하는 안을 승인했습니다. 결의 전날 종가 166만2,000원으로 환산하면 약 2,407만 주로, 발행주식 7억3,049만여 주의 약 3.3%입니다. 매입 기간은 8월 20일부터 약 3개월이고, 소각은 취득을 마친 뒤에 합니다.
10월 12일 현재 예정된 매입 기간이 끝나지 않았습니다. 그러니 3.3%는 완료된 감소분이 아니라 발표 당시의 환산치입니다. 매입 단가가 오르면 같은 40조원으로 살 수 있는 주식 수는 줄어듭니다.
소각은 모회사 주식 수를 줄이는 조치라 다른 조건이 같다면 같은 이익을 더 적은 주식이 나눠 갖습니다. 반면 솔리다임이 외부 지분 투자자를 받으면 솔리다임 이익 가운데 SK하이닉스에 돌아오는 몫이 줄어들 수 있습니다. 하나는 주당이익의 분모를, 다른 하나는 분자를 건드리는 셈입니다.
다만 지분율이 낮아진다고 주주 가치가 반드시 줄지는 않습니다. 새 자금으로 사업이 커지면 나눌 이익 자체가 늘 수 있습니다. 외부자금이 꼭 지분이어야 하는 것도 아닙니다. 차입이라면 지분은 그대로지만 이자와 상환 부담이 생기는데, 이 때문에 상장 여부 하나로 자금조달의 손익을 판단할 수 없습니다.
내부 현금이냐 외부자금이냐
솔리다임은 SK하이닉스가 인텔의 낸드·SSD 사업을 인수해 세운 회사입니다. 지금은 AI 데이터센터용 고용량 기업용 SSD가 사업의 중심이고, 생산능력과 기술 경쟁력을 확보하기 위한 투자 필요성을 계속 검토하고 있습니다.
SK하이닉스는 재무 여력이 충분합니다. 2026년 2분기 말 순현금은 약 69조원이었습니다. 그렇다고 자금이 충분하다는 이유만으로 모든 투자에 내부 현금을 쓰는 것이 최선은 아닙니다. HBM, 서버 D램, 기업용 SSD의 투자 수요와 시장 상황, 투자 시점, 재무 상태를 함께 따지겠다는 것입니다. HBM은 여러 메모리 칩을 쌓아 데이터를 빠르게 주고받게 만든 고대역폭 메모리입니다.
판단 기준도 회사가 직접 밝혔습니다. 외부자금을 쓸 경우 기존 주주의 경제적 가치에 미치는 영향을 내부 현금을 쓸 때와 비교해 평가하겠다는 것입니다. 구체안이 정해지면 이사회가 재무·경영상 영향과 기존 주주 보호 방안을 검토해 알릴 계획입니다. 저는 이 기준이 AI 수요가 강하다는 사실만으로 낮은 PER을 설명하는 접근보다 쓸모 있다고 봐요. 매출이 커지는 것과 그 성과가 모회사 주당이익과 현금으로 남는 것은 서로 다른 질문이니까요.
환원 여력도 같은 틀로 봐야 합니다. SK하이닉스는 2025~2027년 누적 잉여현금흐름(FCF)의 50% 이내였던 환원 목표를 50% 초과로 넓히는 방안을 추진합니다. 추가 환원의 규모와 실행 방식은 3분기 실적 발표 때 이사회 승인을 거쳐 나올 예정입니다.
솔리다임에 내부 현금을 쓰면 그 돈을 다른 투자나 환원에 동시에 쓸 수는 없습니다. 그렇다고 상장하지 않으면 환원이 줄고 상장하면 할인이 커진다는 결론은 둘 다 아직 앞서가요. 마이크론이 발표한 조정 FCF는 비GAAP 지표라서, 이름이 같다고 두 회사의 환원 여력을 직접 비교해서는 안 됩니다.
다음 발표에서 확인할 것
- 주가 변화와 향후 12개월 EPS 추정치 변화를 나눈 PER 분해
- 마이크론과 같은 시점, 같은 이익 기준으로 맞춘 배수 비교
- 자사주의 실제 매입·소각 주식 수
- 3분기 실적 발표 때 나올 추가 환원의 규모와 방식
- 솔리다임의 조달 방식(지분 또는 차입)과 조건, 기존 주주 보호 방안
하이닉스의 낮은 PER을 판단하는 기준은 메모리 사업의 크기가 아니라 그 사업에서 주주에게 남을 몫이에요.
자주 묻는 질문
하이닉스 주가 하락은 외국인 매도 때문인가요?
이번 회사 발표들에는 외국인 순매매 자료가 없어 확인할 수 없습니다. 매도와 주가 하락이 같은 시기에 나타났더라도, 매도를 원인으로 보려면 EPS 추정치 변화와 매도의 배경을 따로 확인해야 합니다.
자사주 소각 3.3%만큼 EPS가 바로 높아지나요?
약 3.3%는 40조원을 이사회 결의 전날 종가로 환산한 발행주식 대비 규모입니다. 매입 기간이 남아 있고 실제로 취득·소각하는 주식 수는 매입 가격에 따라 달라집니다. 따라서 같은 비율의 EPS 상승을 이미 끝난 효과로 계산할 수 없습니다.
솔리다임이 상장하지 않으면 주주환원이 줄어드나요?
회사 설명에 따르면 솔리다임 자금조달 방안은 아직 정해지지 않았습니다. 내부 현금을 쓰면 다른 자금 배분에 영향을 줄 수 있습니다. 하지만 추가 환원 규모는 3분기 실적 발표 때 나올 예정이어서, 상장하지 않는다는 이유만으로 환원이 줄어든다고 말할 근거는 없습니다.
확인한 자료
- Clarification Regarding Recent Media Reports on Solidigm | SK hynix Newsroom ↗
- SK hynix Accelerates 40 Trillion won Share Repurchase and Cancellation Program, Pursues Shareholder Return Expansion to ‘Over 50% of FCF’ | SK hynix Newsroom ↗
- Micron Technology, Inc. Reports Record Fiscal Fourth-Quarter and Full-Year 2026 Results ↗
핀포스트 · 공시와 기술 문서를 읽고 정리합니다.