2나노가 3~4%p 깎는데 TSMC는 이익률을 1.7%p만 내려 잡았다
TSMC는 7월 실적 콜에서 하반기 2나노 양산이 매출총이익률을 3~4%p 깎을 거라고 미리 말했다. 그런데 같은 날 내놓은 3분기 가이던스 중간값은 66%다. 2분기 67.7%보다 1.7%p 낮을 뿐이다. 깎이는 몫과 실제로 내려가는 폭 사이에 2%p 안팎이 빈다. 이 빈칸을…
이 글에서 다루는 것
TSMC는 7월 실적 콜에서 하반기 2나노 양산이 매출총이익률을 3~4%p 깎을 거라고 미리 말했다. 그런데 같은 날 내놓은 3분기 가이던스 중간값은 66%다. 2분기 67.7%보다 1.7%p 낮을 뿐이다. 깎이는 몫과 실제로 내려가는 폭 사이에 2%p 안팎이 빈다. 이 빈칸을 무엇이 메웠는지 알면 10월 15일 3분기 실적에서 어느 숫자를 봐야 하는지도 정해진다.
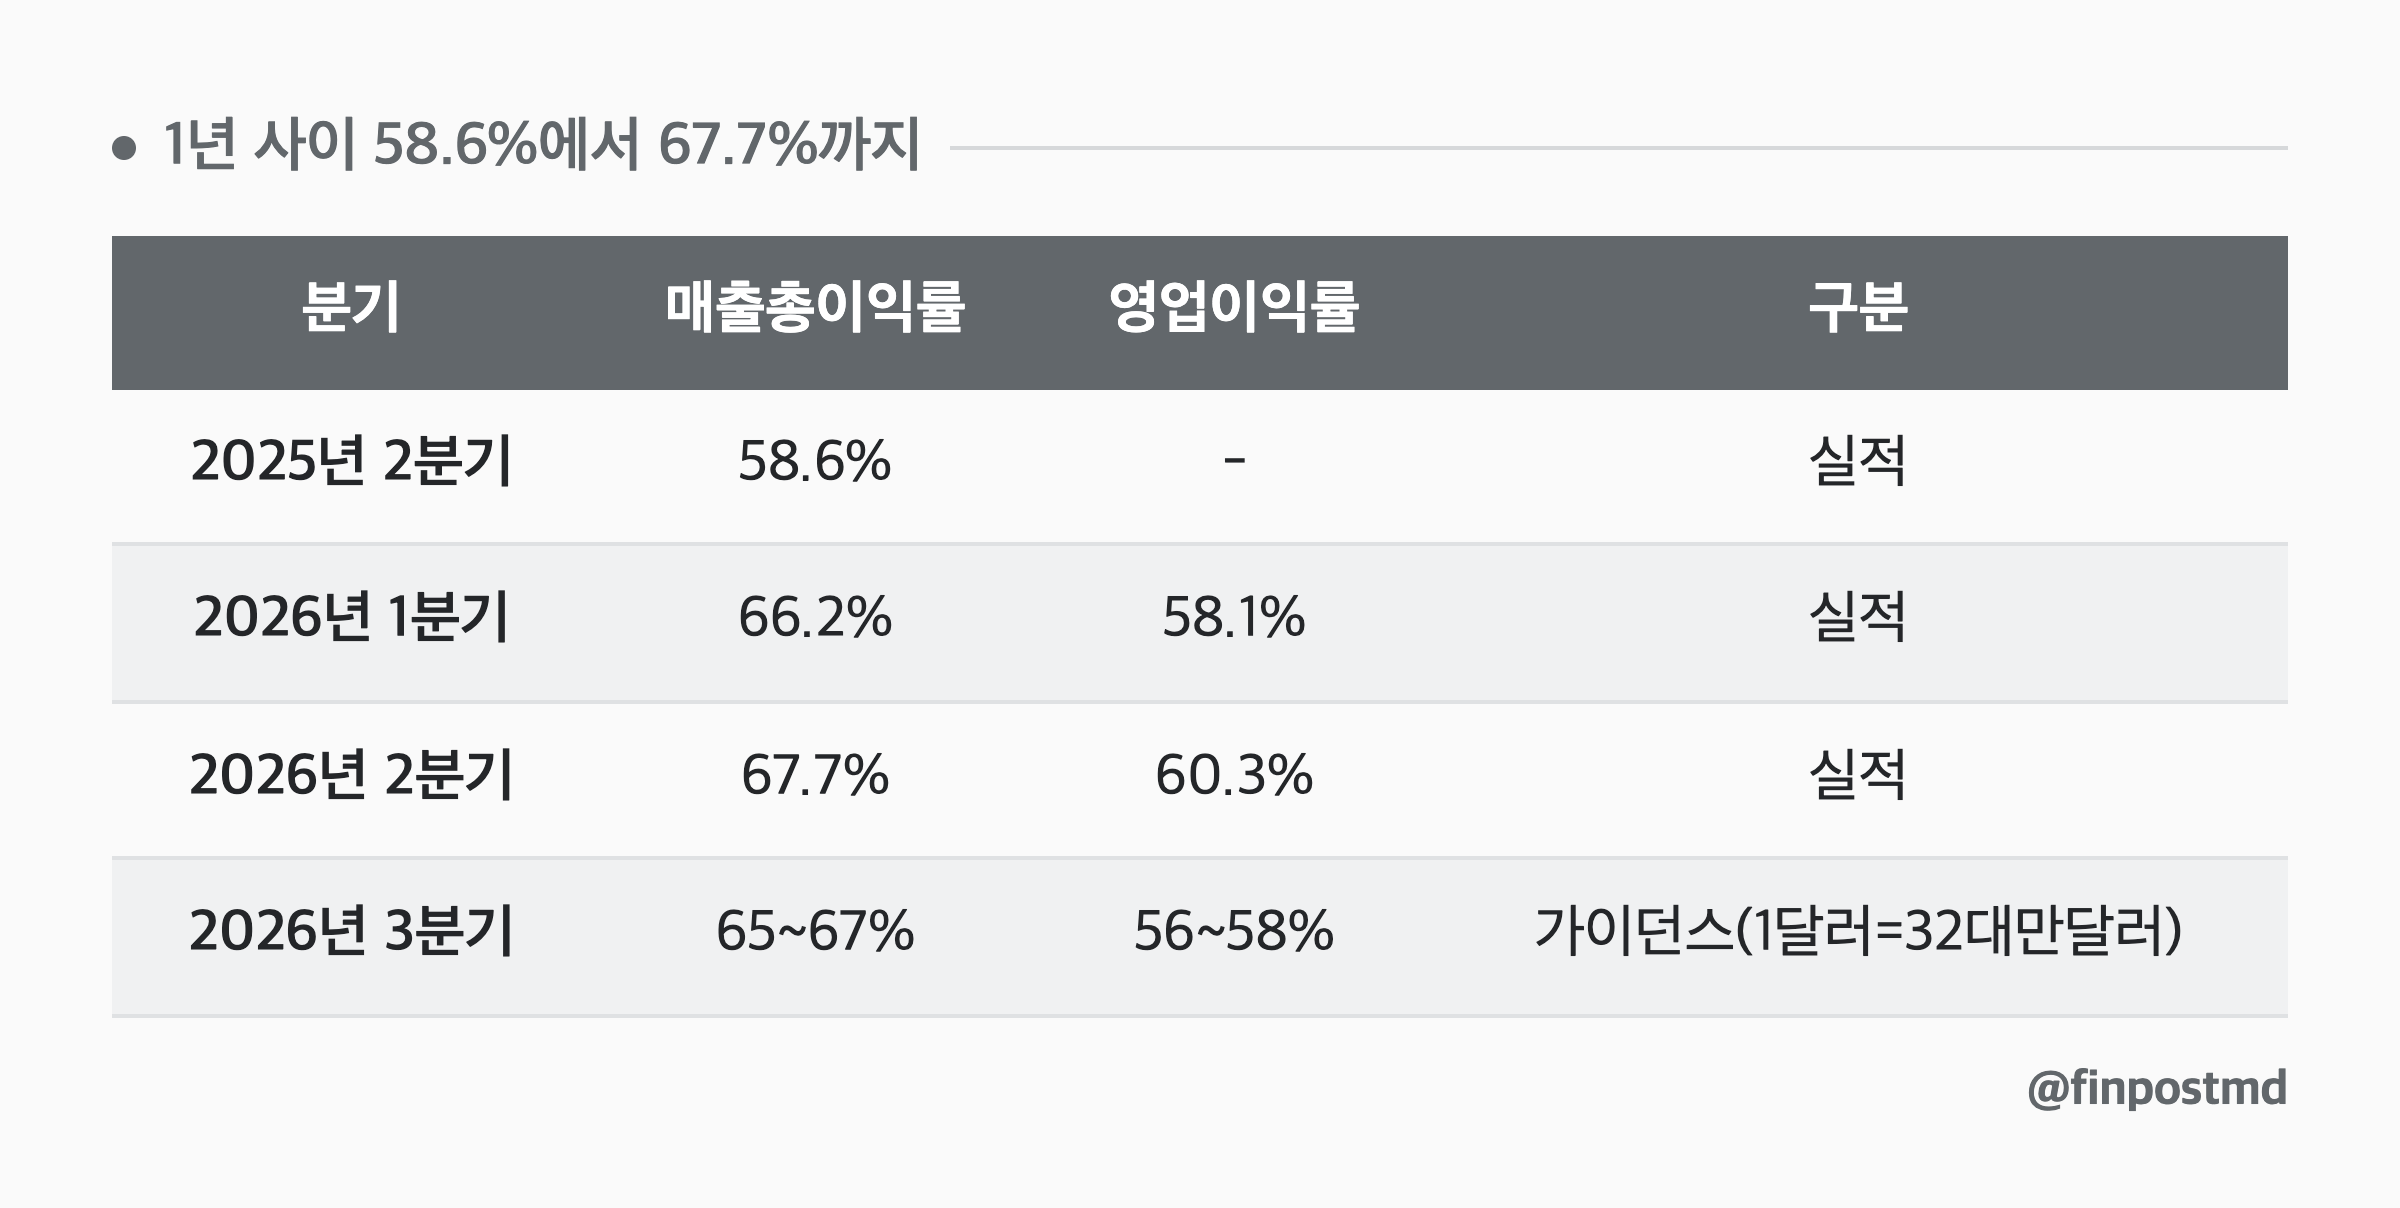
1년 사이 58.6%에서 67.7%까지
TSMC 매출총이익률은 지난 1년 동안 9%p 넘게 올랐다. 2025년 2분기 58.6%였던 것이 2026년 1분기 66.2%, 2분기 67.7%가 됐다. 영업이익률도 2분기 60.3%로 60%를 넘겼다. 파운드리는 고객 설계를 받아 대신 찍어주는 장사다. 그 장사에서 매출의 3분의 2가 매출총이익으로 남는다.
| 분기 | 매출총이익률 | 영업이익률 | 구분 |
|---|---|---|---|
| 2025년 2분기 | 58.6% | - | 실적 |
| 2026년 1분기 | 66.2% | 58.1% | 실적 |
| 2026년 2분기 | 67.7% | 60.3% | 실적 |
| 2026년 3분기 | 65~67% | 56~58% | 가이던스(1달러=32대만달러) |
비교 기준을 하나 더 두면 이 숫자가 얼마나 높은지 보인다. 작년 7월 콜에서 회사가 장기적으로 지키겠다고 말한 선은 53% 이상이었다. 지금 실적은 그 선보다 15%p 가까이 위에 있다. 장기 목표가 보수적이었던 건지, 지금이 사이클 꼭대기라 그런 건지. 이 회사를 두고 갈리는 질문은 결국 이것이다.
회사가 먼저 적어둔 두 개의 감점
TSMC 실적 콜이 다른 회사와 다른 점은 이익률을 깎을 요인을 숫자로 미리 말해준다는 것이다. 지금 걸려 있는 감점은 두 개다.
- 2나노 양산: 하반기 동안 매출총이익률을 3~4%p 낮춘다고 했다. 2분기 2나노 비중은 웨이퍼 매출의 3%였다. 새 공정은 수율이 아직 오르는 중이고 감가상각이 가장 무거운 시기라, 비중이 커질수록 평균 이익률을 끌어내린다.
- 해외 공장: 앞으로 몇 년 동안 해외 공장 증설이 초기에는 2
3%p, 후반에는 34%p까지 이익률을 낮춘다고 했다. 2분기 실적 설명에도 해외 공장 희석이 이익률 개선을 일부 상쇄했다는 문장이 들어 있다.
조심할 점이 하나 있다. 해외 공장 감점은 이미 2분기 67.7% 안에 일부 들어 있다. 3분기에 새로 더해지는 몫이 얼마인지는 회사가 따로 쪼개 말하지 않았다. 그래서 아래 계산에서는 2나노만 3분기의 새 감점으로 놓고, 해외 공장 쪽 변화는 나머지 칸에 섞어 둔다.
빈칸의 일부는 환율 가정이 메웠다
TSMC는 매출 대부분을 달러로 받고 원가의 약 75%를 대만달러로 쓴다. 대만달러가 약해지면 같은 달러 매출이 더 많은 대만달러가 되는데 원가는 그대로라 이익률이 오른다. 회사가 2025년 7월 콜에서 밝힌 민감도는 대만달러가 1% 강해질 때 매출총이익률이 약 0.4%p 내려간다는 것이다. 1% 약해지면 그만큼 오른다.
3분기 가이던스는 1달러에 32대만달러를 가정했다. 2분기 실제 환율은 31.60이었다. 가정대로면 대만달러가 약 1.3% 약해지는 셈이고, 민감도를 그대로 곱하면 이익률이 약 0.5%p 올라간다. 1년 전에는 같은 공식이 정반대로 돌았다. 2025년 3분기 가이던스 때 회사는 대만달러가 6.6% 더 강해지면서 이익률이 약 2.6%p 깎일 거라고 했다.
이걸로 빈칸을 나눠 보면 이렇다.
| 항목 | 3분기 이익률 영향 | 근거 |
|---|---|---|
| 2나노 양산 | -3~4%p | 회사 7월 콜(하반기 기준) |
| 환율 가정 31.60에서 32.0 | 약 +0.5%p | 1%당 0.4%p로 계산 |
| 가동률, 원가, 수요 등 나머지 | 약 +0.8~1.8%p | 역산 추정 |
| 가이던스 중간값 변화 | -1.7%p | 회사 가이던스 |
나머지 칸에 들어가는 건 회사가 콜에서 직접 꼽은 것들이다. 선단 공정 수요가 매우 강하다는 것, 생산성 개선과 공정 간 생산능력 조정이다. 역산이라 오차가 크다. 2나노 감점은 하반기 전체로 말한 숫자라 3분기에 그대로 다 들어오는지도 확실하지 않다. 그래도 방향은 분명하다. 환율이 메워주는 건 0.5%p쯤이고, 나머지 1~2%p는 TSMC가 공장 안에서 만들어낸 몫이다.
3분기 매출은 이미 상단을 넘었다
10월 8일 나온 9월 매출로 3분기 매출은 확정됐다. 1~9월 누적 3조 8,987억 대만달러에서 상반기 두 분기를 빼면 3분기는 약 1조 4,943억 대만달러다. 2분기 1조 2,704억보다 17.6% 많다.
가이던스는 달러 기준 446억458억 달러였다. 분기 중 환율은 7월 말과 8월에 32.332.5 안팎이었고 9월엔 31.5~31.9 사이를 오갔다. 32.5로 나눠도 약 460억 달러, 32로 나누면 약 467억 달러다. 어느 환율을 대도 상단을 넘는다.
매출이 계획보다 많다는 건 같은 공장에서 웨이퍼를 더 찍었다는 뜻이다. 고정비가 더 많은 웨이퍼에 나뉘니 이익률에는 좋은 신호다. 다만 환율 쪽은 분기 후반으로 갈수록 덕이 줄었다. 9월 30일 종가가 31.852로 가정치 32보다 대만달러가 강했다. 분기 평균이 32 근처라면 앞의 0.5%p는 대체로 유지되고, 그보다 낮았다면 그만큼 줄어든다.
10월 15일에 볼 네 숫자
- 3분기 매출총이익률이 가이던스 상단 67%를 넘는지. 매출이 상단을 넘었으니 이익률도 상단 근처면 계획대로다. 상단을 넘으면 2나노 감점을 수요와 원가가 예상보다 더 메웠다는 뜻이다.
- 4분기 가이던스의 환율 가정. 9월 말 31.852 언저리로 잡으면 3분기 가정보다 대만달러가 약 0.5% 강하니 이익률에 0.2%p쯤 불리하다(내 계산). 크지 않지만 환율이 돕던 방향이 거꾸로 돈다.
- 2나노 비중과 감점 표현. 2분기 3%였던 비중이 얼마로 올라왔는지, 하반기 3~4%p라는 감점 폭을 그대로 두는지 바꾸는지.
- 설비투자. 회사는 7월에 올해 설비투자를 600억~640억 달러로 올렸다. 이 돈은 감가상각으로 몇 년에 걸쳐 원가에 들어온다. 내년 이익률을 누르는 건 올해 쓰는 이 돈이다.
감점표를 먼저 본다
내 판단은 이렇다. TSMC 이익률은 헤드라인 숫자 하나로 보면 안 되고 감점표와 같이 봐야 한다. 66%라는 가이던스는 2나노로 34%p를 내주고 환율로 0.5%p쯤 돌려받은 뒤의 숫자다. 둘을 걷어내면 기존 공정이 버는 이익률은 68.569.5% 사이로 나온다(추정). 2나노가 성숙해 감점이 줄어들 때 이익률이 그 근처로 돌아오는지가 내년 이 회사 이익을 정한다.
반대로 4분기 가이던스가 65% 밑으로 내려오면 이유부터 가른다. 2나노와 해외 공장 때문이면 이미 예고된 길이다. 환율 때문이면 회사 밖의 일이다. 어느 쪽으로도 설명이 안 되는 몫이 남으면, 그때가 수요나 가격을 의심할 때다.
https://www.sec.gov/Archives/edgar/data/0001046179/000104617926000451/a2q26e_withguidancexfinal.htm https://pr.tsmc.com/english/news/3343
확인한 자료
- 2Q26 매출총이익률 67.7%, 영업이익률 60.3%, 2나노 비중 3%, 3Q26 가이던스 65~67%(1달러=32대만달러) ↗
- 1Q26 매출 1조 1,341억 대만달러, 매출총이익률 66.2%, 영업이익률 58.1% ↗
- 2나노 하반기 희석 3~4%p, 해외 공장 희석 초기 2~3%p·후반 3~4%p, 3Q 가이던스 1.7%p 하락, 설비투자 600억~640억 달 ↗
- 9월 매출 약 5,118.6억 대만달러, 1~9월 누적 3조 8,987.3억 대만달러 ↗
- 대만달러 1% 강세 시 매출총이익률 약 0.4%p 하락, 원가 약 75% 대만달러, 2Q25 매출총이익률 58.6%, 장기 53% 이상 ↗
- 2Q26 실제 환율 31.60(가이던스 가정 31.7), 3Q26 실적 발표 10/15 14:00 대만 시간 ↗
- 9/30 달러·대만달러 종가 31.852 ↗
- 8/11 달러·대만달러 종가 32.278 ↗
- focustaiwan.tw ↗
핀포스트 · 공시와 기술 문서를 읽고 정리합니다.