유리기판 장비주 매출이 양산보다 먼저 생기는 조건
이 글에서 다루는 것
유리기판 공장이 고객 인증을 진행하는 동안에도, 유상으로 장비를 공급한 업체는 먼저 매출을 낼 수 있습니다. 유리기판 장비주 매출의 출발점은 고객사의 상업 양산일이 아니라 장비 계약의 매출 인식 조건을 충족하는 시점입니다. 다만 필옵틱스의 반도체 장비 매출과 LPKF의 생산 확대용 구매 의향서는 확인된 단계가 달라, 초기 실적과 후속 주문 기대를 같은 매출로 더해서는 안 됩니다.
시험용 장비도 유상 판매라면 매출이 가능합니다
고객은 유리기판을 대량 생산하기 전에 가공 방법을 개발하고 품질을 검증해야 합니다. 이 과정에 필요한 장비를 유상으로 구매한다면, 장비 업체는 고객이 완성 기판을 판매하기 전에도 매출을 낼 수 있습니다. 장비를 파는 거래와 그 장비로 만든 기판을 파는 거래는 서로 다르기 때문입니다.
매출 시점은 계약에서 약속한 의무를 어떻게 이행하고 장비의 통제를 고객에게 넘기는지에 따라 달라집니다. 인도로 조건을 충족하는 계약과 설치·성능 검수가 중요한 계약을 같은 출하일로 계산할 수는 없습니다. 무상 평가 장비를 제공했거나 수주를 발표했다는 사실만으로도 매출은 확정되지 않습니다.
계약금을 받았다고 매출이 되는 것도 아닙니다. 먼저 받은 돈에는 앞으로 장비를 공급할 의무가 남을 수 있습니다. 매출을 인식한 뒤에도 제작·설치·지원에 들어간 비용을 반영해야 이익이 남으므로, 양산 전 매출이 가능하다는 답을 곧바로 흑자 전망으로 옮겨서는 안 됩니다.
필옵틱스는 매출이 있지만 유리기판 몫은 분리해야 합니다
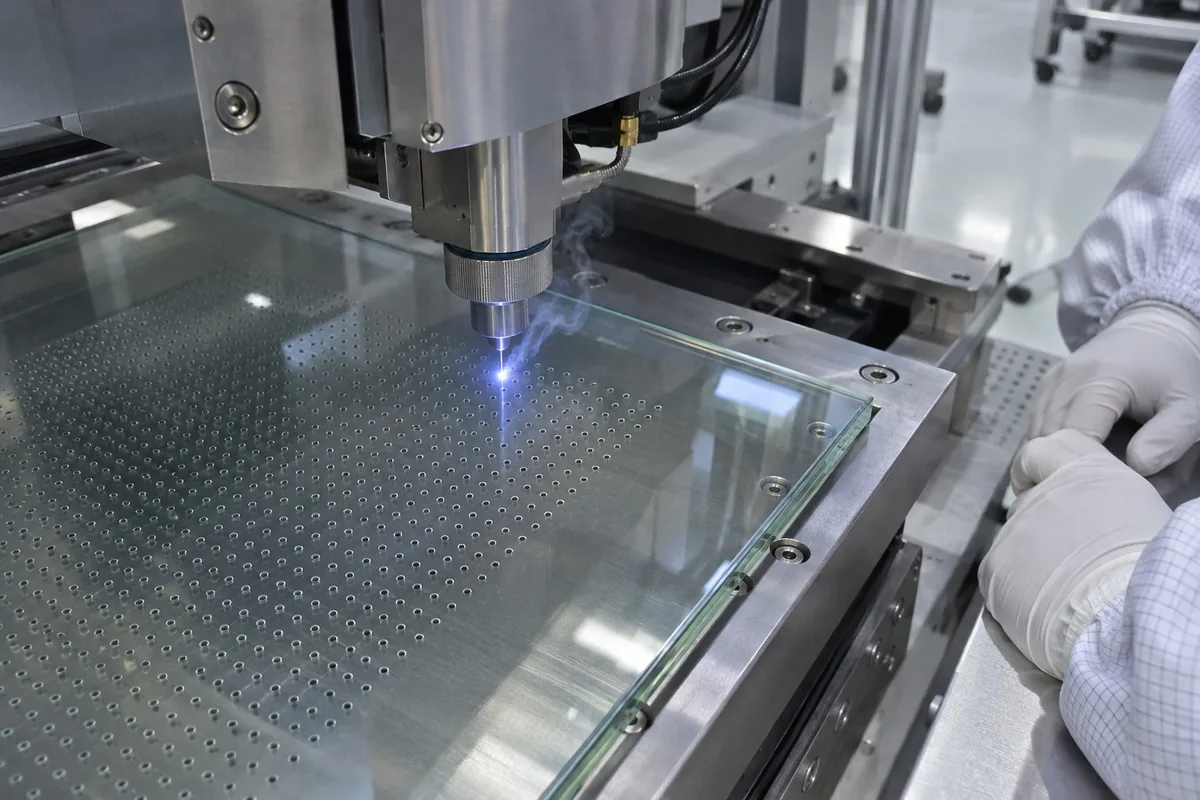
필옵틱스는 2026년 1~9월 연결 기준 반도체 공정장비 매출로 59억8,900만원을 기록했습니다. 전체 연결 매출의 7.3%입니다. 글라스 패키징 공정에 대응하는 장비를 국내외 고객에게 공급하고 있다고도 설명했습니다. 장비 공급과 반도체 장비 매출이 이미 발생한 단계라는 점은 확인됩니다.
다만 이 매출 항목에는 TGV 장비와 싱귤레이션 장비 등이 함께 들어 있습니다. TGV는 유리를 관통하는 전기 연결 통로이며, 관련 가공 장비는 이를 만들기 위한 미세 구멍을 가공합니다. 싱귤레이션은 기판 등을 개별 단위로 분리하는 공정입니다. 합산 매출 전체를 유리기판 전용 매출이나 특정 고객의 양산 장비 매출로 잡을 수는 없습니다.
별도로 필옵틱스는 2026년 9월 29일 신규 글로벌 고객에게서 TGV 장비를 수주했고, 결함을 검사하는 AOI 장비도 함께 공급한다고 밝혔습니다. 이 건은 신규 고객 수주 단계의 사례입니다. 수주 금액과 고객명은 공개하지 않았으며, 앞서 확인한 1~9월 매출에 이 계약이 얼마나 포함됐는지는 연결할 수 없습니다.
회사가 설명한 고객 평가 통과도 장비 검수 완료와는 다릅니다. 양산용 크기의 유리 원판으로 평가했다는 사실은 해당 조건의 기술 평가를 설명할 뿐, 고객이 상업 양산을 시작했거나 공급자가 매출 인식을 마쳤다는 뜻은 아닙니다.
LPKF는 후속 주문 이력과 구매 의향서가 함께 있습니다
LPKF는 2026년 9월 23일 아시아 첨단 패키징 고객에게서 생산 확대용 유리 가공 장비 구매 의향서인 LOI를 받았다고 발표했습니다. 해당 고객은 기존 LPKF 장비를 운영하고 있었고, 회사 설명상 유리 가공 기술 검증도 완료한 상태였습니다.
기존 장비 사용이 생산 확대용 구매 논의로 이어졌다는 점은 의미가 있습니다. 다만 발표 당시 정식 주문은 앞으로 받을 것으로 예상했습니다. LOI를 확정 수주나 매출로 계산하면 실제보다 앞선 단계의 숫자를 실적에 넣게 됩니다.
LPKF는 2026년 10월 29일 발표에서 같은 해 1분기에 생산 목적의 첫 후속 주문을 이미 발표했다고 설명했습니다. 생산용 후속 주문 사례는 존재하는 셈입니다. 그러나 9월 건은 이 발표에서도 LOI로 설명했으므로, 앞선 주문 이력과 별개로 구분해야 합니다.
동시에 여러 고객과 파트너가 개발·검증 프로젝트에서 장비를 사용하지만 생산 적용으로 넘어가는 데 예상보다 시간이 오래 걸리고, 첨단 패키징 분야의 예상 주문도 지연됐다고 밝혔습니다. 기술을 채택한 고객이 있다는 사실과 후속 주문이 예정대로 들어온다는 판단 사이에는 이 간격이 있습니다. 기존 장비 운영과 생산용 주문 이력만으로 유리기판 장비의 매출 인식액이나 이익까지 확정할 수도 없습니다.
후속 증설은 고객 평가 결과에 달려 있습니다
고객사 측 투자 계획에서도 초기 장비 수요와 대규모 증설은 구분됩니다. SKC는 2026년 8월 21일 앱솔릭스의 조달 자금을 평가·고객 인증과 일부 설비·장비 업그레이드에 투입할 계획이라고 설명했습니다. 추가 투자와 대규모 증설 검토는 고객 평가 결과와 단계별 이정표에 맞춰 진행한다는 방침이었습니다.
2026년 10월 28일에는 임베딩 제품의 신뢰성 평가·수율 확보와 논임베딩 제품의 고객 기술검증 협의를 설명했습니다. 양산 준비 과정에서도 장비 관련 지출은 가능하지만, 준비에 필요한 업그레이드와 대규모 생산능력 확대는 같은 투자 결정이 아닙니다. 이 계획을 특정 장비 업체의 발주액이나 매출로 배정할 근거도 없습니다.
양산 지연이 장비주에 미치는 영향은 계약의 남은 단계에 따라 달라집니다. 이미 이행을 마쳐 인식한 매출과 검수가 남은 계약은 다르게 봐야 합니다. 검수 일정에 영향을 받는 계약이라면 매출 시점도 늦어질 수 있고, 아직 발주하지 않은 증설 장비는 투자 결정 자체가 뒤로 밀릴 수 있습니다. 어느 쪽이 지연 비용을 부담하는지는 개별 계약 조건이 정합니다.
장비주 실적을 앞당겨 기대할 근거는 고객의 양산 목표보다 실제 유상 공급과 계약 이행에 있습니다. 반면 초기 공급 매출을 여러 해의 성장으로 늘려 계산하려면 후속 발주가 뒷받침돼야 합니다. 개발·평가에 필요한 장비를 한 번 공급한 뒤 고객의 증설이 멈춘다면, 초기 매출은 발생해도 같은 규모의 주문이 반복되지는 않을 수 있습니다.
확인한 자료
핀포스트 · 공시와 기술 문서를 읽고 정리합니다.