알파벳 실적발표, 구글 클라우드 이익이 AI 투자 회수일까
알파벳 실적발표를 보면 2026년 2분기(4~6월) Google Cloud는 매출 247.68억 달러, 부문 영업이익 88.14억 달러를 냈습니다. 같은 분기 알파벳 전체의 잉여현금흐름은 -58.55억 달러였습니다. 그래서 이 Cloud 이익만으로 AI 반도체 투자를 회수했다고…
이 글에서 다루는 것
알파벳 실적발표를 보면 2026년 2분기(4~6월) Google Cloud는 매출 247.68억 달러, 부문 영업이익 88.14억 달러를 냈습니다. 같은 분기 알파벳 전체의 잉여현금흐름은 -58.55억 달러였습니다. 그래서 이 Cloud 이익만으로 AI 반도체 투자를 회수했다고 판단하기는 어렵다는 게 제 답이에요. 서버와 칩에 쓴 돈이 현금으로 나가는 때와 비용으로 잡히는 때가 다르고, 두 숫자가 담는 사업 범위도 서로 다르기 때문입니다.
이익은 플러스인데 현금은 마이너스입니다. 그러니 같은 실적을 두고 “AI가 벌써 돈을 번다”는 말과 “AI 투자는 밑 빠진 독”이라는 말이 동시에 나오기 쉬운 분기였죠. 저는 둘 다 이 숫자가 받쳐 주는 범위를 넘어선 말이라고 봅니다.
Cloud는 잘 벌었고, 회사는 그보다 더 많이 썼습니다.
구글 클라우드 영업이익에 들어 있는 것
매출 247.68억 달러에 이익 88.14억 달러면 영업이익률은 약 36%입니다. 숫자만 보면 AI 인프라 장사가 꽤 남는 것처럼 보여요. 그런데 Cloud라는 이름표 안에는 생각보다 많은 사업이 들어 있습니다.
10-Q에 따르면 Cloud에는 Google Cloud Platform의 인프라·플랫폼 서비스뿐 아니라 Workspace의 업무용 도구 구독과 TPU 시스템 판매가 포함됩니다. TPU는 구글이 직접 설계한 AI 연산용 반도체고요. 연산 능력을 빌려주는 매출, 칩이 들어간 시스템을 파는 매출, 메일과 문서 도구 구독료가 한 줄에 합쳐져 있습니다.
비용 쪽에도 경계가 있습니다. 일부 공통 AI 연구개발비는 Cloud 부문이 아니라 알파벳 차원의 항목에 반영되고, AI 모델을 만드는 데 드는 돈 가운데 일부는 처음부터 Cloud 이익 계산에 들어오지 않습니다.
그래서 저는 Cloud 영업이익률을 “AI 사업의 수익성”으로 인용하는 해설에 동의하지 않습니다. Cloud가 커졌다는 사실을 AI 연산 임대 하나의 성과로 바꿔 읽으면 범위가 어긋나거든요. 매출에는 AI가 아닌 것이 섞여 있고, 비용에서는 AI에 쓴 돈이 일부 빠져 있는 숫자예요.
알파벳 잉여현금흐름이 마이너스인 이유
알파벳이 정의하는 잉여현금흐름은 영업현금흐름에서 유형자산 취득액을 뺀 값입니다. 유형자산은 서버, 네트워크 장비, 데이터센터 건물처럼 형태가 있는 사업용 자산을 말합니다. 이번 분기 영업현금흐름 390.69억 달러에서 유형자산 취득액 449.24억 달러를 빼면 -58.55억 달러가 나옵니다.
영업으로 벌어들인 현금보다 설비를 사는 데 나간 현금이 58억 달러 넘게 많았습니다. 투자 속도가 현금 창출 속도를 앞질렀다는 점은 그대로 기록해 둘 사실이에요.
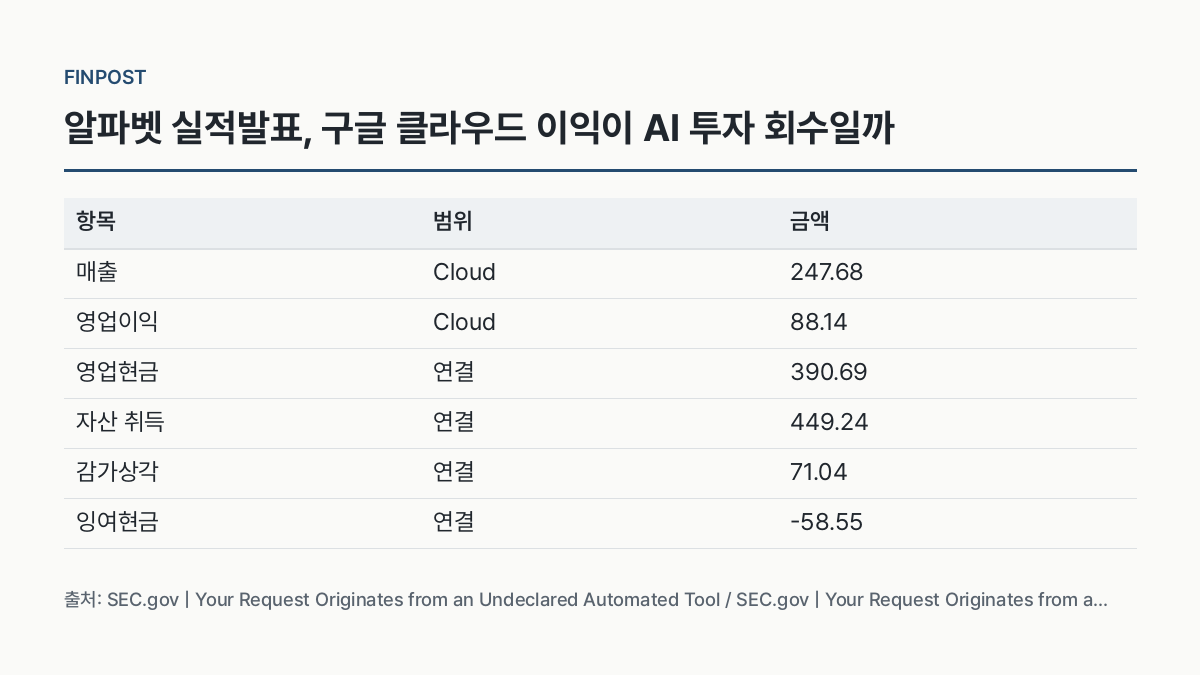
다만 이 계산은 알파벳 연결 기준, 그러니까 Cloud만이 아니라 회사 전체 사업의 현금을 합친 결과예요. 그래서 -58.55억 달러에 “Cloud의 현금 적자”나 “AI 반도체 투자 손실”이라는 이름을 붙일 수 없습니다. 부문 이익과 연결 현금흐름은 서로 다른 질문에 답하는 숫자고요. 아래 표는 이번 분기 숫자를 범위별로 나눈 것입니다. 기간은 2026년 2분기(4~6월), 단위는 억 달러입니다.
| 항목 | 범위 | 금액 |
|---|---|---|
| 매출 | Cloud | 247.68 |
| 영업이익 | Cloud | 88.14 |
| 영업현금 | 연결 | 390.69 |
| 자산 취득 | 연결 | 449.24 |
| 감가상각 | 연결 | 71.04 |
| 잉여현금 | 연결 | -58.55 |
감가상각이 늦게 따라오는 구조
같은 분기 유형자산 감가상각비는 71.04억 달러였습니다. 감가상각은 오래 쓰는 자산의 원가를 사용 기간에 나눠 비용으로 반영하는 회계 처리입니다. 서버 값은 산 분기에 현금으로 한꺼번에 나가지만, 이익에서는 몇 년에 걸쳐 조금씩 빠집니다.
이 표를 보면 449.24억에서 71.04억을 빼서 “아직 비용으로 안 잡힌 이번 분기 투자금이 약 378억 달러”라고 읽고 싶어지죠. 이 뺄셈은 성립하지 않아요. 취득액은 이번 분기에 자산을 사느라 나간 현금이고, 감가상각비에는 이전에 들여와 지금 쓰고 있는 자산의 비용까지 섞여 있습니다. 같은 자산 묶음의 앞뒤 숫자가 아닙니다.
시점 문제도 있습니다. 알파벳은 자산이 의도한 용도로 쓸 수 있는 상태가 됐을 때부터 감가상각을 시작한다고 설명합니다. 짓고 있는 데이터센터나 설치 중인 장비는 돈이 이미 나갔어도 아직 비용이 시작되지 않았을 수 있죠.
가상의 예로 단순화해 보겠습니다. 어떤 회사가 서버에 100을 쓰고 5년 동안 똑같이 나눠 비용으로 잡는다고 가정하면, 그 해 현금은 100이 나가도 이익에서 빠지는 건 20입니다. 서버가 아직 설치 중이라면 그 20조차 시작되지 않고요. 알파벳의 실제 내용연수나 금액과는 무관한 계산이지만, 지금 Cloud 이익에 이번 투자 부담이 다 반영됐다고 보면 안 되는 이유는 이것만으로도 보입니다.
설비투자와 리스, 계산식 밖의 항목
자산을 확보하는 방법이 구매만 있는 건 아닙니다. 금융리스는 자산을 빌려 쓰되 회계상으로는 자산과 그에 따른 부채를 함께 장부에 올리는 방식입니다. 10-Q는 재무활동 현금흐름으로 분류되는 금융리스 원금 상환과, 리스 부채를 지면서 취득한 비현금 자산을 따로 보여 줍니다.
알파벳 정의의 잉여현금흐름에서는 이 금융리스 원금 상환이 따로 빠지지 않습니다. 계산식에 영업현금흐름과 유형자산 취득액, 두 항목만 들어가기 때문이죠. 리스로 들여온 장비에 대한 지급은 이 지표 바깥에서 나가는 셈입니다.
반대로 비현금 리스 자산 취득은 자산을 확보했다는 기록이지, 그만큼의 현금이 그 분기에 나갔다는 기록은 아닙니다. 이 금액을 현금 설비투자와 한데 더해 “총 투자”라고 부르면 현금과 약정이 섞입니다. 리스까지 포함한 투자 규모가 궁금하다면 10-Q의 리스 항목을 따로 읽어야 해요.
AI 반도체 투자 회수를 읽는 순서
투자를 회수했는지 보려면 수익과 투자금이 같은 사업과 같은 기간을 가리켜야 합니다. Cloud 이익을 알파벳 전체 자산 취득액으로 나누는 계산은 그 조건부터 맞지 않아요. 다음 실적을 볼 때는 이 순서로 맞춰 보면 덜 헷갈립니다.
- 이익의 범위: Cloud 숫자에 Workspace와 TPU 판매가 섞여 있고, 공통 AI 연구개발비 일부는 빠져 있습니다.
- 현금의 범위: 유형자산 취득액은 연결 기준이고, 금융리스 원금은 계산식 밖에 있습니다.
- 비용의 시점: 감가상각은 자산을 쓸 수 있게 된 뒤에야 시작됩니다.
반대쪽 낙관론도 짚어야 공평합니다. “현금이 먼저 나가고 매출은 나중에 오니 걱정할 필요 없다”는 해석은 시차를 보증처럼 쓰고 있어요. 시차는 지금 이익과 현금이 왜 엇갈리는지 설명할 뿐, 나중에 충분히 벌어들인다는 약속은 아닙니다. -58.55억 달러가 회계상 착시로 사라지는 것도 아니고요.
제 결론은 이렇습니다. 이번 분기는 Cloud의 이익과 그보다 큰 연결 투자 지출이 한 분기에 같이 찍힌 기록입니다. 투자 회수 여부는 아직 판정할 수 없어요. 이번 실적발표와 10-Q만으로는 AI에 들어간 돈과 AI로 번 돈을 같은 범위로 맞출 수 없거든요. Cloud 이익 증가를 근거로 회수를 말하는 글을 만나면, 위 표의 범위 칸이 서로 같은지부터 확인해 보세요.
자주 묻는 질문
알파벳 잉여현금흐름이 마이너스면 AI 투자가 실패한 건가요?
그렇게 판정할 근거는 없습니다. 2026년 2분기 -58.55억 달러는 연결 영업현금흐름 390.69억 달러보다 유형자산 취득액 449.24억 달러가 컸다는 결과입니다. AI 투자만의 지출과 회수액을 맞춘 수익률은 아닙니다.
TPU 판매도 구글 클라우드 매출에 들어가나요?
들어갑니다. 10-Q 기준 Cloud 부문에는 Google Cloud Platform 서비스와 Workspace 구독 외에 TPU 시스템 판매도 포함됩니다. 그래서 Cloud 매출 247.68억 달러를 AI 연산 임대 매출로만 읽으면 범위가 달라집니다.
알파벳 설비투자 금액에 리스도 포함되나요?
잉여현금흐름 계산에 쓰는 449.24억 달러는 현금으로 지급한 유형자산 취득액입니다. 금융리스 원금 상환과 리스 부채로 취득한 비현금 자산은 공시에서 따로 제시되므로 별도로 확인해야 합니다.
확인한 자료
핀포스트 · 공시와 기술 문서를 읽고 정리합니다.